


财报前瞻|微软Q3财报即将出炉!AI重压之下,昔日王者能否绝地反击?


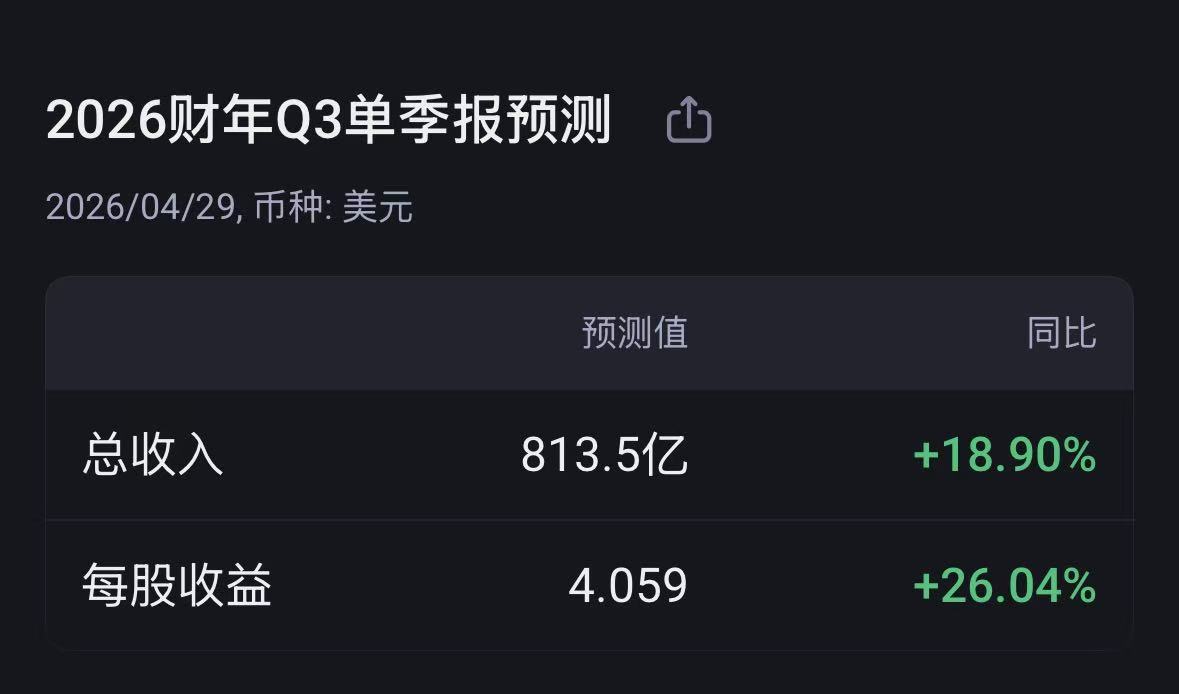
微软将于美东时间4月29日盘后发布2026财年第三季度财报。根据老虎国际APP数据来源预测,微软2026财年第三季度营收有望达到813.5亿美元,同比增长18.9%;每股收益(EPS)预计为4.06美元,同比增幅达26.04%。
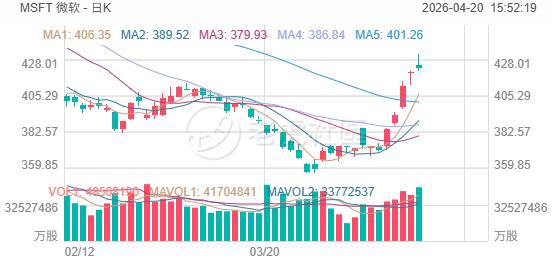
微软正深陷人工智能时代的双重困境,既要承受巨额资本支出的重压,又面临AI初创企业颠覆其核心业务的威胁。两股力量叠加,正将这家软件巨头推向2008年全球金融危机以来最惨淡的季度表现。今年以来,微软股价累计下跌逾23%,在“科技七巨头”中,微软以悬殊差距成为今年以来表现最弱的成员。
上季度业绩回顾
微软第二财季财报显示,营收为813亿美元,同比增长17%,高于分析师预期803.1亿美元;营业利润为383亿美元,同比增长21%,同样高于分析师预期;按GAAP口径计算,净利润为385亿美元,同比增长60%;按非GAAP口径计算,净利润为309亿美元,同比增长23%;按固定汇率计算,同比增长21%;微软第二财季资本支出达到375亿美元,同比增长66%,不仅创下纪录,也高于分析师预期的362亿美元。
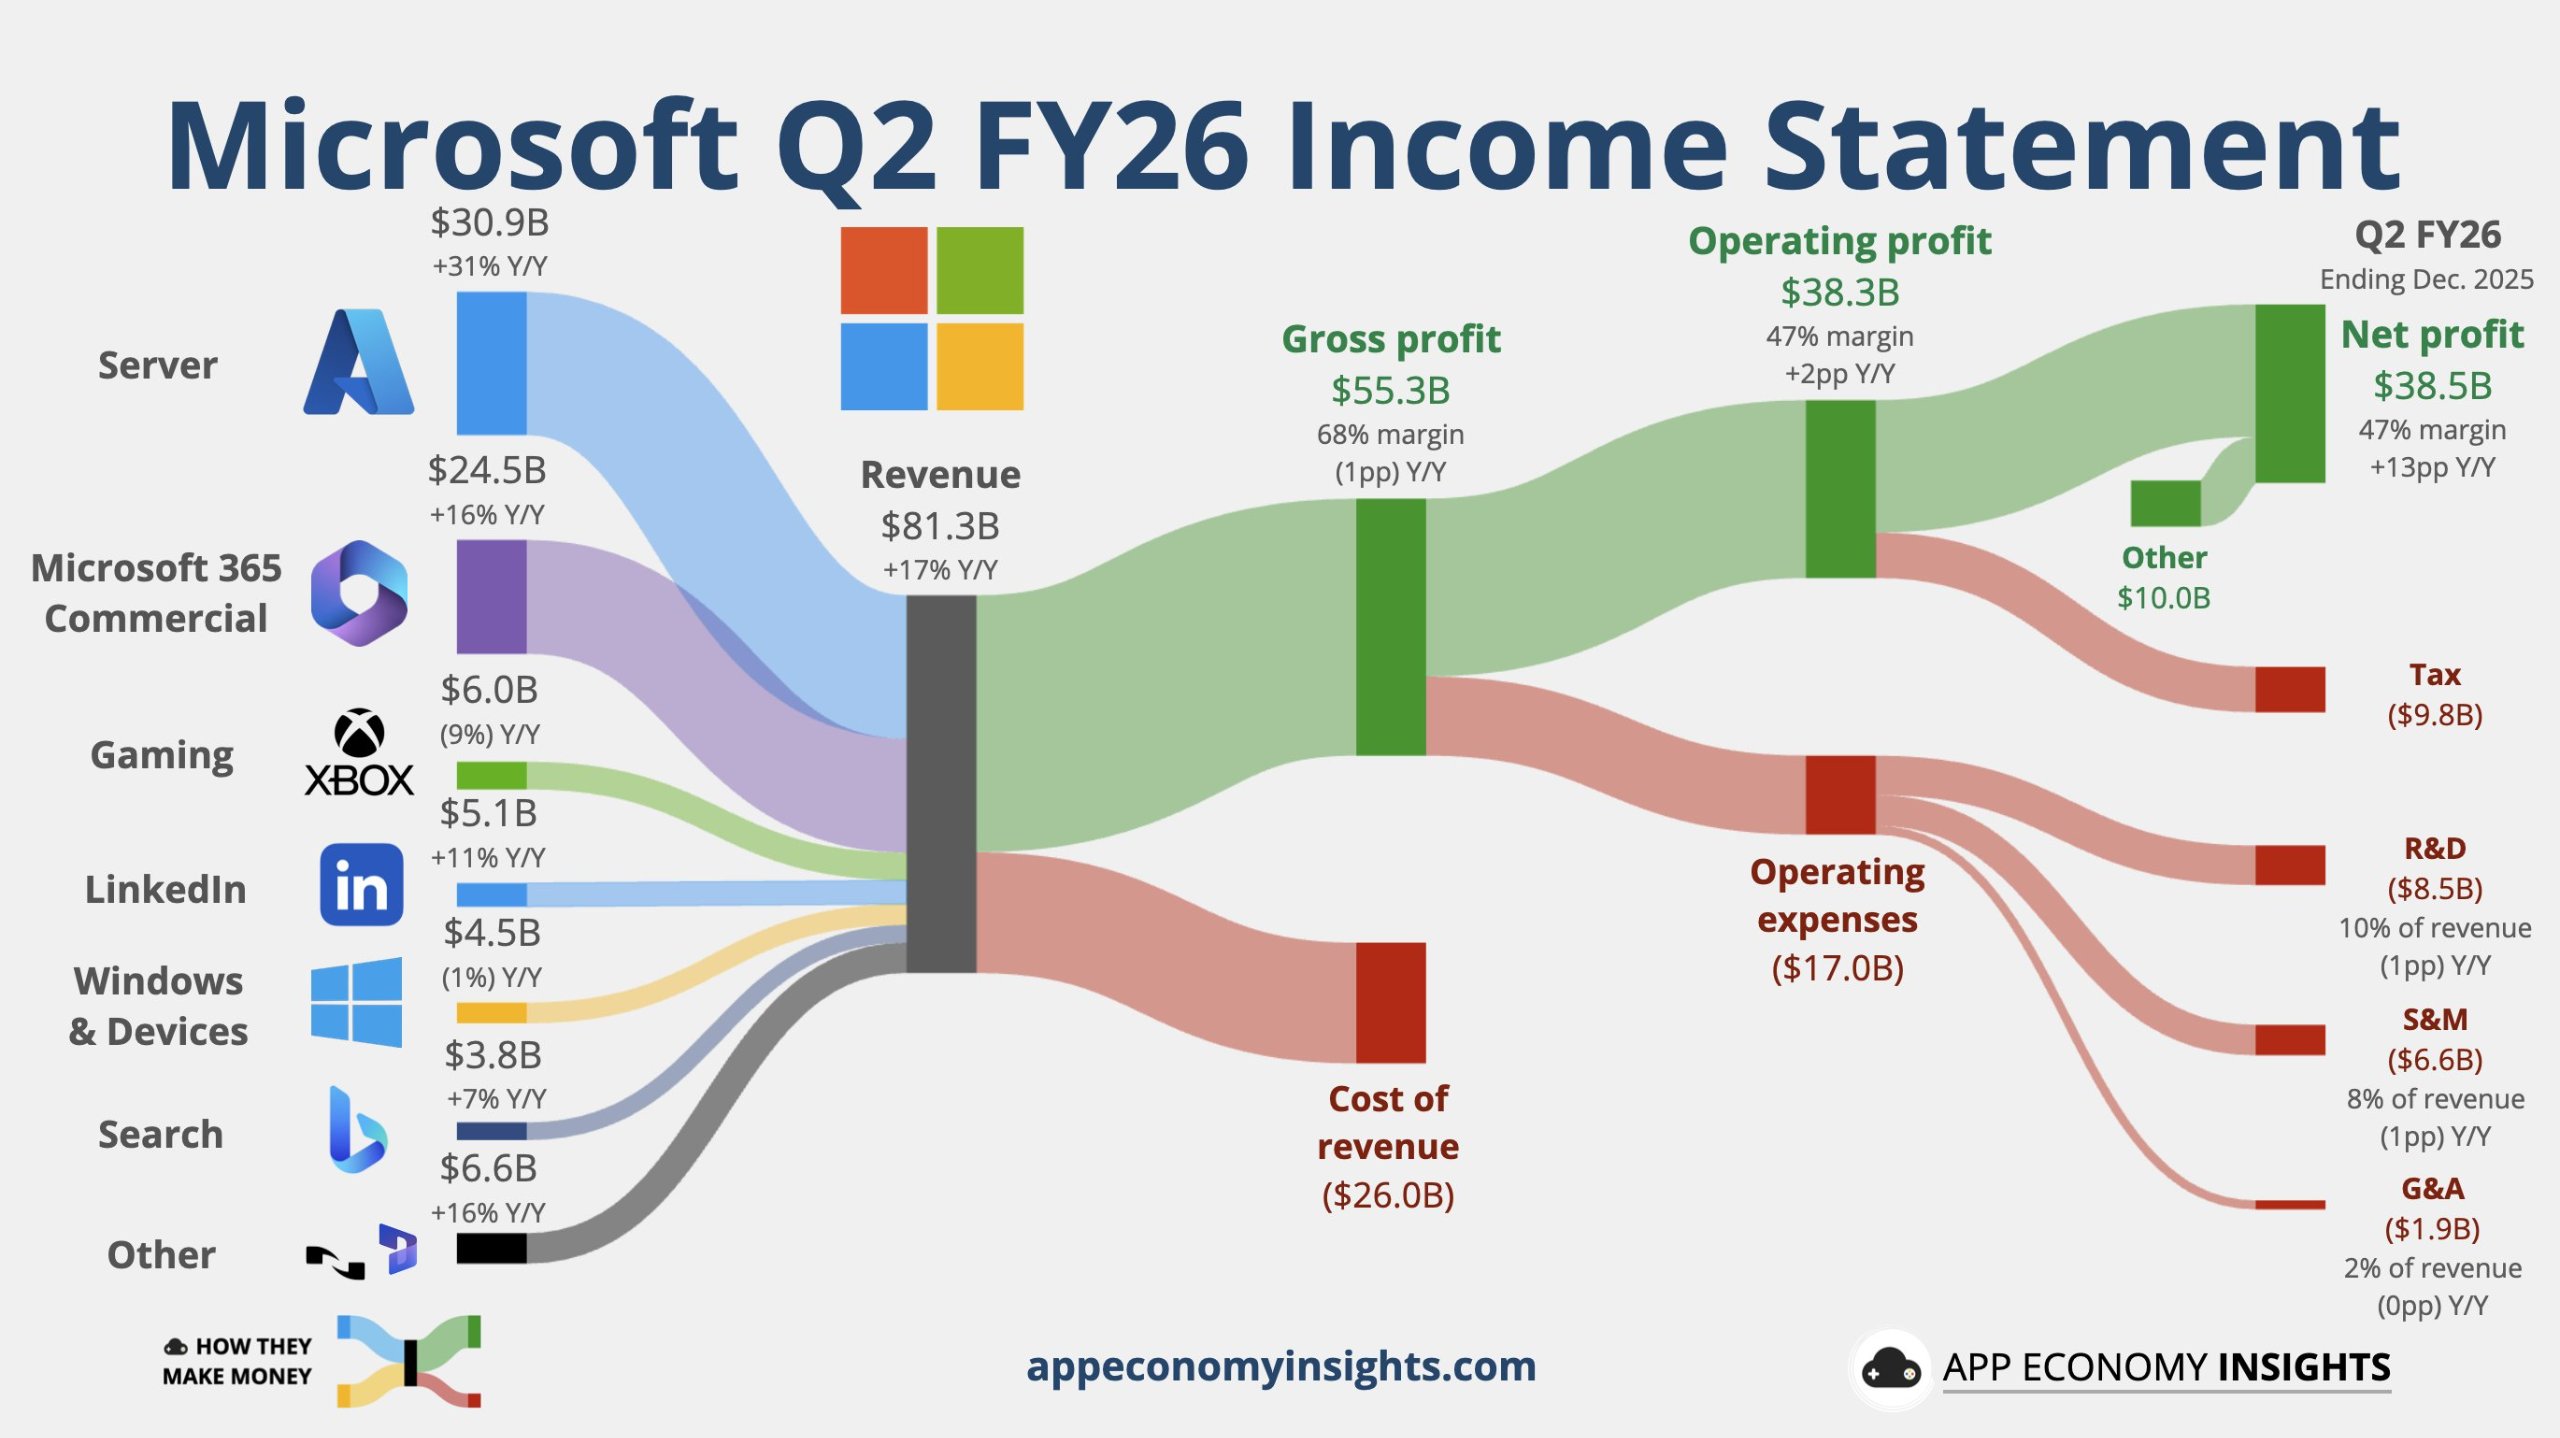
云业务营收为515亿美元,同比增长26%;按固定汇率计算,同比增长24%。商业剩余履约义务同比增长110%,达到6250亿美元;生产力与业务流程部门营收为341亿美元,同比增长16%;按固定汇率计算,同比增长14%;智能云部门营收为329亿美元,同比增长29%,高于分析师预期的323.9亿美元;按固定汇率计算,同比增长28%。
本季度核心看点
Azure增长能否企稳甚至反弹?
这是本次财报最核心的观察指标。上季度Azure 39%的增速虽强劲但不及预期引发的抛售仍历历在目。目前市场普遍预期本季度Azure恒定汇率下增速约为37%-38%。投资者不再满足于“供不应求”的故事,而是需要看到产能扩张实际转化为增速的企稳。美银证券指出,Azure增长的步伐是首要关注点,因为任何进一步的放缓都将加剧市场对AI投资回报率(ROI)的怀疑。
Copilot的商业化扩张信号
在上季度公布1500万付费用户的里程碑后,市场期待看到这一数字的持续增长。核心关注点在于:Copilot在Microsoft 365已安装基础中的渗透率是否加速?以及用户粘性(如DAU/使用深度)数据。美银认为,Copilot付费用户的扩张信号是判断AI应用层能否接力基础设施投资的关键。
资本支出是否会“踩刹车”?
面对375亿美元的单季支出记录,市场已开始警惕过度投资的风险。微软此前曾指引资本支出将环比下降。投资者将密切关注本季度的实际支出数据及下一季度的展望。如果支出继续维持高位而Azure增速未显著提升,可能会进一步打压市场情绪。
非AI业务的稳定性
在全球宏观环境不确定性的背景下,传统业务如Windows OEM(受内存价格上涨影响,微软此前预警下降约10%)、企业IT支出及广告业务(LinkedIn)的韧性也至关重要。这构成了微软业绩的“安全垫”。








