


Credo股价夜盘升近12%,Jefferies分析师予买入评级:铜连接消亡担忧被严重夸大


Credo Technology主要生产基于铜方案的有源电缆(AEC),用于数据中心服务器间的高速数据传输。今年以来,市场普遍担忧随着共封装光学(CPO)技术的兴起——将光收发器直接与GPU等芯片集成——铜连接方案可能被光学方案逐步替代,这一预期持续压制了Credo的股价表现。然而,Jefferies分析师Blayne Curtis认为,这种担忧与现实存在“严重脱节”。
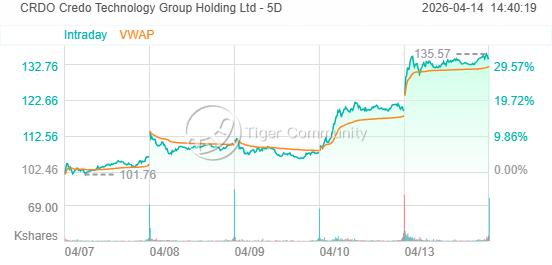
Credo股价开年以来呈现明显下跌趋势后迎反弹,周一升逾12%,夜盘升近12%。Curtis给予该股“买入”评级,目标价设为175美元,意味着较当前收盘价存在约46%的上行空间。
Curtis在周日给客户的研报中首次覆盖Credo,他指出,无论是人工智能负载还是通用计算负载,都为AEC提供了“充足的增长跑道”,且AEC的渗透仍处于早期阶段。公司推出的800G和1.6T AEC产品将带来“比投资者当前预期更大、更持久的机遇”。他预计2027年AEC整体市场规模在基准情景下可达1230万单元,在乐观情景下可达1460万单元;若Credo在2027年保持70%的市场份额,仅AEC业务便可贡献约30亿美元收入,高于市场普遍预期的23亿美元。Curtis称Credo是该领域“绝对的技术领导者”,未来数年内即使面临来自Astera Labs和Marvell Technology的竞争,公司仍将保持主导地位。他强调,“对铜连接消亡或CPO潜在影响的担忧被严重夸大”。
除了AEC,Curtis认为投资者同样低估了Credo下一代有源LED电缆(ALC)的增长潜力。ALC作为AEC与传统光器件之间的高速、节能光学方案,正在AI数据中心中崭露头角。此外,Credo还通过ZeroFlap光收发器进入光学市场,该产品用于提升AI芯片集群网络连接的可靠性与稳定性。Curtis预计ZeroFlap光收发器未来有望为Credo带来超过3亿美元的年收入,称其是公司产品和收入多元化的“关键变量”。






