赛富时股票2月13日盘中上涨3.08%:真相来了


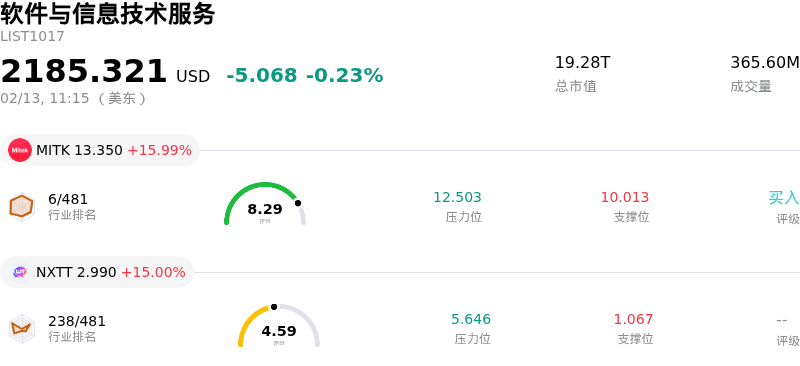
赛富时 (CRM) 盘中上涨3.08%, 所属行业软件与信息技术服务下跌0.23% ,公司涨幅跑赢行业涨幅,行业涨幅前三股票 Xiao-I Corp (AIXI) 上涨 24.96%;Mitek Systems Inc (MITK) 上涨 15.99%;Next Technology Holding Inc (NXTT) 上涨 15.00%。
Salesforce (CRM) 今日走势上扬,这得益于战略举措、分析师的乐观情绪以及积极财务前景的共同推动。
表现强劲的一个重要催化剂是 Salesforce 最近宣布达成收购 Cimulate 的最终协议,该公司专注于 AI 驱动的产品发现和智能体电商。此次收购被视为加强 Salesforce 的 Agentforce Commerce 平台的战略举措,旨在增强其在 AI 驱动型电子商务体验方面的能力,并巩固其在不断发展的 AI 领域中的地位。这一进展表明了将先进 AI 整合到核心产品中的前瞻性方法,这引起了寻求人工智能增长机会的投资者的积极共鸣。
投资者的信心似乎也得到了华尔街分析师普遍看涨立场的支持。在该公司 2026 财年第四季度财报发布之前,多位分析师重申了“买入”评级和对该股乐观的目标价。众多分析师的积极修正和持续强劲的评级表明,市场相信 Salesforce 将持续增长,并有能力达到或超过未来的财务预测。
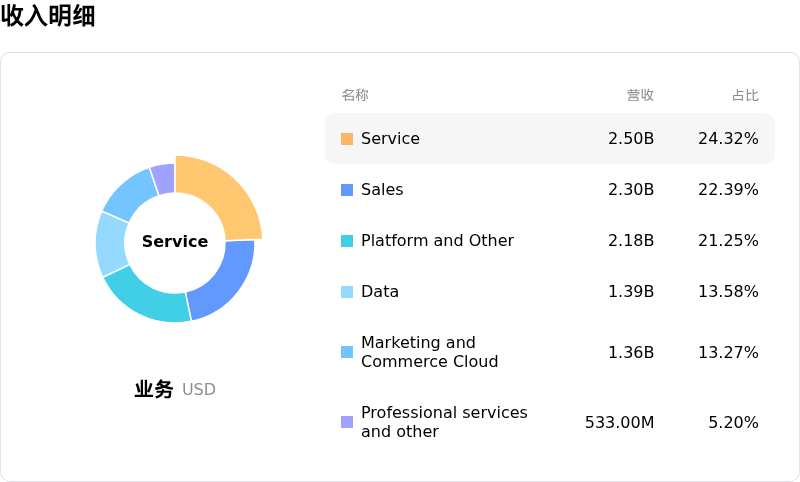
此外,公司的财务数据和指引也有助于提升积极情绪。Salesforce 提供的当前财季营收指引反映了两位数的增长,且此前的财报显示公司每股收益超出了预期。剩余履约义务的稳健增长以及其 Agentforce AI 解决方案采用率的提高(如 Token 消耗量增加所示),凸显了公司的运营实力以及将 AI 作为关键增长驱动力的成功整合。这些财务指标表明其运营表现稳健,并为未来收入奠定了坚实基础。
赛富时 (CRM) 技术面来看,MACD(12,26,9)数值[-13.53],处于卖出状态,RSI数值22.20处于卖出状态,Williams%R数值-90.65处于超卖状态,注意关注。
近一月多位分析师给出公司评级为BUY。目标价预测平均价为323.18,最高价为475.00,最低价为223.00。
公司特定风险:
- Salesforce 面临来自 AI 原生解决方案日益加剧的竞争压力,导致投资者担心传统 CRM 平台可能被边缘化,进而导致整个行业市值大幅缩水。
- 近期的重大重组举措,包括在各部门裁员近 1,000 人以及涉及五位高管更换的重大领导层变动,增加了执行的不确定性,并引发了对运营稳定性的担忧。
- 分析师持续的质疑和近期的评级下调突显了市场担忧,即 Salesforce 向其 Agentforce AI 平台的激进转型尚不成熟,且可能分散对其核心 CRM 业务的注意力,未能实现预期的营收加速增长。
- 该公司股价正面临持续的抛售压力,交易价格远低于关键移动平均线并创下 52 周新低,这主要受增长率放缓以及整个软件市场估值压缩的影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。