


安费诺(APH)股票11月3日盘中上涨3.92%:关键驱动因素揭晓


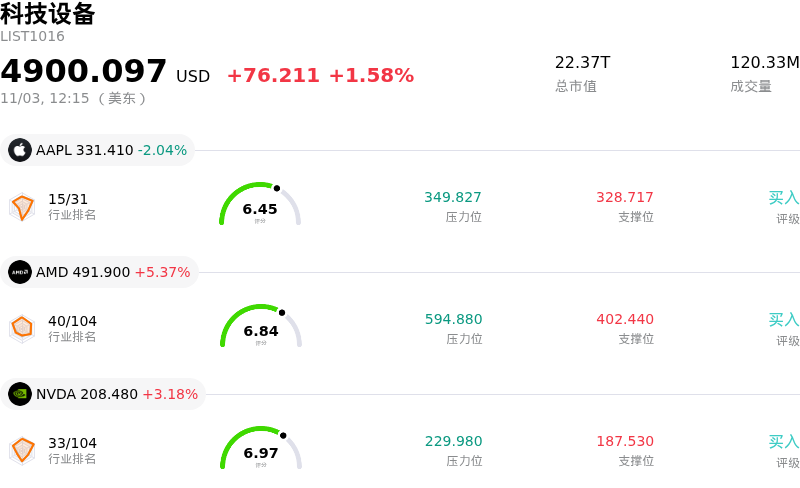
安费诺 (APH) 盘中上涨3.92%, 所属行业科技设备上涨1.58% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 苹果 (AAPL) 下跌 2.03%;超威半导体 (AMD) 上涨 5.48%;英伟达 (NVDA) 上涨 3.26%。
今日是什么导致了安费诺(APH)股价上涨?
受极其强劲的第三季度业绩以及超出市场共识预期的更高第四季度业绩指引推动,安费诺公司(Amphenol Corporation)展现出稳健的股价上涨动能。这一动能背后的主要增长驱动力仍是IT数据通信终端市场爆发式的内生需求,安费诺在该领域的高速互连解决方案、服务器连接以及人工智能数据中心基础设施所必需的光纤线缆系统方面占据市场领先地位。除了AI推动的内生性顺风外,战略收购的贡献继续加速其营收增长并扩大营业利润率,证明了管理层积极的外延式并购扩张计划的成效。
执行管理层积极的股东回报举措进一步提振了投资者情绪。在创造了强劲的季度现金流后,安费诺宣布提高股息,并批准了一项数十亿美元的大规模股票回购授权。这些举措强化了机构投资者对该公司资产负债表灵活性和长期资本配置战略的信心。分析师对订单量的增加和强劲的订单出货比(book-to-bill ratio)给出了积极回应,这标志着在即将到来的新财年中,国防、商业航天和高性能计算市场的需求可见性得以持续保持。
尽管基本面逻辑依然看涨,但该股在盘中经历了明显的波动。这种交易形态反映了AI硬件和电子元件供应商整个板块更广泛的动态,即高企的估值倍数往往会引发短期获利了结和技术性调仓。然而,在由技术阻力位转化的支撑位附近,机构买盘支撑有助于吸收早盘的抛压。总体而言,安费诺在AI基础设施硬件领域的优异基本面表现,继续作为支撑其股价上行轨迹的主导催化剂。
安费诺(APH)技术分析
安费诺 (APH) 技术面来看,MACD(12,26,9)数值0.548,处于中性状态,RSI数值54.512处于中性状态,Williams%R数值7.665处于超买状态,注意关注。
安费诺(APH)基本面分析
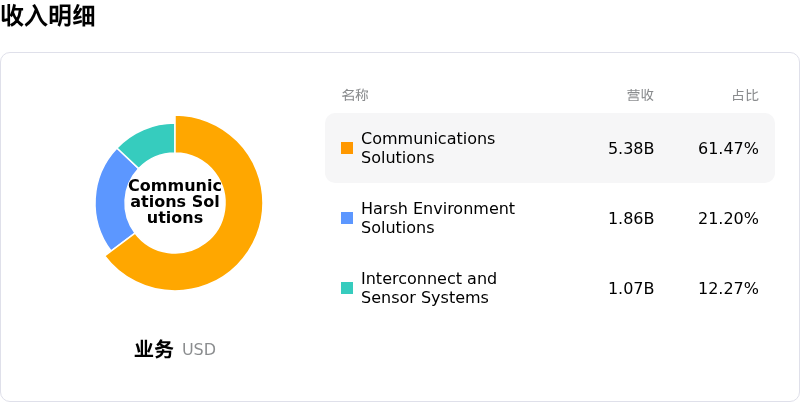
近一月多位分析师给出公司评级为买入。目标价预测平均价为$106.00,最高价为$130.00,最低价为$85.00。
关于安费诺(APH)的更多详情
公司特有风险:
- 华尔街下调目标价与高估值风险:Rothschild & Co Redburn 近期大幅下调安费诺(Amphenol)的目标价,从 197 美元降至 107 美元,凸显出该股在远期市盈率接近 40 倍的高位交易时的估值风险。
- 面临 AI 基础设施支出缩减的风险:虽然 AI 驱动的数据中心需求推动了近期季度营收的增长,但安费诺在营收上对 AI 硬件建设的重度依赖,使该股在面对更广泛的科技股抛售以及宏观层面重新评估超大规模企业资本支出时显得格外脆弱。
- 通信网络业务板块持续疲软:公司评论和分析师最新动态均指出,更广泛的通信网络终端市场持续疲软,在 AI 数据通信业务之外构成了运营拖累。
- 内部人士大幅减持套现:监管文件和市场追踪显示公司内部人士大幅抛售,最近几个月套现超 209 万股,价值约 1.723 亿美元,打压了机构市场情绪。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







