


德州仪器(TXN)股票11月3日盘中上涨4.70%:投资者必看的核心信息


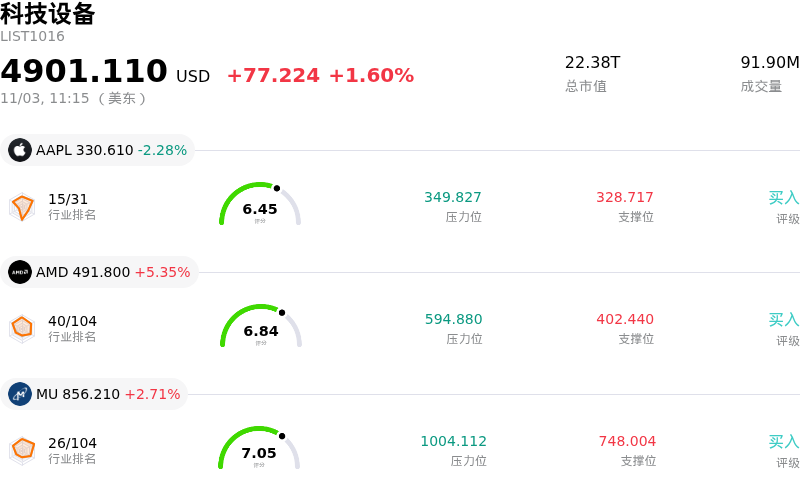
德州仪器 (TXN) 盘中上涨4.70%, 所属行业科技设备上涨1.60% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 苹果 (AAPL) 下跌 2.33%;超威半导体 (AMD) 上涨 5.42%;美光科技 (MU) 上涨 2.86%。
今日是什么导致了德州仪器(TXN)股价上涨?
德州仪器(Texas Instruments)展现出强劲的上行势头,主要得益于出色的季度业绩、营业利润率的扩大,以及预示模拟半导体行业迎来广泛复苏的乐观前瞻指引,这些因素有力提振了市场情绪。在工业自动化、汽车电子和数据中心基础设施稳健需求的推动下,该公司营收和每股收益轻松超越市场普遍预期。投资者对漫长的半导体去库存周期已迎来转折点这一明确迹象作出了积极回应,基础终端市场正重现环比增长。
支撑此轮上涨的关键运营催化剂,是该公司对自有300毫米晶圆制造产能的长期战略投资。这项历时多年的资本部署正在带来切实效益,显著推动了毛利率扩大并提升了生产经济效益。随着工厂产能利用率的提升以及核心模拟产品线定价能力的稳定,德州仪器正在释放额外的利润率杠杆,从而巩固了未来几个季度的盈利预期。管理层给出的高于季节性水平的第四季度营收和盈利指引进一步增强了投资者信心,向市场明确表明周期性复苏势头正从高端人工智能加速器扩展至更广泛的工业和汽车终端市场。
机构情绪也受到该公司持续致力于资本纪律和股东回报的提振。宣布提高季度股息标志着派息实现又一年的连续增长,凸显出即便在持续推进资本支出计划的情况下,公司仍具备强劲的自由现金流生成能力。此外,近期分析师上调评级和目标价,反映出市场对德州仪器(TI)竞争地位、在电源管理和嵌入式处理领域不断扩大的市场份额,以及与欧洲主要工业和汽车客户的战略合作关系持更加乐观的态度。
总体而言,积极的股价走势反映了强劲的机构买盘,因为投资者正将周期性复苏加速、每个终端系统的结构性芯片含量提升以及自有产能扩张带来的卓越成本效率计入定价。尽管在近期上涨后估值倍数有所扩大,但基本面表明,进入下一财年,公司将保持持续的现金流实力和业务韧性。
德州仪器(TXN)技术分析
德州仪器 (TXN) 技术面来看,MACD(12,26,9)数值4.837,处于买入状态,RSI数值68.801处于中性状态,Williams%R数值1.090处于超买状态,注意关注。
德州仪器(TXN)基本面分析
德州仪器 (TXN) 处于科技设备行业,最新年度营业收入$17.68B,处于行业14,净利润$4.97B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$325.42,最高价为$400.00,最低价为$188.00。
关于德州仪器(TXN)的更多详情
公司特有风险:
- 资本支出挤压现金流:管理层证实,受工厂扩建的大额投资拖累,全年资本支出将趋向20.0亿至30.0亿美元指引区间的高端,这对近期自由现金流预期造成沉重压力。
- 汽车与工业渠道库存消化:恩智浦半导体(NXP Semiconductors)等半导体同行疲软的季度展望和谨慎的业绩指引,加剧了市场对核心汽车与工业模拟芯片渠道潜在库存消化、周期性回撤及需求回归常态的担忧。
- 高管及内部人士减持套现:SEC监管披露文件详细列出了多笔显著的内部人士减持行为,其中包括公司董事罗伯特·E·桑切斯(Robert E. Sanchez)在行权后套现183万美元股票,这打击了投资者情绪,并在估值高点附近引发了短期获利了结。
- 估值倍数偏高:该股票交易价格高于独立公允价值共识预期的270美元附近,其偏高的估值倍数为执行层面的失误留下的缓冲空间极小;同时,第四季度58.0亿至63.0亿美元的营收指引中点显示环比增长持平。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







