


帕兰提尔(PLTR)股票11月3日盘中下跌4.49%:释放什么信号?


帕兰提尔 (PLTR) 盘中下跌4.49%, 所属行业软件与信息技术服务下跌0.12% ,公司涨幅跑输行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 上涨 4.68%;帕兰提尔 (PLTR) 下跌 4.49%;谷歌-A (GOOGL) 下跌 0.31%。
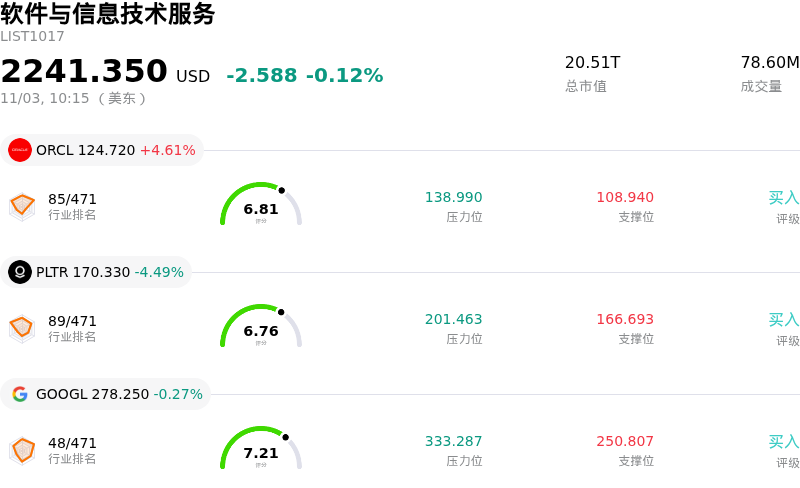
今日是什么导致了帕兰提尔(PLTR)股价下跌?
Palantir Technologies在投资者解读公司最新季度财报及业绩指引之际面临明显的抛售压力。尽管该公司公布的总营收和调整后每股收益均超出了华尔街的一致预期,但由于市场对其未来环比增长及订单签约速度产生担忧,市场反应转趋负面。
股价回落的核心催化剂集中在对其前瞻性预期的调整上。管理层更新了全年目标并发布了第四季度指引,暗示与今年早些时候强劲的环比增长势头相比,季度环比增速将有所放缓。对于一家估值倍数高企的高成长软件企业而言,在投资者重新调整估值模型之际,即便只是增长势头放缓的微弱迹象,也可能引发快速的获利了结。
在显眼的头条营收数据背后,机构投资者将焦点放在了潜在的先行指标上,尤其是合同预订量。虽然在其人工智能平台(AIP)在美国本土商业市场被广泛采用的推动下,实际确认的营收展现出强劲增长,但新订单预订量的增速却落后于已确认的销售势头。这种背离引发了分析师对当前营收加速的长期可见性与可持续性的质疑。
更广泛的板块动态与市场情绪也加剧了这一波动。高估值科技股及人工智能概念股普遍呈现的谨慎基调加剧了这场抛售,因为市场参与者正日益审视 AI 投资能否在短期内转化为可持续的现金流。在利率高企和板块估值偏高的背景下,若没有加速增长的营收轨迹作支撑,投资者对估值溢价的容忍度正在降低。
从机构角度来看,股价的下跌反映的是市场预期的重置,而非核心运营能力的恶化。Palantir 仍在继续扩大其企业级市场版图并达成关键的盈利里程碑,但其居高不下的估值倍数几乎没有留下任何容错空间。短期内,该股票对商业合同的执行、预订量的扩张以及更广泛的科技板块情绪变化仍将保持高度敏感。
帕兰提尔(PLTR)技术分析
帕兰提尔 (PLTR) 技术面来看,MACD(12,26,9)数值-7.185,处于中性状态,RSI数值32.910处于中性状态,Williams%R数值86.742处于超卖状态,注意关注。
帕兰提尔(PLTR)媒体舆情
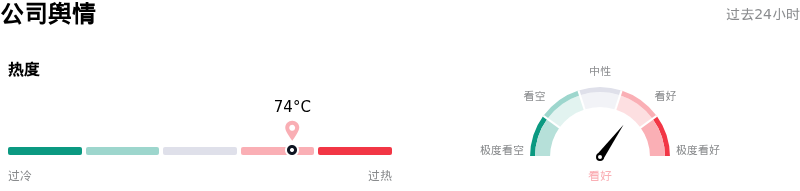
帕兰提尔 (PLTR) 公司舆情热度来看,当前热度74,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
帕兰提尔(PLTR)基本面分析
帕兰提尔 (PLTR) 处于软件与信息技术服务行业,最新年度营业收入$4.48B,处于行业72,净利润$1.63B,处于行业31。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$210.87,最高价为$265.00,最低价为$80.00。
关于帕兰提尔(PLTR)的更多详情
公司特定风险:
- 合同预订量与TCV增速放缓:尽管2026财年第三季度总体营收超出预期,但Palantir报告的前瞻性预订指标大幅放缓。总合同价值(TCV)预订量同比仅增长6%(低于第二季度的49%),美国商业TCV同比增速放缓至11%(低于上一季度的153%),加剧了市场对其中期合同动能的担忧。
- 第四季度营收环比指引放缓:管理层提出的第四季度营收目标为26.49亿至26.53亿美元,意味着环比增长率约为15%。机构分析师指出,相较于此前几个季度20%的环比扩张速度,这一放缓对一家股价已被计入持续环比加速增长预期的公司股票构成了抛售压力。
- 国际业务扩张缓慢与客户集中:尽管美国商业营收迅速增长,但Palantir在国际市场的推广依然艰难。国际商业业务扩张持续疲软,过去一年海外仅净增6家新商业客户,而美国则增加了156家,这引发了市场对其全球可扩展性及对本土需求依赖的根本性担忧。
- 估值倍数溢价与期权看跌偏斜偏高:鉴于该股股票按滚动非GAAP市盈率计算已超过150倍、市盈率超过100倍,Palantir在应对执行阻力时几乎没有任何安全边际。期权市场的仓位反映出开盘前剧烈的看跌期权波动率下行偏斜,而大量内部人士减持(过去12个月累计超过8.7亿美元)进一步加剧了日内波动。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







