


劳氏(LOW)股票11月2日收盘上涨4.34%:背后推手曝光


劳氏 (LOW) 收盘上涨4.34%, 所属行业零售商上涨2.36% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 2.20%;开市客 (COST) 上涨 2.79%;Carvana Co (CVNA) 上涨 5.43%。
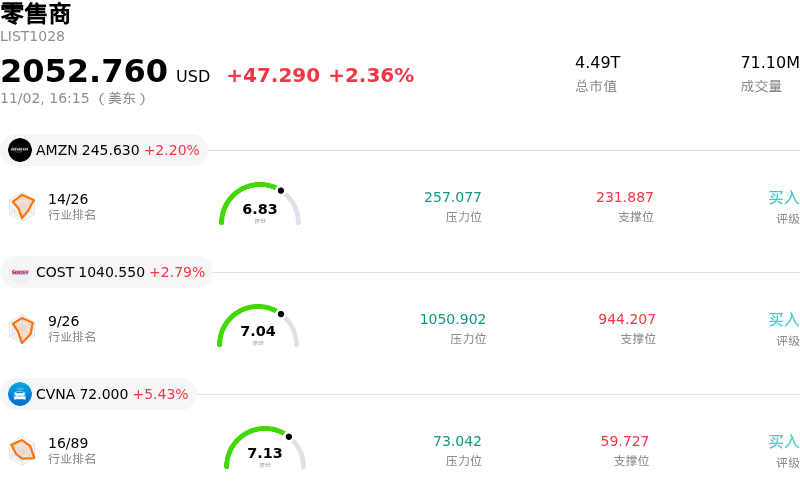
今日是什么导致了劳氏(LOW)股价上涨?
劳氏公司(Lowe's Companies)展现出显著的上行动力,这主要得益于市场资金从高估值成长板块向价值型可选消费股的广泛轮动。随着科技股波动加剧,机构资金流向了能够提供稳定现金流且相比历史基准估值倍数更具吸引力的成熟消费类公司。此外,趋于稳定的利率预期以及抵押贷款利率长期下行的前景,继续提振着市场对房屋修缮与维护活动的信心。
从基本面来看,劳氏专业承包商(Pro)业务的持续增长势头依然是支撑投资者信心的基石。尽管居高不下的借贷成本和谨慎的消费者行为继续施压于规模较大的非必选自装(DIY)翻新项目,但管道粗装、电气及木材等核心修缮品类的稳健需求有助于抵消营收端的疲软。公司在其Pro生态系统、升级版数字平台以及扩展履约能力方面的战略投资,持续提升着中小型专业从业者的客户留存率。
展望劳氏即将发布的季度财报,在严明的费用控制与稳定商业订单积压的支撑下,市场参与者正提前布局其具有韧性的营业盈利能力。近期机构的投资组合再平衡表明,对于相比行业平均水平存在有利估值折价的优质家居装饰零售商,买盘兴趣重新燃起。结合坚实的股息支撑以及对其战略增长举措的持续贯彻,劳氏继续吸引着寻求在防御稳定性与长期复苏潜力之间取得平衡的资金。
劳氏(LOW)技术分析
劳氏 (LOW) 技术面来看,MACD(12,26,9)数值5.242,处于买入状态,RSI数值74.132处于买入状态,Williams%R数值0.290处于超买状态,注意关注。
劳氏(LOW)基本面分析
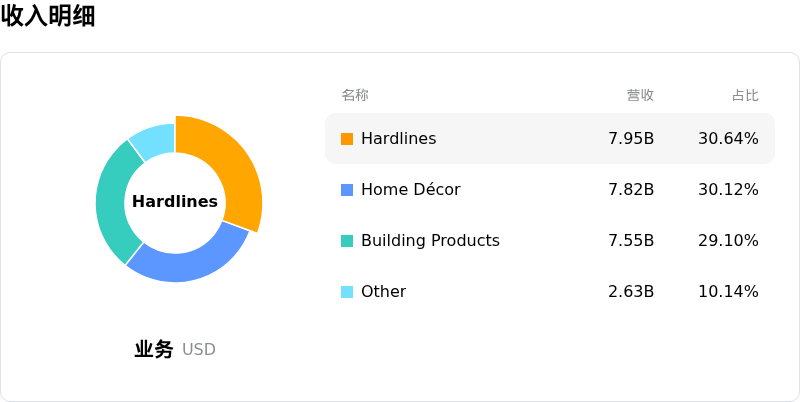
近一月多位分析师给出公司评级为买入。目标价预测平均价为$250.70,最高价为$290.00,最低价为$190.00。
关于劳氏(LOW)的更多详情
公司特定风险:
- DIY可选消费需求持续低迷: 房贷利率持续高企以及房屋换手率低迷,继续推迟了大额家居翻新项目,导致核心DIY品类的交易量出现负增长,并促使分析师在第三季度财报公布前多次下调盈利预期。
- 业绩指引下调与利润率去杠杆: 劳氏将2026财年全年销售指引下调至接近920亿美元的下限,且同店销售额持平,这突显出货运成本上升、促销折扣以及SG&A去杠杆效应带来的持续营业利润率压力。
- 高额债务制约资本回报: 劳氏承担着超过350亿美元的长期债务且杠杆率达3.0倍,已暂停股票回购至2027年中期,以优先削减债务,相较于行业同行限制了其资本回报灵活性。
- 促销压力与竞争性定价: 竞争对手正激进地将关税退税资金转用于大幅季节性降价,迫使劳氏在牺牲关键季节性品类的零售市场份额与承受毛利率进一步侵蚀之间做出抉择。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







