


美国运通(AXP)股票11月2日盘中上涨3.19%:关键驱动因素揭晓


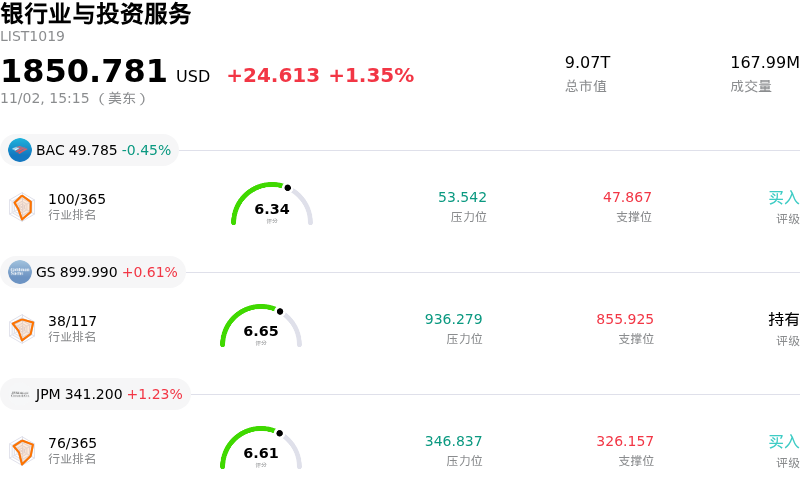
美国运通 (AXP) 盘中上涨3.19%, 所属行业银行业与投资服务上涨1.35% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美国银行 (BAC) 下跌 0.45%;高盛 (GS) 上涨 0.61%;摩根大通 (JPM) 上涨 1.23%。
今日是什么导致了美国运通(AXP)股价上涨?
在美国运通自身战略业务进展以及财报发布后持续利好的共同推动下,该公司盘中展现出积极的上涨势头。其中一项关键的运营催化剂是,公司完成了从 Tripadvisor 手中收购欧洲在线餐厅预订平台 TheFork 的交易,结合现有的 Resy 和 Tock 平台,将其餐饮生态系统大幅拓展至超过 7.5 万家餐厅。与此同时,该公司还宣布大幅扩展其与 NBA、WNBA 及美国篮球协会的全球合作伙伴关系,以深化国际持卡人互动并推动海外业务增长。
这些扩张举措建立在公司第三季度财报所奠定的强劲基本面之上。在具备韧性的高端消费、净利息收入的稳定增长以及卡费收入走高的推动下,美国运通近期实现了营收增长。强劲的信贷指标(以较低的信贷损失拨备和有利的核销环境为亮点)使管理层得以向上修订全年盈利预期。此外,管理层正在推进的旨在精简运营与整合自动化技术的企业效率提升计划,增强了机构对其长期营业利润率的信心。
从机构角度来看,积极的市场表现反映了投资者的持续建仓,以及对该公司闭环商业模式的看好情绪。拓展全球生活方式权益(尤其是餐饮和体育娱乐领域)的战略重点,增强了富裕客群的客户留存率。尽管整体利率预期和消费者债务趋势等宏观因素仍是关键关注点,但凭借具备韧性的资产负债表与严谨的战略执行力,美国运通继续吸引着资金流入。
美国运通(AXP)技术分析
美国运通 (AXP) 技术面来看,MACD(12,26,9)数值3.317,处于买入状态,RSI数值62.521处于中性状态,Williams%R数值0.446处于超买状态,注意关注。
美国运通(AXP)媒体舆情
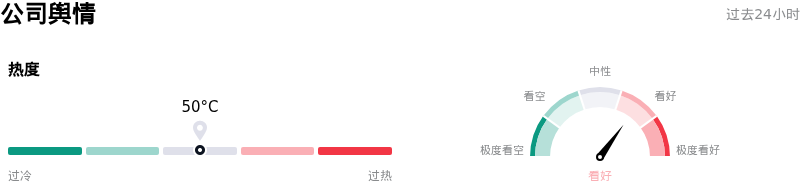
美国运通 (AXP) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
美国运通(AXP)基本面分析
美国运通 (AXP) 处于银行业与投资服务行业,最新年度营业收入$56.12B,处于行业6,净利润$10.70B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$365.37,最高价为$425.00,最低价为$320.00。
关于美国运通(AXP)的更多详情
公司特定风险:
- 商业支出放缓:账单业务总额增速已放缓至8%,受商业卡支出急剧放缓至仅3%的拖累,导致近期季度营收略低于市场普遍预期。
- 重组成本与裁员:美国运通宣布计划削减全球约5%的员工(减少3,500至4,000个工作岗位),并承担3.36亿美元的税前重组费用,反映出随着费用增长快于营收增长,运营摩擦正在加剧。
- 面临差旅及可选消费的宏观逆风风险:作为一家以消费为核心的发卡机构,AXP更容易受到企业和高端消费者紧缩差旅及娱乐开支的影响,而这些行业对高企的能源价格和宏观经济放缓较为敏感。
- 估值溢价与股价表现相对滞后:相比更广泛的金融板块平均水平,该股持续以更高的市盈率倍数交易,而随着AXP表现落后于Visa和万事达卡等支付网络同行,其股价极易面临估值压缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







