


雅培(ABT)股票11月2日盘中上涨3.67%:背后推手曝光


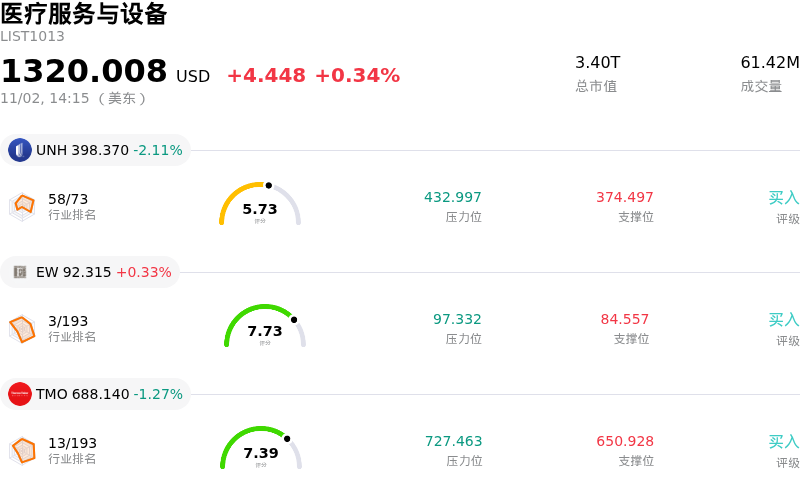
雅培 (ABT) 盘中上涨3.67%, 所属行业医疗服务与设备上涨0.34% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 联合健康 (UNH) 下跌 2.11%;Edwards Lifesciences Corp (EW) 上涨 0.33%;赛默飞世尔科技 (TMO) 下跌 1.27%。
今日是什么导致了雅培(ABT)股价上涨?
在经导管心血管治疗学术会议(TCT)上展示的积极临床数据,为雅培(Abbott Laboratories)提供了核心利好催化剂。该公司公布了评估 Amulet 360 左心耳封堵器的 VERITAS 研究中令人鼓舞的一年期临床结果,展现出其在房颤患者预防中风方面具有高封堵成功率和低并发症率。与此同时,雅培还重点展示了评估用于治疗钙化冠状动脉的 SonicForce 冠状动脉血管内冲击波碎石系统的 Tectonic 研究的成功成果。双重临床数据的公布强化了投资者对该公司高毛利心血管设备业务组合增长轨迹的信心。
上述临床进展有助于抵消第三季度财报发布后的早期不确定性。当时管理层微调了全年销售额指引,同时宣布计划在 2027 年前将营养品业务板块拆分为独立的上市公司。华尔街日益将拟议的拆分视为释放价值的催化剂,认为其消除了与婴儿配方奶粉诉讼相关的法律阴霾,并使剩余核心业务能够作为一家精简高效的医疗科技与诊断公司运营。同时,近期监管文件显示的机构建仓迹象支撑了市场情绪,缓解了短期下行压力。
从技术面来看,该股近期突破关键短期均线,触发了系统性买盘和动量资金流入。结合稳定的股息分红表现,以及涵盖结构性心脏病器械和精准肿瘤诊断且不断扩充的产品管线,雅培坚实的基本面再次吸引了寻求优质医疗板块标的的机构投资者配置资金。
雅培(ABT)技术分析
雅培 (ABT) 技术面来看,MACD(12,26,9)数值1.561,处于买入状态,RSI数值67.626处于中性状态,Williams%R数值1.193处于超买状态,注意关注。
雅培(ABT)基本面分析
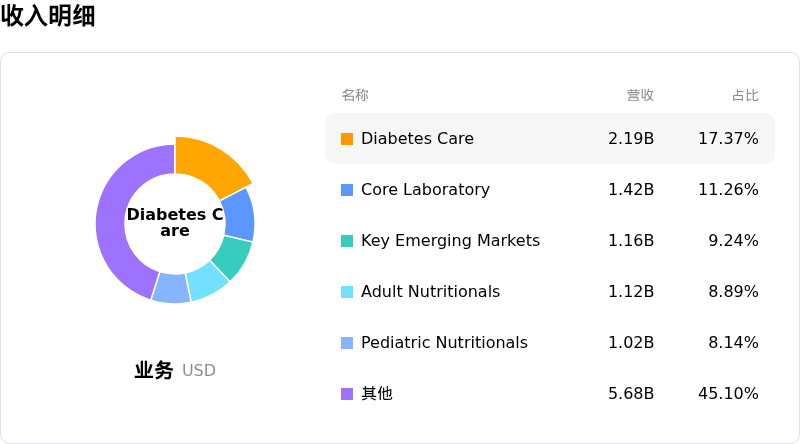
近一月多位分析师给出公司评级为买入。目标价预测平均价为$119.49,最高价为$136.00,最低价为$103.00。
关于雅培(ABT)的更多详情
公司特定风险:
- 全年增长指引下调: 在雅培(Abbott Laboratories)将其 2026 全年可比销售额增长指引下调至约 6.0%(低于此前预期的 6.5%–7.5%)后,Argus Research 将其评级从“买入”下调至“持有”。这一调整主要是由于电生理等关键增长驱动因素的需求放缓。
- 糖尿病护理竞争加剧: 竞争对手德康医疗(Dexcom)强于预期的季度执行力及上调的业绩展望,加剧了雅培核心产品 FreeStyle Libre 持续葡萄糖监测(CGM)业务的市场份额压力,打压了糖尿病护理业务的短期增长预期。
- 营养品业务拆分引发的执行风险: 雅培计划拆分其规模达 85 亿美元的营养品部门,这带来了显著的运营风险、过渡成本以及关于股息和负债分配的不确定性,同时还面临全球定价和医保报销方面的逆风。
- 持续的法律成本与资产负债表杠杆: 围绕特殊医学用途婴儿配方奶粉的持续诉讼负债(面临数千起待审诉讼),加上收购 Exact Sciences 后资产负债表规模的扩大,继续限制着公司的估值和财务灵活性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







