


雪佛龙(CVX)股票11月2日盘中下跌3.24%:真相来了


雪佛龙 (CVX) 盘中下跌3.24%, 所属行业能源 - 化石燃料下跌3.73% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 下跌 3.50%;雪佛龙 (CVX) 下跌 3.24%;瓦莱罗能源 (VLO) 下跌 3.75%。
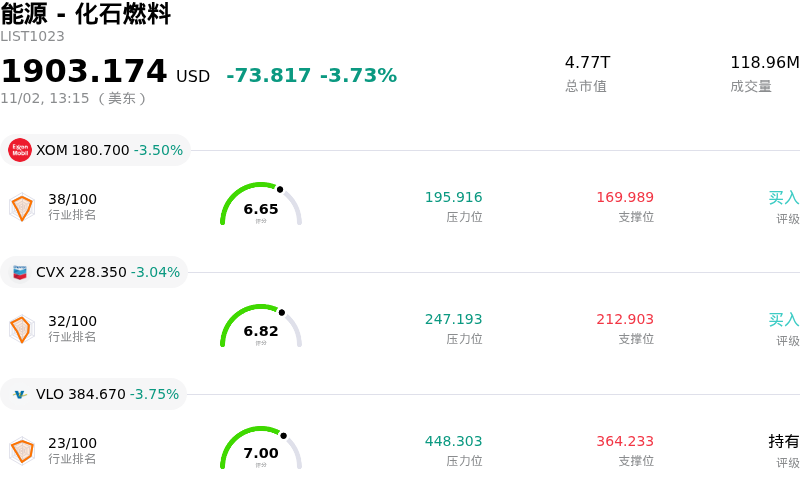
今日是什么导致了雪佛龙(CVX)股价下跌?
在公布第三季度财报后,雪佛龙股价曾一度大幅上涨并逼近52周高点,但随后遭遇回调。尽管在创纪录的炼油加工量和强劲的下游利润率推动下,该公司营收和净利润均超华尔街预期,但投资者仍选择获利了结。随着大宗商品价格波动拖累整体能源板块,财报公布之初的看涨热情逐渐被短期抛售压力所取代。
机构投资者关注的焦点之一是雪佛龙稳健保守的资本配置策略。尽管创造了大量的自由现金流,但这家石油巨头仍将股票回购规模维持在年度目标区间的下限。管理层将强化资产负债表和削减净负债置于扩大股票回购之上。虽然这种严守纪律的做法增强了长期的财务韧性,但与维持更激进回购计划的同行相比,这也构成了相对劣势,进而促使短期资金进行了重新配置。
展望未来,市场情绪既包含了对公司运营表现的认可,也反映出对中短期大宗商品价格动能的谨慎态度。华尔街分析师普遍对雪佛龙的执行力及核心项目进展保持积极态度,并在财报发布后上调了多项目标价。然而,市场依然担忧近期强劲的炼油利润率和高企的能源实现价格可能会在后续几个季度回归常态。由于大宗商品价格波动继续主导着能源市场的估值,投资者似乎正在雪佛龙强劲的运营基本面与更广泛的宏观经济不确定性以及潜在的业绩放缓之间寻求平衡。
雪佛龙(CVX)技术分析
雪佛龙 (CVX) 技术面来看,MACD(12,26,9)数值0.579,处于买入状态,RSI数值59.408处于中性状态,Williams%R数值44.818处于买入状态,注意关注。
雪佛龙(CVX)媒体舆情
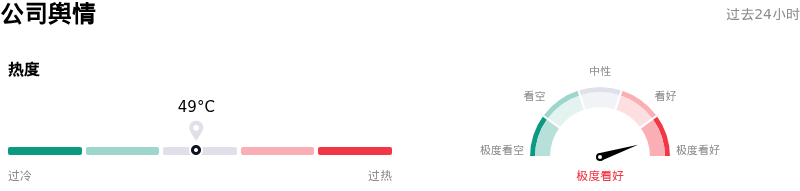
雪佛龙 (CVX) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
雪佛龙(CVX)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$231.72,最高价为$272.00,最低价为$175.00。
关于雪佛龙(CVX)的更多详情
公司特有风险:
- 上游盈利面临环比压力:尽管超出了较低的市场普遍预期,但由于大宗商品实现价格下降、提货量减少以及上游时间安排的不利影响(合计17亿美元),雪佛龙2026年第三季度的调整后盈利仍较第二季度环比减少16亿美元。
- 即将来袭的数十亿美元重组损失:美国证监会8-K文件和近期管理层披露显示,由于Hess Midstream资产的出表及重组,预计2026年第四季度将产生30亿至40亿美元的非现金税后损失。
- 第四季度运营维护与指引逆风:前瞻性指引突出了第四季度的运营中断情况,预计上游检修和停机影响的日产量达17.5万至22.5万桶油当量,同时下游维护将给税后盈利带来4亿至5亿美元的冲击。
- 海外业务的地缘政治与执行脆弱性:到2031年将其委内瑞拉合资公司产量翻倍至每日60万桶的战略,使其现金流暴露于严重的地缘政治不稳定、监管不确定性以及不断变化的制裁机制风险之下。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







