超威半导体(AMD)股票11月2日盘中下跌3.00%:关键驱动因素揭晓


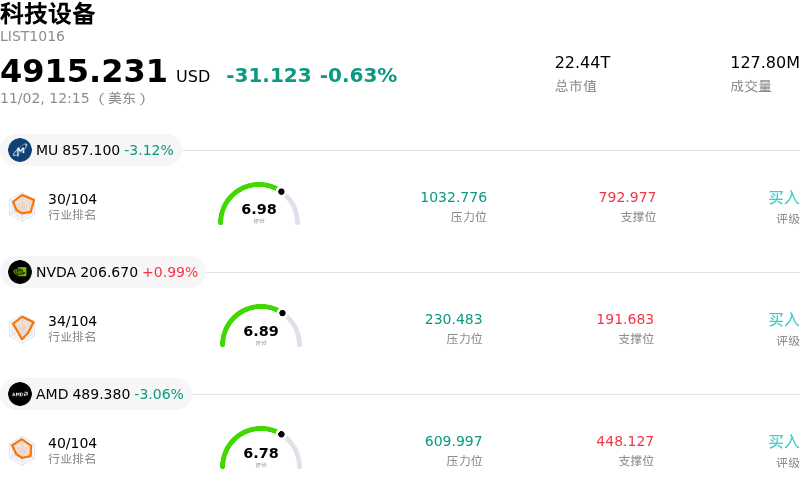
超威半导体 (AMD) 盘中下跌3.00%, 所属行业科技设备下跌0.63% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 3.15%;英伟达 (NVDA) 上涨 1.00%;超威半导体 (AMD) 下跌 3.00%。
今日是什么导致了超威半导体(AMD)股价下跌?
在超威半导体(AMD)预定公布第三季度财务业绩之前,由于市场参与者采取战术性避险操作,公司股价面临下行压力。鉴于期权市场已提前反映财报发布后的剧烈波动,机构投资者选择减少近期风险敞口以管理事件风险。尽管在服务器CPU市场份额扩张和重大AI加速器部署的支撑下,公司保持着强劲的发展势头,但较高的估值倍数设定了苛刻的业绩门槛,促使投资者在管理层发布最新信息前谨慎获利了结。
这一股价下行走势同时也反映了在主要行业同行对PC市场发表谨慎言论后,整个半导体行业所面临的更广泛逆风。存储部件价格上涨和企业硬件预算收紧,加剧了市场对客户端处理器板块出货量可能疲软的担忧。虽然与快速增长的数据中心部门相比,个人电脑芯片在收入中的占比相对较小,但供应链成本压力和宏观支出不确定性仍继续对芯片制造领域的整体情绪构成短期拖累。
此外,市场对人工智能资本支出的审视也加剧了盘中波动。尽管云服务提供商仍在继续为Instinct加速器和Helios系统架构预留算力,但投资者依然聚焦于在制造规模扩大的初始阶段毛利率是否会遭受暂时性挤压。因此,在第三季度业绩和全年业绩指引明确数据中心业务扩张轨迹之前,市场参与者普遍保持保守姿态。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值-14.596,处于卖出状态,RSI数值37.476处于中性状态,Williams%R数值98.082处于超卖状态,注意关注。
超威半导体(AMD)媒体舆情
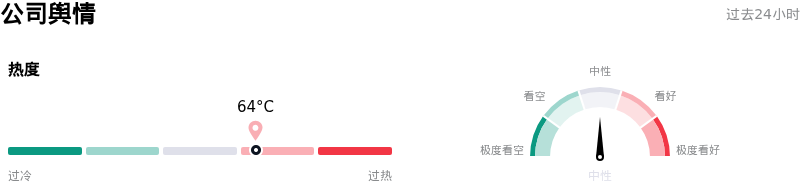
超威半导体 (AMD) 公司舆情热度来看,当前热度64,处于很热状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$629.13,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特有风险:
- PC 市场疲软带来的外溢传染效应:在竞争对手英特尔发布令人失望的业绩展望后,AMD 股价大跌 10.9%,因市场已消化消费级 PC 需求疲软、存储芯片成本上升以及客户端处理器平均售价面临压力等逆风因素。
- 分析师下调目标价与估值倍数压缩:Melius Research 下调了 AMD 的目标价,理由是大型科技公司的大规模融资向市场注入大量证券,同时消费级设备预期放缓,导致 AI 硬件供应商短期内普遍面临估值倍数压缩。
- 三季报发布前的高估值压力:目前 AMD 的滚动市盈率已超过 130 倍,比内在估值指标高出约 70%。如果其业绩和第四季度指引未能大幅超出华尔街预期,在 11 月 3 日发布财报之前,该公司将面临加剧的下行波动风险。
- 供应链与产能限制:全行业范围内的基板短缺和高带宽内存供应紧张,威胁到 AMD 旗下 EPYC 服务器 CPU 和 Helios AI 平台的产能爬坡,可能限制其满足眼前市场需求的能力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。