英特尔(INTC)股票11月2日盘中下跌4.33%:原因全解读


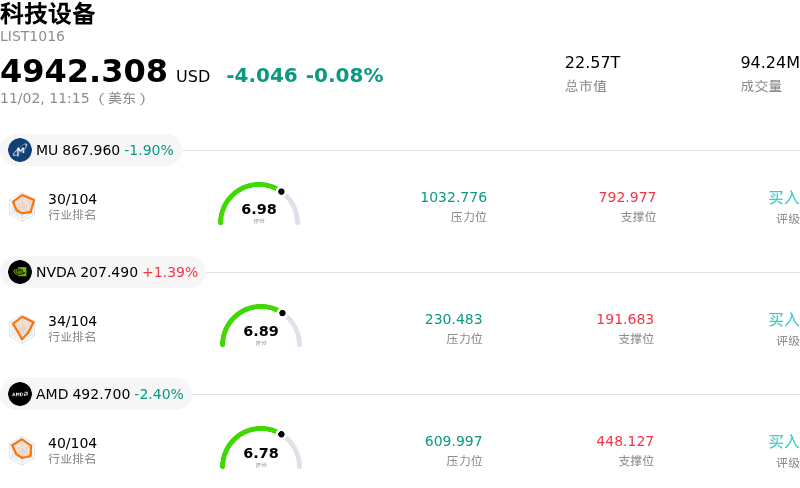
英特尔 (INTC) 盘中下跌4.33%, 所属行业科技设备下跌0.08% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 1.91%;英伟达 (NVDA) 上涨 1.38%;超威半导体 (AMD) 下跌 2.40%。
今日是什么导致了英特尔(INTC)股价下跌?
在投资者消化英特尔最新的季度财报与前瞻预测之际,该公司股价承受下行压力。尽管受数据中心和人工智能业务强劲需求的推动,英特尔第三季度营收和调整后每股收益均超出了市场一致预期,但管理层给出的第四季度业绩指引远低于华尔街预期。业绩前景不及预期的主因是个人电脑市场疲软态势加剧,其中内存组件价格上涨以及企业技术预算收缩抑制了客户端处理器的出货量。
运营瓶颈与执行挑战也加剧了市场的消极情绪。尽管服务器处理器需求强劲,但供应链限制使英特尔无法充分捕捉企业计算需求。此外,一家海外制造工厂的运营中断也对近期预期营收构成了阻力。虽然该公司的专属代工业务实现了营收扩张,但该部门巨大的运营亏损继续压缩整体利润率,并引发了市场对何时能实现盈利的质疑。
华尔街分析师对业绩指引不及预期迅速做出反应,掀起了一轮下调评级与目标价的浪潮。多家研究机构下调其评级至“中性”或“持有”,理由是客户端业务持续疲软、存在执行风险以及面临竞争对手持续的市场份额争夺。更为广泛的机构重新评估,结合前期上涨后的获利回吐,共同加剧了抛售压力,市场参与者纷纷调整对该半导体巨头近期盈利轨迹的预期。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-5.791,处于卖出状态,RSI数值23.987处于卖出状态,Williams%R数值99.508处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
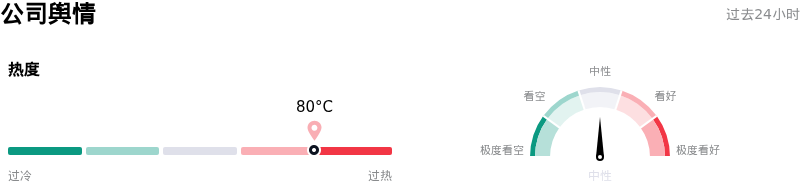
英特尔 (INTC) 公司舆情热度来看,当前热度80,处于很热状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$95.16,最高价为$160.00,最低价为$70.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 第四季度业绩展望严重逊于预期及利润率承压: 英特尔预计第四季度营收为150.0亿美元至160.0亿美元,调整后每股收益为0.25美元,均低于华尔街预期的171.0亿美元和0.44美元。管理层还将第四季度调整后毛利率指引从第三季度的44.1%下调至38%,引发卖方机构普遍下调其目标价。
- 客户端PC市场持续萎缩: 管理层警告称,由于零部件/内存价格上涨以及预计将持续至2027年上半年的客户库存调整,客户端计算业务营收面临超出预期的下滑——其中PC芯片营收预计环比下降超过20%。
- 以色列晶圆厂运营中断: 英特尔位于以色列的Fab 28晶圆厂发生运营中断,严重影响了生产日程,引发的产能限制预计将使第四季度营收减少约3亿美元,并在两个季度内累计造成高达6亿美元的营收损失。
- 基板供应受限与外部代工业务放缓: 华尔街分析师指出,服务器CPU生产仍受到基板供应紧张和封装瓶颈的限制,而英特尔代工服务(Intel Foundry)尚未在外部无晶圆厂客户中取得实质性的商业采用。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。