甲骨文(ORCL)股票11月2日开盘下跌4.42%:背后推手曝光


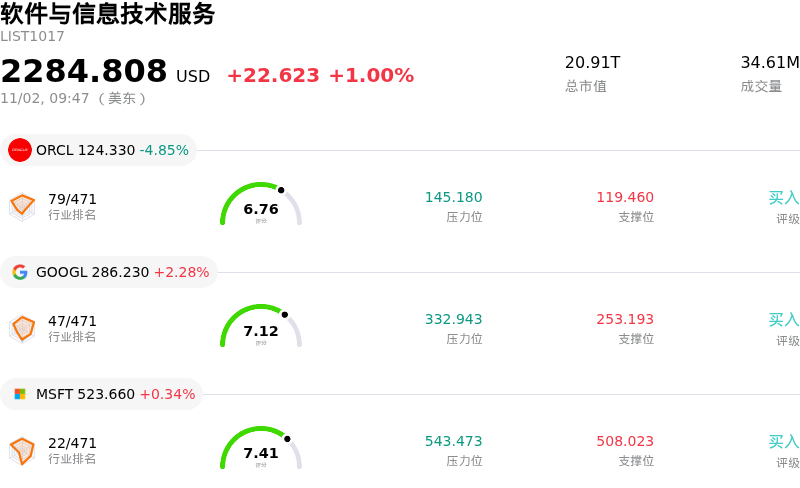
甲骨文 (ORCL) 开盘下跌4.42%, 所属行业软件与信息技术服务上涨1.00% ,公司涨幅跑输行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 下跌 4.42%;谷歌-A (GOOGL) 上涨 2.25%;微软 (MSFT) 上涨 0.07%。
今日是什么导致了甲骨文(ORCL)股价下跌?
在披露旨在为其庞大的人工智能及云基础设施扩张计划筹集资金的重大融资方案后,甲骨文公司股价出现明显下行波动。该公司宣布了一项由两部分组成的融资计划,在增发普通股与发行高级债券之间等额分配。针对发行新普通股带来的即期股权稀释风险,以及对公司长期债务负担和整体杠杆率不断上升的隐忧,投资者表现出谨慎态度。
尽管管理层在近期举行的投资者日活动中提出了针对 2030 财年雄心勃勃的营收与盈利目标,但市场焦点仍高度集中于在高密度 AI 云托管市场竞争所需的高昂资本支出。甲骨文正不断扩大其数据中心容量,以满足核心合作伙伴的强劲需求,但预计在中短期内达到的资本支出峰值持续压制投资者情绪。相比内部现金流,公司对外部资本市场的依赖凸显出在实现持续正向自由现金流之前,资助高资本支出建设所面临的运营压力。
华尔街的反应依然存在分歧。部分机构分析师基于对长期 AI 需求的坚定信心、建设峰值过后资本密集度将有所降低的预期,以及相对于长期盈利潜力具有吸引力的估值,上调了该股评级。然而,短期交易格局主要由供给侧的资产负债表调整及宏观科技板块的调仓所主导。在市场对现金流转化能力及这些庞大 AI 基础设施投资的回报率获得更清晰的确定性之前,其股价表现仍可能受到融资压制因素的拖累。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值0.477,处于中性状态,RSI数值41.558处于中性状态,Williams%R数值93.002处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
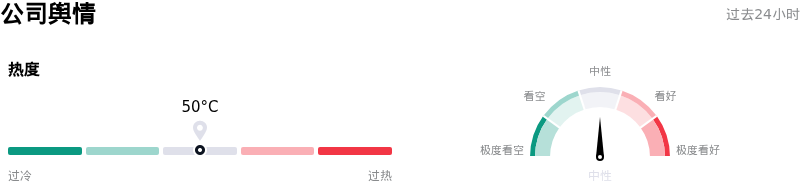
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
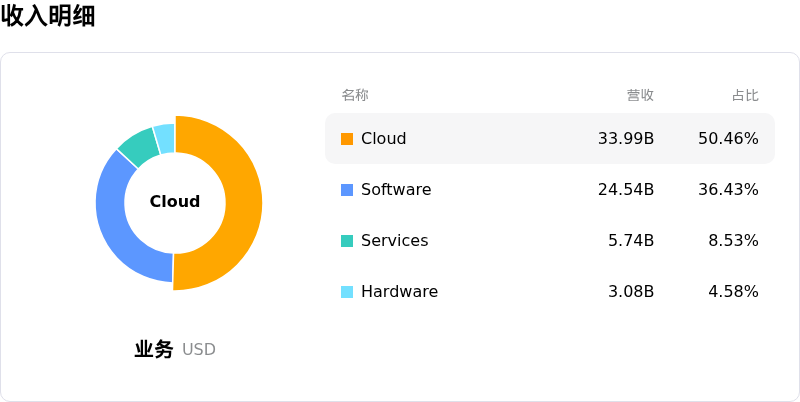
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$240.10,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 股票与债券发行带来的稀释风险:甲骨文提交了S-3表格货架注册文件,披露拟发行100亿美元普通股并同时发行100亿美元高投资级债券的计划,因即时股权稀释和额外杠杆引发盘中波动。
- 2027财年营收指引不及预期:管理层重申了2027财年900亿美元的营收预测,不及华尔街分析师904亿美元的普遍预期,引发了对执行速度以及将云订单转化为报表营收所需时间的担忧。
- 云业务积压订单客户高度集中:甲骨文云基础设施剩余履约义务(RPO)积压订单的大部分集中于单一核心AI客户(OpenAI),导致其营收确认极易受到该交易对手特定运营或财务中断的影响。
- 高财务杠杆与基础设施资金消耗:在标普将其信用评级下调至BBB-后,甲骨文在总计约1690亿美元的债务和租赁义务中继续面临居高不下的偿债负担,因在AI数据中心上的激进资本支出延长了近期自由现金流为负的状态。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。