


英国石油(BP)股票10月13日盘中上涨3.90%:原因全解读



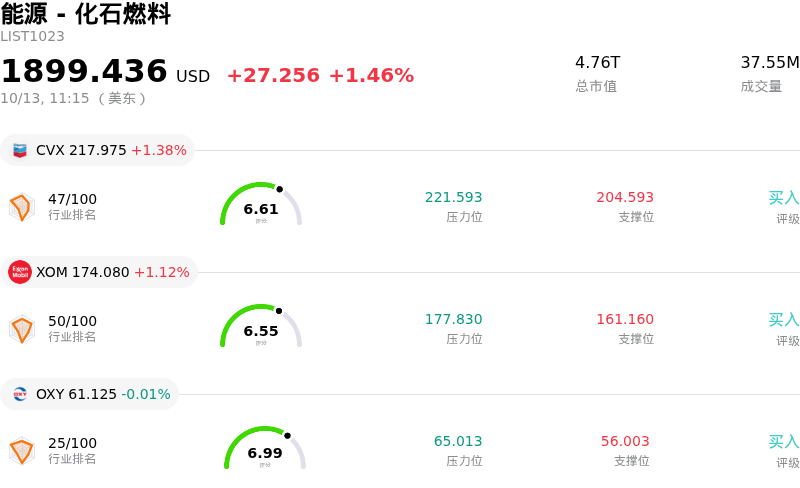
英国石油 (BP) 盘中上涨3.90%, 所属行业能源 - 化石燃料上涨1.46% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 雪佛龙 (CVX) 上涨 1.44%;埃克森美孚 (XOM) 上涨 1.12%;西方石油 (OXY) 下跌 0.01%。
今日是什么导致了英国石油(BP)股价上涨?
因市场参与者对该能源巨头的第三季度交易更新反应积极,BP股价呈现出显著的上行趋势。引发买盘兴趣的核心催化剂在于资产负债表的优化速度快于预期,其突出表现是净负债大幅下降,使公司得以提前约一年实现其减债目标。强劲的经营现金流、营运资金的释放以及资产出售所得共同促成了这一里程碑。此外,公司宣布即将由首席执行官梅格·奥尼尔(Meg O'Neill)主持发布全面的战略更新,这进一步强化了市场情绪,树立了投资者对其严明资本分配纪律和聚焦核心运营的信心。
该期间的运营指标展现出各主要业务板块强劲的基本面势头。BP指出,其指示性炼油利润率环比大幅飙升,同时天然气销售与交易业务的业绩也显著增强。在持续的地缘政治紧张局势和中东供应担忧支撑下,全球原油价格居高不下,为其上游收益提供了强劲助推。投资者在很大程度上忽视了集中在天然气和低碳转型业务中的非现金减值计提,转而看重核心能源业务稳健的潜在盈利能力和造血能力。
股价的积极表现也反映出机构支持的不断增强,金融分析师鉴于基本面走强纷纷上调了盈利预测。随着报告的上游产量保持稳定,且杠杆指标提前明显改善,BP显著提升了自身的财务灵活性。在本月晚些时候发布完整季度业绩之前,强劲的炼油利差、高企的大宗商品实现价格以及结构性的资产负债表改善,共同增强了投资者对其盈利韧性和资本回报前景的乐观预期。
英国石油(BP)技术分析
英国石油 (BP) 技术面来看,MACD(12,26,9)数值0.660,处于买入状态,RSI数值70.191处于买入状态,Williams%R数值0.763处于超买状态,注意关注。
英国石油(BP)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$50.73,最高价为$64.00,最低价为$41.00。
关于英国石油(BP)的更多详情
公司特定风险:
- 巨额低碳资产减值:BP在2026年第三季度交易更新中披露,预计税后减值费用将在30亿美元至45亿美元之间,这主要是由于随着该公司缩减可再生能源投资,其天然气和低碳转型能源部门出现了大幅资产减记。
- 客户业务部门利润率承压:由于零售燃料利润率收窄、基础油投入成本上升对嘉实多品牌造成影响,以及中游业务的财务贡献减少,客户业务单元的盈利正面临下行压力。
- 炼油加工量下降与运营脆弱性:预计第三季度炼油加工量已放缓至每日1,375千桶至1,405千桶(mb/d)——低于2026年第二季度的1,467千桶/日——此外还受到上游石油产量略有下降以及恶劣天气导致墨西哥湾平台临时关停的叠加影响。
- 战略转型与资本配置执行拖累:战略迅速从低碳投资转向核心石油和天然气资产带来了持续的执行风险,同时分析师强调,对油价波动的残留脆弱性以及历史墨西哥湾和解义务依然存在。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








