


拉姆研究(LRCX)股票10月6日盘中下跌3.87%:背后推手曝光



拉姆研究 (LRCX) 盘中下跌3.87%, 所属行业科技设备上涨0.43% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 0.15%;英伟达 (NVDA) 上涨 1.04%;迈威尔科技 (MRVL) 上涨 3.62%。
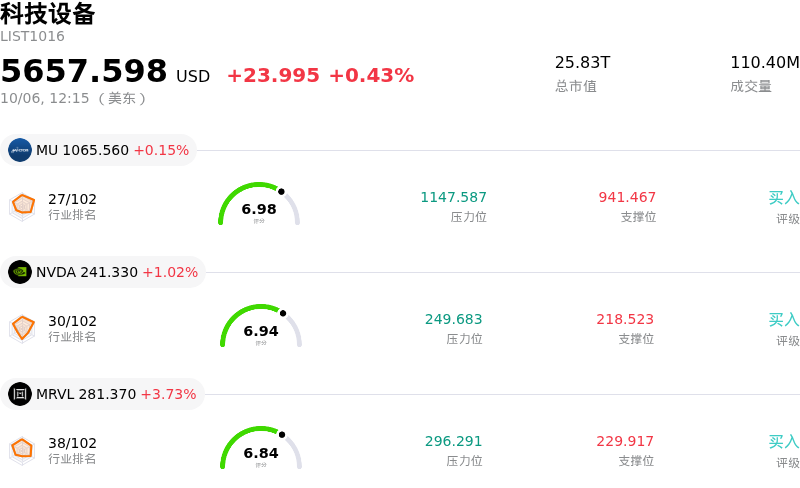
今日是什么导致了拉姆研究(LRCX)股价下跌?
在半导体设备板块经历一轮持续上涨后,因市场参与者纷纷获利了结,泛林集团盘中遭遇震荡走低压力。前几周,在人工智能基础设施建设热情以及先进晶圆制造设备资本支出持续增长的推动下,该股表现跑赢大盘。在经历了如此迅猛的涨幅后,投资者选择在行业催化剂释放前重新评估风险敞口,从而引发了短期获利回吐。
尽管卖方机构情绪乐观(包括分析师上调目标价,并强调泛林集团在先进逻辑制程和存储设备领域的市场份额提升),但股价仍出现回调。华尔街分析师强调,与洁净室产能和下一代芯片制造相关的需求能见度依然强劲。然而,考虑到该公司将于本月晚些时候公布季度财报,且估值倍数较历史水平偏高,市场参与者选择减仓以规避下行风险。
此外,整体板块走势和宏观经济情绪也加剧了股价承压。美债收益率走高以及高增长科技股的例行调仓对半导体设备厂商构成压制。尽管在高性能计算和定制芯片结构性需求的支撑下,晶圆制造设备的长期基本面依然稳固,但短期股价走势仍反映出市场对估值、宏观环境以及财报发布前仓位调整的高度敏感。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值10.273,处于买入状态,RSI数值58.445处于中性状态,Williams%R数值23.713处于买入状态,注意关注。
拉姆研究(LRCX)基本面分析
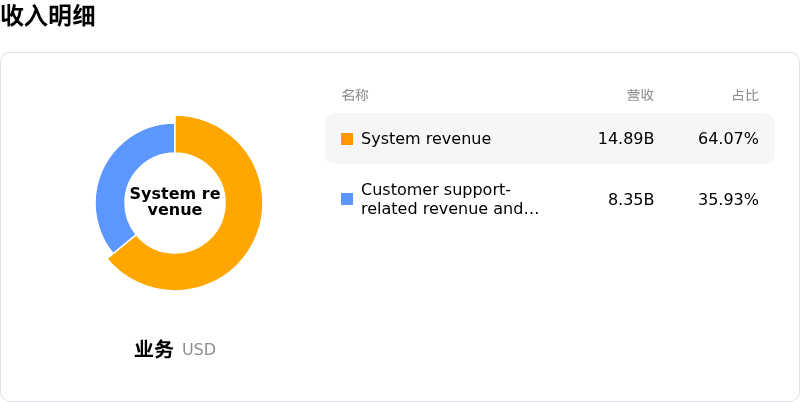
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$371.65,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 估值承压与高业绩预期: 泛林集团当前的滚动市盈率接近59倍,远高于其23.8倍的5年历史中位数。如果在10月21日发布财报前,其业绩指引无法支撑华尔街的高预期,该股极易在盘中出现大幅回调。
- 内部人士大量减持套现: 市场监管文件显示,在过去12个月里,公司内部人士累计抛售了1.759亿美元的股票,而买入交易为零。在股价处于高估值倍数附近交投之际,这表明内部人士缺乏增持信心。
- 监管风险与终端市场需求分化: 该公司正面临美国对华先进半导体设备出口管制带来的持续逆风;同时终端需求出现分化,非人工智能领域的消费级与工业芯片市场疲软,对整体晶圆制造设备支出构成威胁。
- 应计项目增长与现金流差异: 财务质量模型显示,该公司对非现金应计项目的依赖度日益增加,且相对于现金生成能力而言,资产负债表扩张迅速。若客户的设备安装进度拖延,公司将面临营运资金风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







