甲骨文(ORCL)股票9月15日收盘下跌3.07%:关键驱动因素揭晓



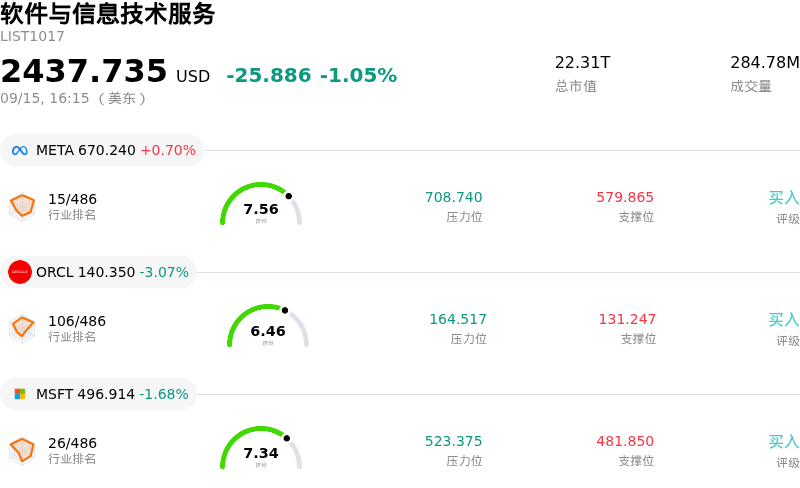
甲骨文 (ORCL) 收盘下跌3.07%, 所属行业软件与信息技术服务下跌1.05% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 0.70%;甲骨文 (ORCL) 下跌 3.07%;微软 (MSFT) 下跌 1.68%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文股价面临下行压力,因重组费用以及市场对巨额人工智能基础设施支出的持续担忧共同打压了投资者情绪。该公司已向多个部门的员工通知了新一轮裁员安排,受裁员补偿金影响,其财年重组预算增加了7亿美元,达到约28亿美元。尽管裁员旨在精简运营,但高企的前期成本直接拖累了近期盈利预期,并凸显出业务转型过程中伴随的运营摩擦。
市场反应的背后,是对甲骨文激进的资本分配策略日益加剧的焦虑。管理层重申了高达950亿美元的财年资本支出预测,以支持云计算和人工智能数据中心的快速扩张。尽管市场对云基础设施的需求以及剩余履约义务依然强劲,但巨额资本支出导致现金流承压和债务水平攀升,引发机构投资者对近期投入资本回报率的质疑。从高毛利、强造血能力的软件模式向资本密集型云基础设施提供商的转变持续引发华尔街分歧,融资成本上升更是加剧了自由现金流面临的阻力。
此外,近期内部人士的信息披露也进一步影响了市场走势,包括执行主席拉里·埃里森(Larry Ellison)终止了一项预先安排的股票出售计划,在企业软件板块波动加剧背景下向市场释放了复杂信号。美债收益率高企以及更广泛的市场避险情绪等宏观不利因素,进一步加剧了大盘科技股的压力。展望未来,其股价表现将取决于管理层能否在保持资本支出理性增长的同时,展现出将庞大的人工智能订单积压转化为增厚现金流收入的实质性进展。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-2.172,处于中性状态,RSI数值43.000处于中性状态,Williams%R数值97.966处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
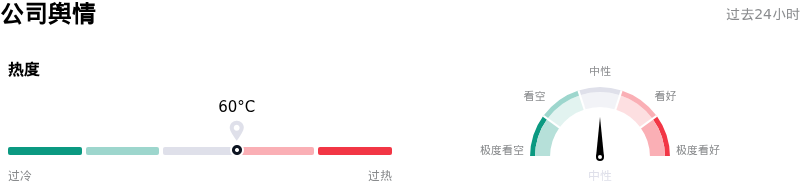
甲骨文 (ORCL) 公司舆情热度来看,当前热度60,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
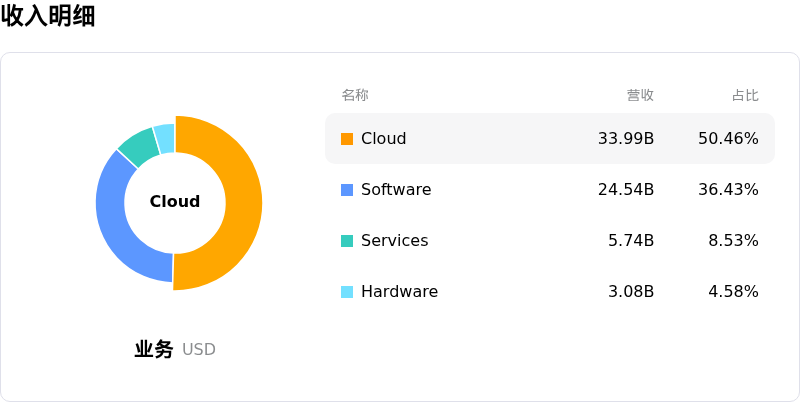
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$247.89,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特有风险:
- 资本支出消耗与现金流收缩: 甲骨文披露,由于用于AI数据中心扩张的资本支出激增至285亿美元,公司季度自由现金流为负54亿美元,加剧了其1250亿美元债务负担下的资产负债表压力,并促使包括RBC和Scotiabank在内的华尔街机构下调其目标价。
- AI积压订单中的客户集中度风险: 机构分析师强调,甲骨文高达6640亿美元的剩余履约义务积压订单存在严重的运营脆弱性,其中约一半的承诺额严重依赖OpenAI,使未来的收入转化易受客户采购转变或基础设施延误的影响。
- 重组与遣散负债不断扩大: SEC披露文件显示,甲骨文将其2026年重组计划进一步扩大7亿美元,使估计的重组费用总额达到28亿美元,以消化大幅裁员带来的日益增加的裁员补偿和合同终止成本。
- 传统软件收入结构性下滑: 甲骨文报告其传统软件部门收入同比下降3%至55亿美元,表明随着企业客户持续退出传统的本地部署应用,公司营收面临持续拖累,营业利润率也面临风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。