优惠


沃尔玛财报前瞻:营收有望增长超 5%,华尔街最高目标价直指 155 美元


AI播客


美东时间11月19日,沃尔玛将公布2027财年第三季度业绩。市场预期营收约1871.8亿至1873.0亿美元,同比增幅约5.3%至5.4%,调整后每股收益为0.63至0.64美元。华尔街普遍看好其供应链优势吸引中高收入阶层回流,市占率持续扩张,数字广告与线上平台保持两位数高增长。若财报超预期,股价有望突破关键阻力位创新高,期权市场暗示财报后或现6%左右双向波动。
TradingKey - 沃尔玛营收有望增长超 5%,财报后股价有望再创新高。
美东时间11 月 19 日,沃尔玛(WMT)作为全球最大零售商与美国消费经济的“超级风向标”,将于美股盘前正式公布 2027 财年第三季度业绩。在当前美国 10 月零售销售稳健增长、通胀粘性与高利率环境交织的宏观背景下,其财报与市场前瞻展现了极强的抗压性与增长动能。
市场一致预期沃尔玛Q3营收大约落在 1,871.8 亿至 1,873.0 亿美元之间,较去年同期稳健增长约 5.3% 至 5.4%,充分体现其在大规模基数下的市占率扩张能力;调整后每股收益大约为 0.63 至 0.64 美元,与公司此前给出的指引区间为 0.62 至 0.64 美元基本一致。
尽管消费受到冲击,华尔街仍然看好沃尔玛,分析师普遍给予“买入/优于大盘”评级,最高看涨至155美元,如下:
机构 | 目标价 | 评级逻辑 |
Oppenheimer、Tigress Financial | 155.00 美元 | 看好其高毛利的数字广告业务与线上第三方平台维持两位数高速增长,推动整体盈利结构优化。 |
瑞银 | 149.00 美元 | 看好其电商与生态圈变现能力。 |
摩根大通 | 145.00 美元 | 强调其防御属性与市占率持续扩张。 |
伯恩斯坦 | 142.00 美元 | 点评其轻资产高利润业务的结构性高速增长。 |
美银 | 139.00 美元 | 聚焦于自动化供应链与履约配送效率提升带动的营业利润率改善。 |
富国银行 | 135.00 美元 | 认可其在不牺牲毛利率的前提下维持强大价格竞争力的能力。 |
总体来说,华尔街看好沃尔玛强大的供应链优势使其在总体消费预算受压的环境下,成功吸引大批中高收入阶层回流,带动全美市占率持续扩张,并认可其数字广告业务与线上第三方平台 Marketplace 展现两位数的高增长。
目前,沃尔玛股价为126.77美元,而期权市场暗示财报发布后股价可能出现6%左右的双向波动。这意味着,若沃尔玛公布的财报超预期,其股价极有可能冲破今年强阻力位135美元并再创新高。
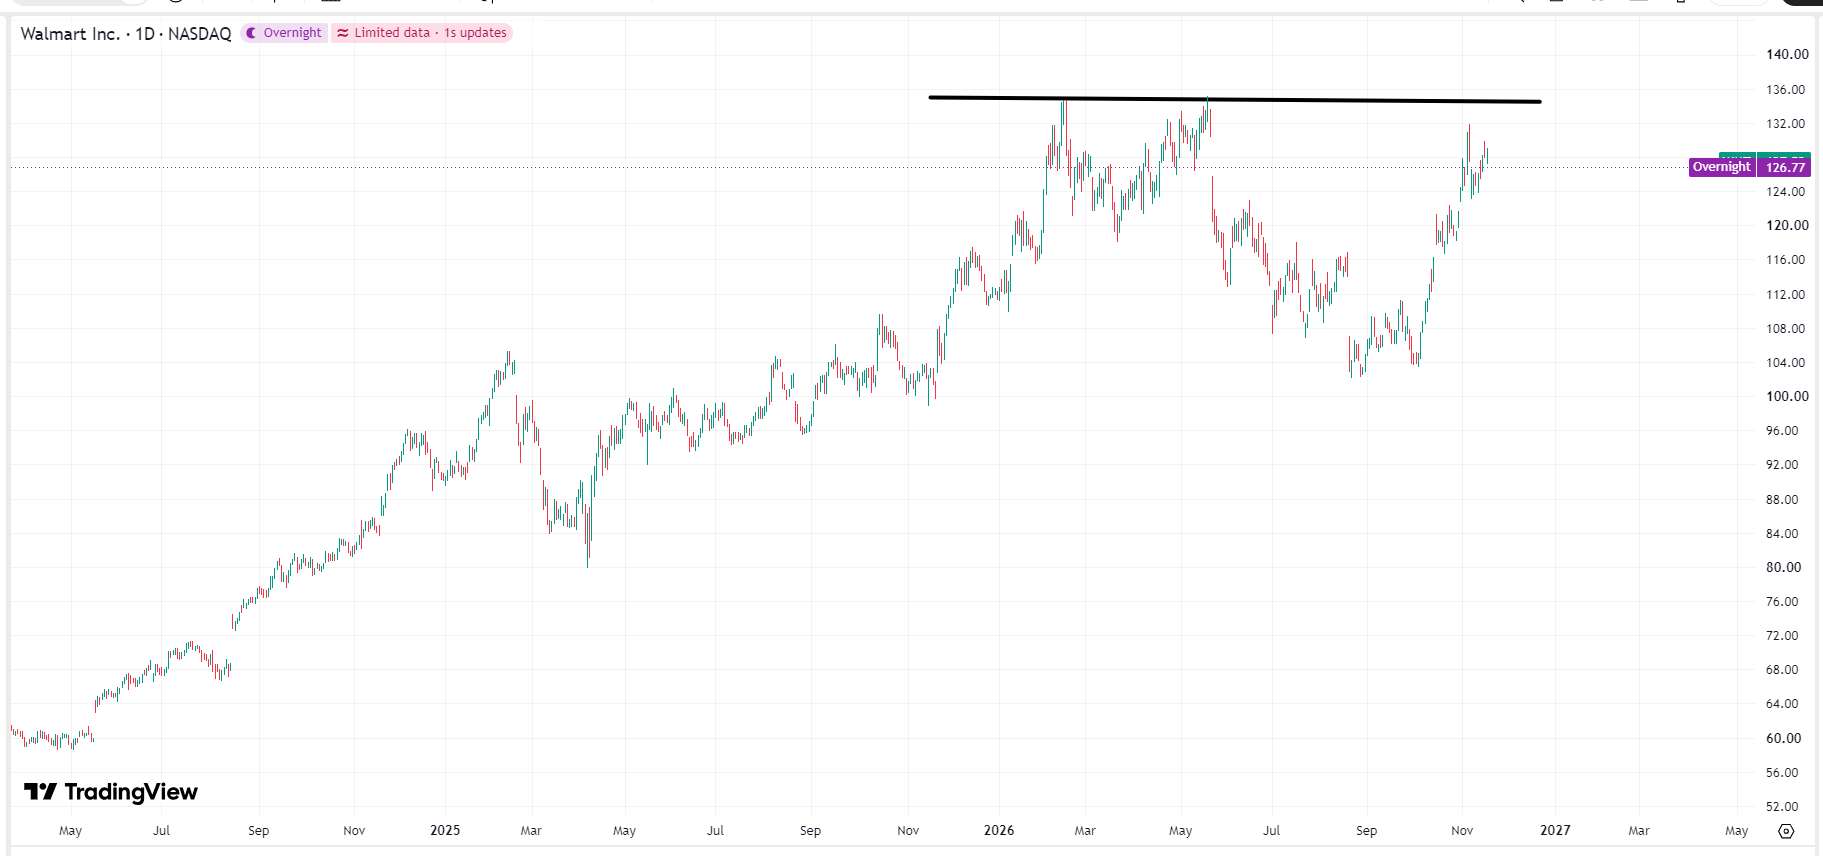 沃尔玛股价图表,来源:TradingView
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。