甲骨文股价短线上涨超13%!料2028财年H2自由现金流转正,资本开支将在2029财年回落



AI播客


甲骨文在投资者日公布乐观长期指引,预计2029财年自由现金流达300亿美元,较市场预期显著改善,推动股价短线大涨超13%。随着AI数据中心产能集中交付,资本开支将于2027至2028财年见顶后回落。公司预计2030财年收入将超过2250亿美元,非GAAP每股收益超21美元,并明确未来融资与债务控制规划以缓解市场担忧。
TradingKey - 甲骨文(ORCL)股价短线快速上涨超13%。据悉,公司周三在拉斯维加斯投资者日宣布,预计于2028财年下半年实现自由现金流转正,2029财年自由现金流至少达到300亿美元,并将截至2030财年的额外融资规模控制在200亿美元。
据悉,投资者日前普遍认为公司2029财年自由现金流仍为负值。此次指引因此直接改善了市场对AI基础设施建设何时结束持续消耗现金的预期。
受消息面影响,ORCL股价大幅上涨,截至发稿,涨12.29%,报146.57美元。
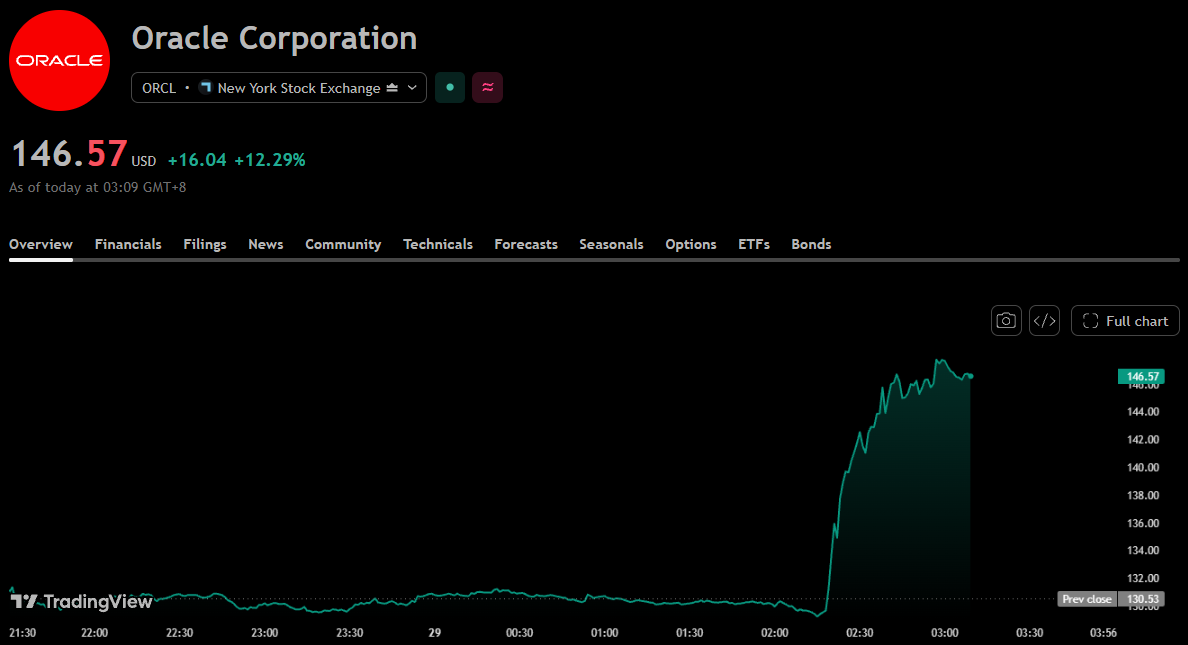
甲骨文股价图,来源:TradingView
甲骨文正从数据库软件公司向AI算力供应商拓展,为OpenAI等客户大规模建设数据中心。订单带来增长机会,但设备采购和基础设施建设需要先投入资金,收入与现金回报则要随后兑现。
这种时间差已体现在财务数据中。截至2026年5月的财年,甲骨文自由现金流为负237亿美元。截至本周二收盘,其股价年内已下跌33%,市场持续关注数据中心投资规模、交付速度,以及建设资金能否转化为回报。
次更新将建设与回款的节奏连接起来。首席财务官希拉里·马克森(Hilary Maxson)表示,公司预计未来几年新增交付7吉瓦数据中心容量,使2028财年末的总容量超过10吉瓦。随着产能交付,资本开支将在2027至2028财年经历高峰,并于2029财年回落。
这意味着,甲骨文预计新增产能开始贡献业务收入的同时,建设现金支出将逐步下降,两者共同推动自由现金流改善。公司进一步表示,2029财年起将依靠自身资金支持增长。
现金流转正之前,甲骨文也明确了融资安排:截至2030财年,额外融资规模不超过200亿美元,其中股权融资和新增债务各100亿美元,不包括现有债务再融资。此前,公司已在2027财年第一季度完成200亿美元的按市价股票发行。
明确融资规模,有助于投资者评估未来股权摊薄和债务增加的幅度。甲骨文还预计,2029财年净债务与调整后EBITDA之比将降至3.5倍以下,并将维持投资级信用评级、支付股息和支持增长列为资本配置重点。
增长目标方面,公司预计2030财年收入超过2250亿美元,较2026财年的复合年增长率超过35%,非GAAP营业利润率超过40%,非GAAP每股收益超过21美元。同时,公司重申2027财年收入至少900亿美元、非GAAP每股收益8.10美元的展望。