美光股价预测:加息压力下短暂跌破900美元,重返历史高点遥遥无期?



AI播客


美光股价近期冲击历史高点失败,主要受宏观通胀超预期、半导体板块去杠杆及同业竞争情绪扰动影响。尽管面临阶段性回调,但公司基本面未恶化,HBM产能售罄且毛利率显著高于传统DRAM,支撑业绩爆发式增长。当前前瞻市盈率已降至约12.3倍,估值显著低估。技术面上,守住740美元关键支撑位是维持高位震荡结构的关键,若跌破恐引发进一步抛售。
美光股价冲击历史高点失败
TradingKey - 2026年二季度,HBM3e 产能售罄与 AI 服务器需求爆发,驱动美光 (MU) 股价持续飙升,并于6月底冲至1,255美元,创下历史新高。7月,美光股价出现剧烈洗盘,股价一度深幅回调至737美元。
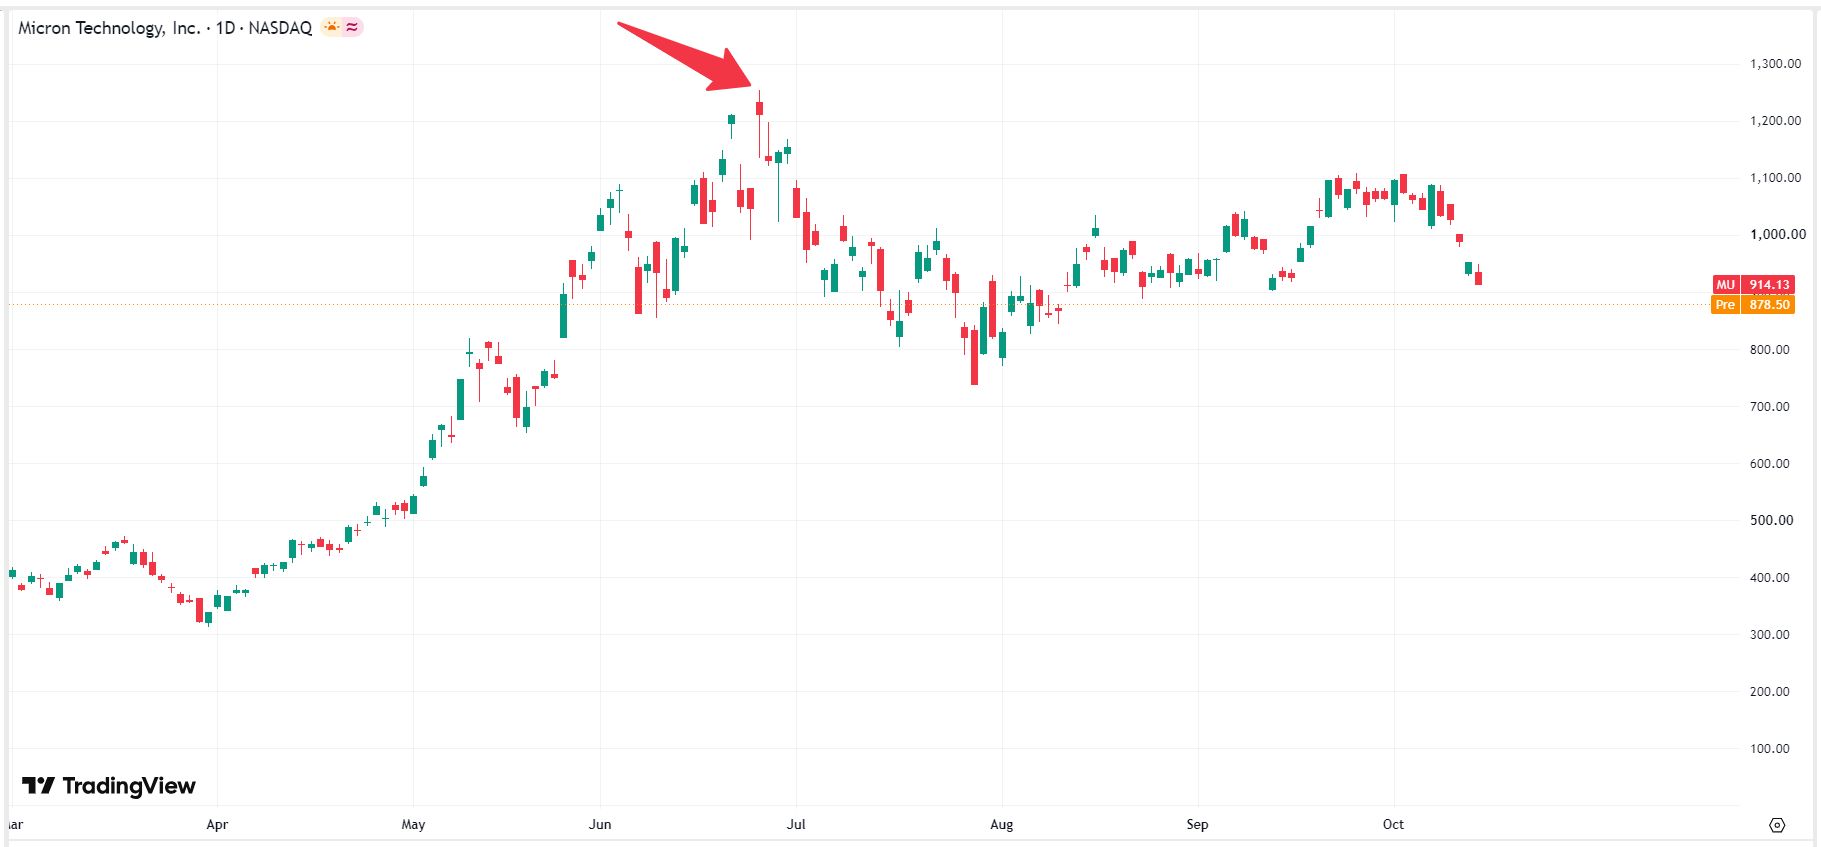
美光股价图表,来源:TradingView
8月,美光股价逐渐反弹走强,于10月初冲至1100美元附近,但是并不能企稳该位置,随后持续回落,相继跌破1000美元、900美元等重要关口,意味着冲击历史高点失败。
美光股价为何下跌?
美光这次冲击历史新高失败,主要受到宏观通胀数据突袭、板块连带去杠杆、同业竞争情绪扰动的三重夹击。 10月初,美光突破 1,000 美元之后,衍生品市场堆叠了庞大的看涨期权。在大盘与半导体龙头连带回调下,引发了高位多头杠杆连锁清算。
10月10日,中国存储大厂长鑫存储(CXMT)宣布在 4F² DRAM 结构技术上的突破,引发了市场对未来中低端 DRAM 市场供需结构与竞争加剧的短期担忧,促使部分机构资金从存储板块中回笼现金,美光股价进一步遭到打击。
10月14日,美国公布的9 月 CPI 数据超出预期,原油与汽油涨幅大幅抬高标题通胀。美联储(Fed)货币政策预期转向紧缩或延后降息,导致美债收益率跳升,率先打压了高估值半导体板块,美光作为高 Beta 芯片股首当其冲遭遇量化资金程序化抛售,股价再次跌破900美元。
美光股价还能重返历史高点?
美光科技冲刺历史高点失败并且股价持续回落,并非公司基本面转坏或 AI 存储器周期结束,而是典型的宏观 CPI 通胀数据突袭与科技板块整体去杠杆引发的阶段性洗盘。这也意味着,只要 10 月下旬至 11 月宏观通胀情绪逐步消化、美债收益率回稳,极低的估值将吸引庞大的机构价值买盘重新进场,美光股价年底重返历史高点的概率仍然较大。
美光作为英伟达次世代 AI 架构的核心存储器供应商,其 2026 年与 2027 年的 HBM 产能早已被全球科技巨头抢购一空。此外,HBM 的产品毛利率显著高于传统 DRAM,将持续推动美光未来数个季度的营收与每股收益(EPS)维持爆炸性增长。目前,美光的前瞻市盈率(P/E)已修复至约 12.3 倍的极低水平,相较于其高达 70%+ 的年度 EPS 爆发力意味着当前股价已被市场显著低估,存在上涨的需求。
美光股价技术分析:守住740美元是关键
在经历了 10 月初美国 CPI 超预期升温、半导体板块高位去杠杆以及跌破 900 美元关口后,美光的技术形态正处于高位宽幅震荡的极限回测阶段。 回顾美光 2026 年的波段走势可以看出,740 美元是冲击历史高点之后回撤的最低点,而且正好落于 61.8% 关键支撑区域,此位置通常是极限洗盘的终点。
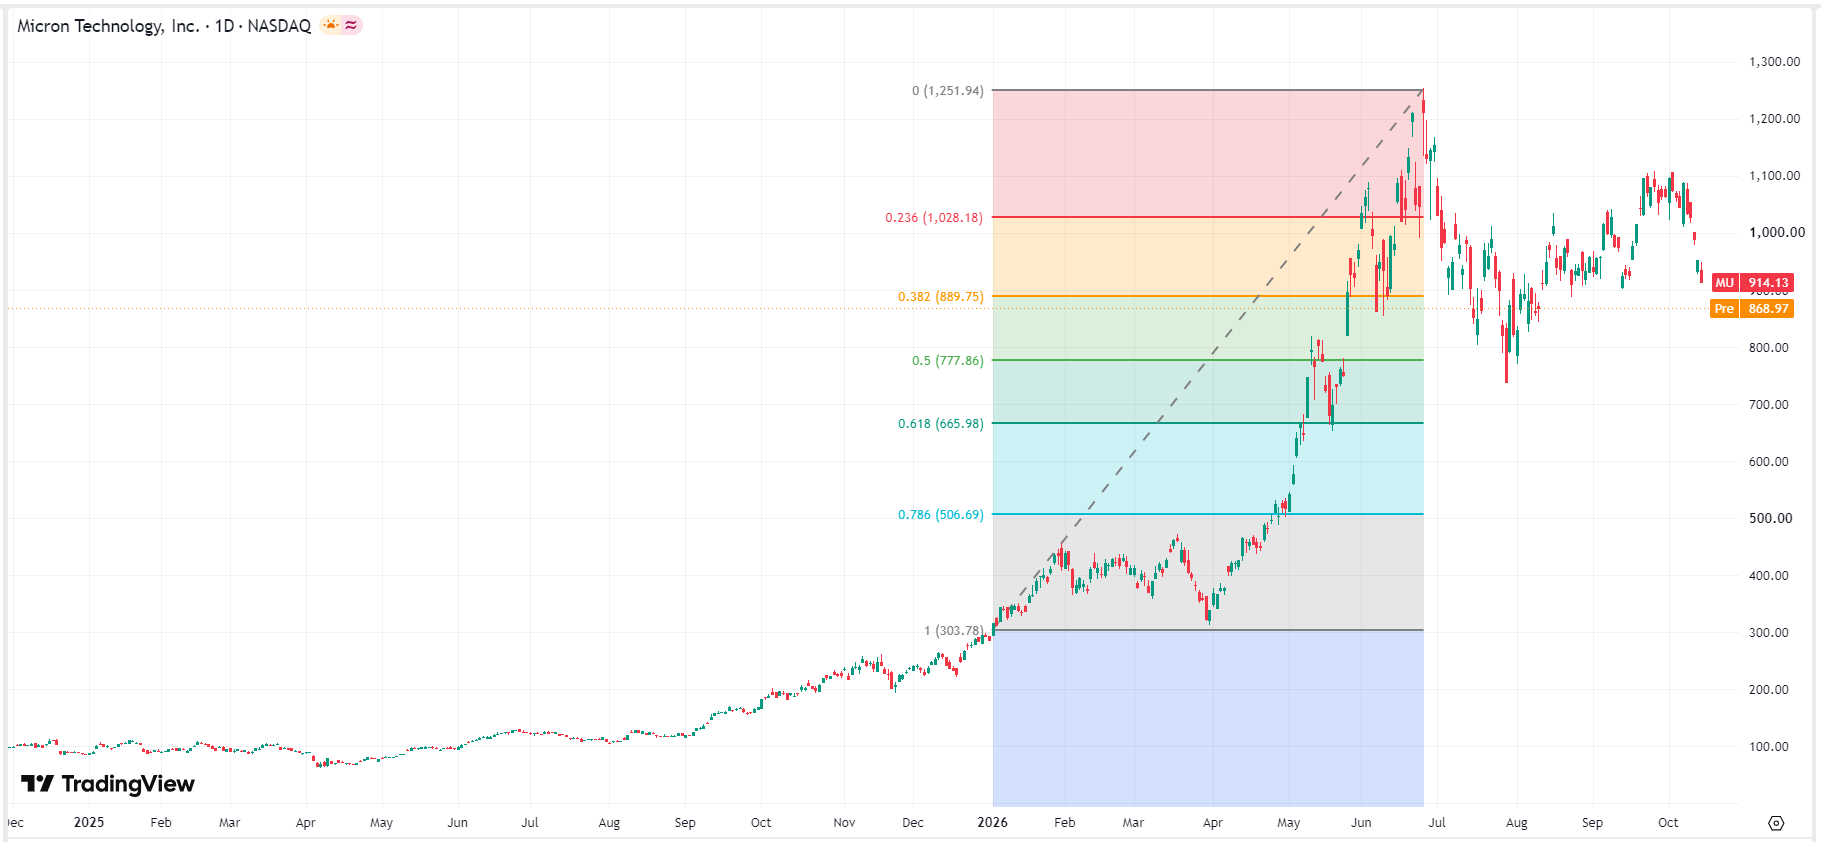 美光股价图表,来源:TradingView
一旦美光在日 K 线收盘价实质跌破前低740 美元,将宣告自 6 月以来的高位巨幅箱体整理结构失效,恐引发长线机构资金与程序化交易的次级避险抛售,下探 650–680 美元的下一个次级支撑。
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。