强生财报前瞻:营收稳健但盈利承压,华尔街最高看涨至320美元



AI播客


强生将于美东时间10月13日盘前公布2026财年第三季度财报。市场预期营收将稳健增长超5%,但受并购一次性研发费用影响,调整后每股收益或将小幅下滑。华尔街机构对其实施买入评级,看好肿瘤药与医疗科技复苏及长线防御属性。技术面显示股价维持多头结构,若财报符合预期将震荡上行,需关注并购摊销对盈利的短期压制风险。
TradingKey - 强生财报即将开榜,市场预期营收稳健难掩盈利承压,但是华尔街仍然普遍看涨其股价。
美东时间10月12日,医疗保健巨头强生公司(JNJ)股价在公布财报承压下行,盘前下跌0.26%,暂报260.77美元。明天(10月13日)美股盘前,强生将正式公布 2026 财年第三季度(Q3)财务报告,届时能否推动其股价上涨呢?
强生作为医疗保健与防御型蓝筹股的风向标,市场普遍预期其即将公布的财报整体呈现出营收稳健增长但盈利受并购摊销微压。得益于肿瘤学旗舰药物与医疗科技板块复苏,营收预期保持 5% 以上的稳健增长。然而,调整后每股收益(EPS)可能出现小幅下滑,原因是强生在 Q3 包含了收购 Firefly Bio 及与 Sail Biomedicines 合作产生的大约10 亿美元一次性研发费用。
根据华尔街机构共识预测显示,强生2026 Q3 财报核心可能如下:
关键指标 | 华尔街共识预测 | 去年同期(Q3 2025) | 预计同比增长率(YoY) |
营业收入 | 253.6 亿 – 254.0 亿美元 | 240.0 亿美元 | +5.4% 至 +5.8% |
调整后每股收益 | 2.45 – 2.66美元 | 2.77 美元 | -3.9% 至 -5.0% |
尽管短期每股收益受研发摊销影响可能出现下滑,但华尔街机构对强生的中长线前景依然抱有极高信心,顶级投行普遍持买入 / 温和买入评级,最高看涨至320美元,具体如下:
机构 | 最新目标价 | 核心观点与看点 |
HSBC / UBS Group | 320.00 美元 | 认可强生防御型资产强劲的自由现金流与 2027 年后新药接棒能力。 |
高盛 | 305.00 美元 | 看好医疗科技复苏与心脏泵营收强劲带动。 |
美银 | 303.00 美元 | 认为并购研发费用带来的短线 EPS 下修已被市场消化,维持积极看多。 |
摩根士丹利 | 294.00 美元 | 产品组合多元化,长线受 Stelara 专利到期冲击有限。 |
花旗 | 290.00 美元 | 肿瘤药物增速超越预期,防御型蓝筹股在宏观波动中具高吸引力。 |
富国银行 | 282.00 美元 | 医疗设备及心律管理领域需求持续改善。 |
从技术分析来看,强生股价仍然维持多头结构,短期可能继续维持在240-280美元区间波动。若即将公布的财报基本符合或超出市场预期,强生股价大概率震荡向上。相反,若低于市场预期,强生股价可能再次下探7月低点245美元,表现非常差的极端情况下可能跌至今年低点220美元。
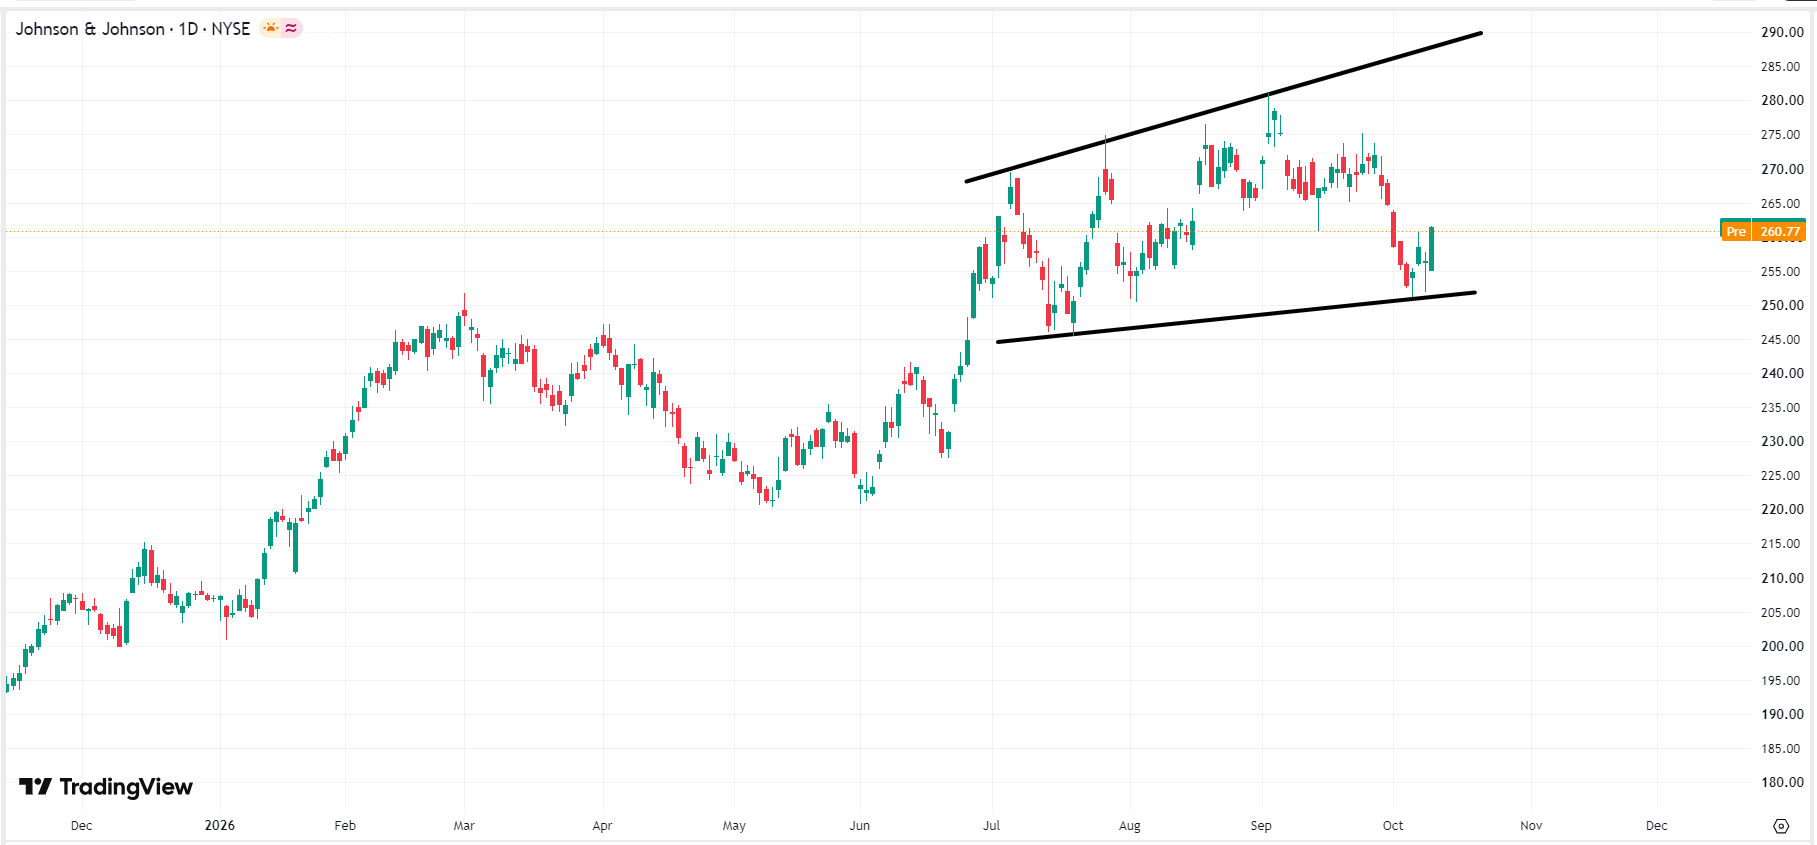 强生股价图表,来源:TradingView
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。