Bloom Energy涨超13%,突破300美元整数关口!杰富瑞指订单支撑增长预期



AI播客


美东时间9月29日,Bloom Energy盘初飙升超13%并创近期新高。大摩维持“增持”评级及310美元目标价,看好其受益于AI数据中心电力需求。杰富瑞维持“持有”评级,目标价264美元,指出其增长逻辑未变,但面临项目审批、天然气供应及收入依赖少数大单的延期风险。技术面上,股价重回多条均线之上,当前处于斐波那契回撤位之间,若突破0.786回撤位有望指向历史高点,否则存在回调风险。
TradingKey - 美东时间9月29日,Bloom Energy(BE)盘初飙升超13%,收复昨日全部跌幅,并创出近期新高。
摩根士丹利维持对该股的“增持”评级和310美元目标价,认为已签约项目、多吉瓦级合作伙伴关系,以及强劲的2026年业绩指引,有望缓冲独立项目推进延迟对近期盈利的影响。
市场对数据中心电力需求的预期是这轮上涨的重要背景。随着AI数据中心需要持续、稳定的供电,Bloom Energy的固体氧化物燃料电池受到关注。这类设备可较快部署,为大型云服务商和数据中心提供现场供电、离网或微电网方案。
不过,不同机构对增长兑现的把握程度仍有分歧。杰富瑞将Bloom Energy目标价上调至264美元,距离现价仍有约10%的距离,同时并未上调评级,仍维持“持有”评级。
该机构认为,凭借“表后供电”切入AI数据中心电力需求的逻辑没有改变,近期大型订单和产能扩张也支撑增长前景;但部分关键项目仍面临空气、水资源、天然气供应和地方审批方面的不确定性。
该机构表示,Bloom Energy目前相当一部分收入增长依赖少数大型项目,这也使公司的业绩对单个项目的推进节奏更加敏感。Jupiter项目就是一个典型案例。该项目原计划利用Bloom Energy燃料电池为大型AI数据中心提供电力,但天然气管道建设和地方许可问题增加了项目延期风险。Vineland等项目同样存在不同程度的审批和基础设施约束。
Jefferies因此认为,Bloom Energy当前最大的风险已经不是能否获得客户,而是这些大规模项目能否按照原定时间完成审批、建设和收入确认。
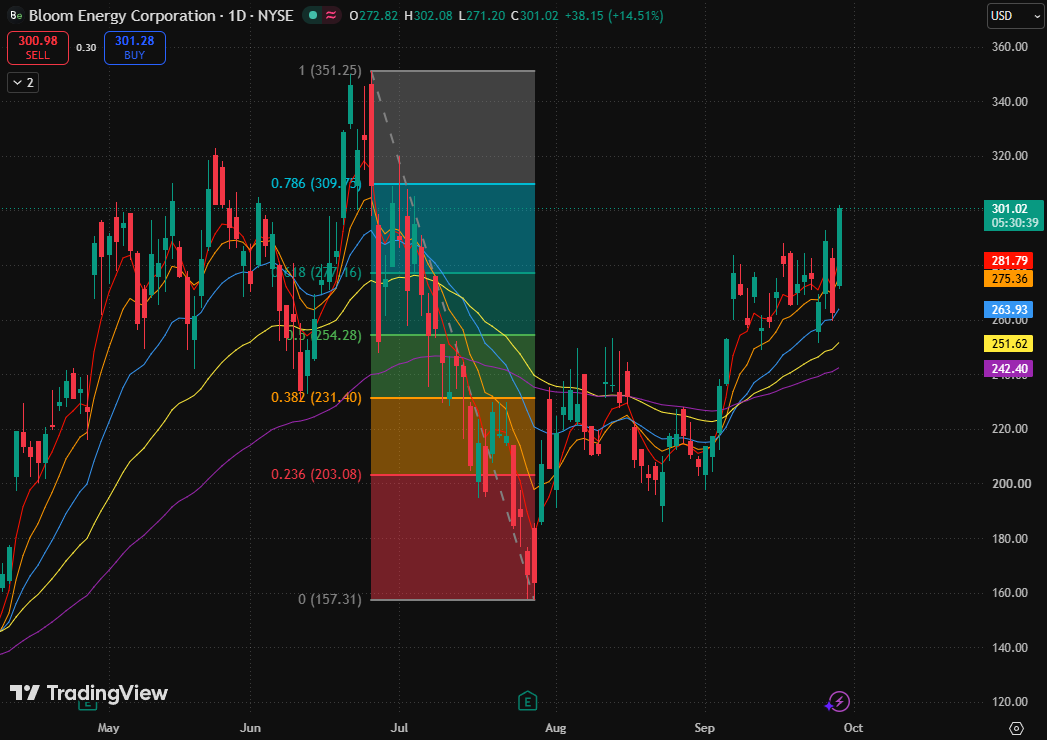
BE日线图,来源:TradingView
Bloom Energy股价从前一交易日的急跌位置快速反弹,重新站上5日均线(280.40美元)、10日均线(274.60美元)、20日均线(263.54美元)、80日均线(251.41美元)和160日均线(242.30美元),并收复0.618斐波那契回撤位(277.16美元)。
当前结构已从“支撑位附近急跌回踩”切回强势反弹,但仍处于0.618与0.786斐波那契回撤位之间,尚未突破0.786斐波那契回撤位(309.79美元)。
上行空间方面,若股价持续上涨突破0.786斐波那契回撤位(309.79美元),反弹有望继续指向历史高点309.79美元。
若突破乏力,股价仍可能重返0.618斐波那契回撤位(277.16美元)寻找支撑。弱势情况下,可能进一步回踩踩20日均线(263.54美元)与0.5斐波那契回撤位(254.28美元)支撑区。