美光股价预测:存储供给紧张继续支撑涨价,MU股价有望创下历史新高



AI播客


美光股价近期实现三连涨并重返千元关口,主要受AI板块回暖及DRAM供需偏紧预期支撑。分析机构维持其买入评级,预计第四财季营收环比增长约22%。尽管基本面强劲且产品端持续强化AI逻辑,但投资者仍需警惕9月30日财报公布前的高预期回调风险,重点关注未来盈利指引与产能状况。

TradingKey - 截至美东时间9月21日收盘,美光(MU)股价上涨2.77%,收报1043.96美元,盘中最高触及1064.49美元。美光股价近期已录得连续三个交易日上涨,累积涨幅超过12%,重新站稳1000美元关口,与此同时,AI芯片和半导体板块整体回暖,也为美光股价提供支撑。
DRAM供给紧张或延续,高价格继续支撑美光盈利
从基本面来看,支撑美光股价持续走高的核心因素在于DRAM供需预期。
Stifel分析师Brian Chin最新指出,2027年DRAM出货量增长可能从2026年的高20%区间放缓至15%—20%,但这并非需求走弱,而是受到产能瓶颈限制。供应增速难以匹配AI服务器和数据中心需求,反而可能使DRAM价格和厂商利润率继续维持高位。Stifel维持美光“买入”评级和1500美元目标价。
Stifel预计,美光截至9月底的第四财季营收可能环比增长约22%至507.8亿美元,基本高于公司此前给出的500亿美元左右指引;美光官方指引同时预计Q4毛利率约86%、调整后EPS约31美元。
产品端也继续强化AI存储逻辑。美光9月15日宣布推出全球首款512GB DDR5 RDIMM服务器内存模块,最高速度达到9200 MT/s,并正在与AMD和英特尔进行下一代服务器平台验证,主要面向AI、数据库和高性能计算需求。
对于投资者来说,需要注意美光将在9月30日公布第四财季财报。不过,当前美光股价已经提前反映较高盈利预期,因此9月30日财报不仅需要营收和EPS达到预期,DRAM/HBM价格、2027年供应状况以及下一季度指引可能更直接决定财报后的股价方向。
美光股价技术分析
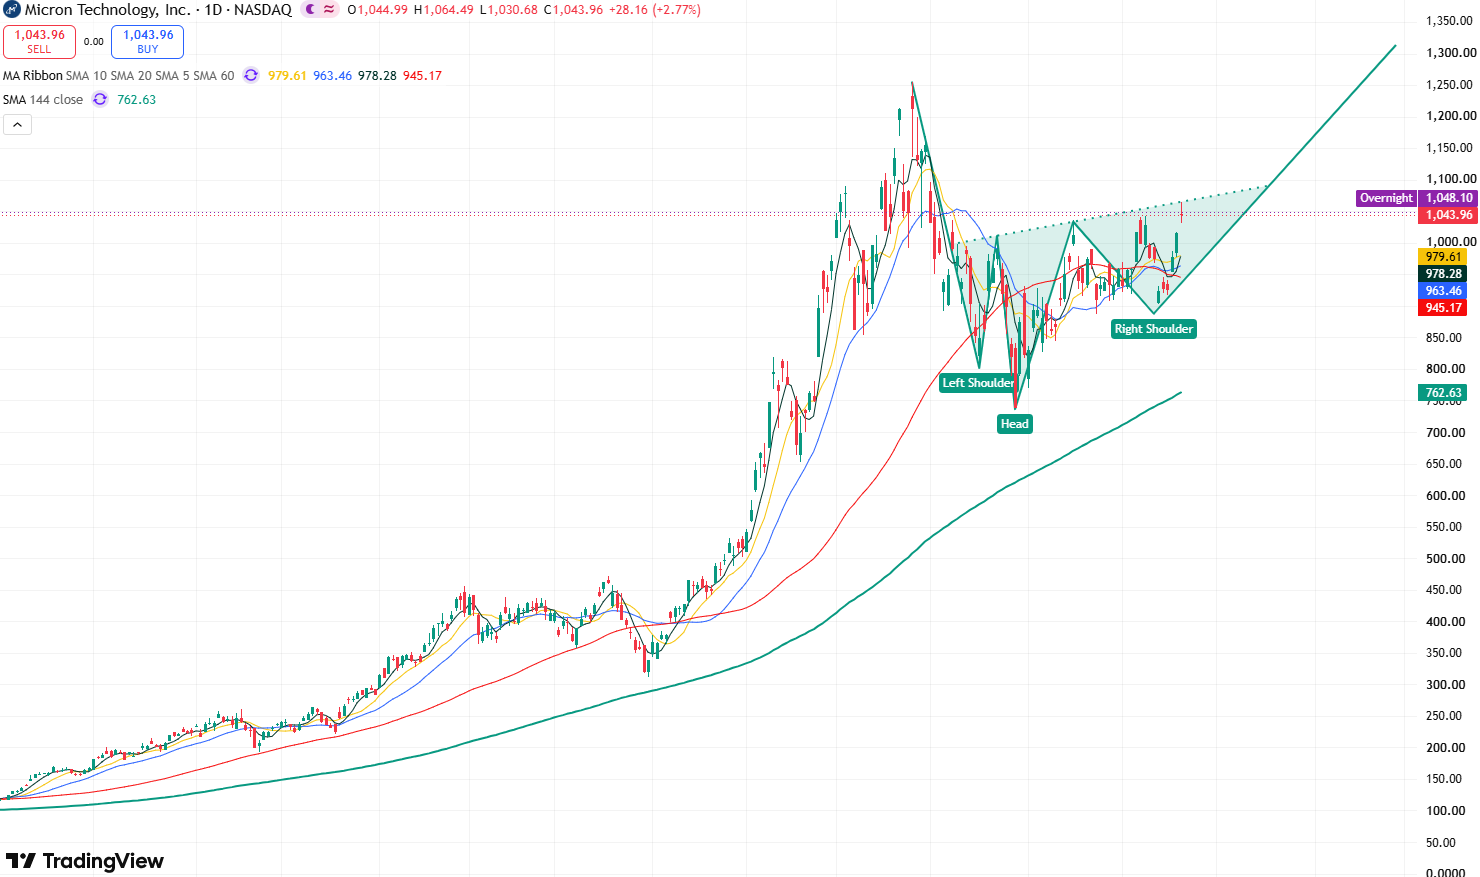
美光股价日线图,来源:TradingView
从美光股价的日线图来看,随着美光股价昨日再度上涨2.77%,目前已突破并站稳于9月8日高点1041美元上方,市场的多头动能得到进一步增强,同时股价的上行空间得到进一步打开。
上行方面,上涨的首要目标将向上修复7月1日的跳空缺口1154美元,再往上则有可能挑战历史高点1255美元,甚至有望刷新历史高点。
下行方面,股价下方首要支撑位注意1015美元,若此位置失守,股价可能将向下测试900美元支撑位。