SpaceX股价预测:股价重返150美元,SPCX还有多少上涨空间?



AI播客


SpaceX股价近期回升至150美元上方,经历上市初期的波动后完成估值修复。公司第二季度营收同比大幅增长,净亏损显著收窄,但上半年整体盈利仍承压,高昂市销率反映了市场对未来高速增长的强烈预期。技术面上,股价突破下降趋势线并形成均线金叉,短期买方力量增强。上方需关注157美元与171美元阻力位,下方支撑位在143至146美元区域,若跌破则存在调整风险。

TradingKey - 在经历上市初期的剧烈波动后,SpaceX(SPCX)股价重新站上150美元。自6月12日登陆纳斯达克以来,这只热门新股先快速冲高,随后又大幅回撤,短短三个月走完了一轮从狂热到降温、再到估值修复的过程。
6月12日IPO后,公司股票以150美元开盘,高于135美元的发行价,随后一度升至225.64美元,但又在8月初下探104.83美元。截至9月11日,该股收于151.21美元,单日上涨2.04%,较发行价高出约12%,但仍较历史高点回落约33%。
SpaceX盈利能力正在改善,但估值仍是最大压力
SpaceX目前仍处于亏损状态,但收入增长非常迅速。公司第二季度营收同比增长92%至78亿美元,净亏损则从去年同期约10亿美元收窄至5.41亿美元,每股亏损0.09美元,而且亏损幅度低于市场此前预期。
从单季表现来看,这已经释放出较为积极的信号,尤其是第一季度部分亏损受到一次性财务费用影响,因此第二季度利润状况的改善,可能意味着公司核心业务的经营表现正在逐步改善。
不过,如果把时间范围拉长到上半年,SpaceX的盈利能力仍然没有完全摆脱压力。今年上半年公司每股净亏损达到1.12美元,高于2025年同期的0.53美元,第一季度较大的亏损抵消了第二季度的改善。因此,SpaceX距离真正实现稳定盈利仍有一段距离。
根据现有市场预期,SpaceX第三季度和第四季度的每股收益有望分别达到约0.15美元和0.45美元,2027年全年EPS预期则进一步升至约1.75美元。如果这一盈利路径能够兑现,公司基本面无疑会比现在更强。
但问题在于,股价已经提前反映了相当一部分增长预期。按照约2万亿美元估值计算,即使以市场预计的2026年约447亿美元营收计算,SpaceX的市销率仍然高达40多倍。这意味着投资者买入的并不是一家已经成熟盈利的航天公司,而是在为未来数年的高速增长支付非常高的溢价。
因此,即使SpaceX未来几个季度继续改善利润,甚至正式进入盈利阶段,也不意味着股价一定能够持续上涨。只有实际业绩持续超越已经很高的市场预期,才能进一步支撑估值向上扩张。
SpaceX股价技术分析
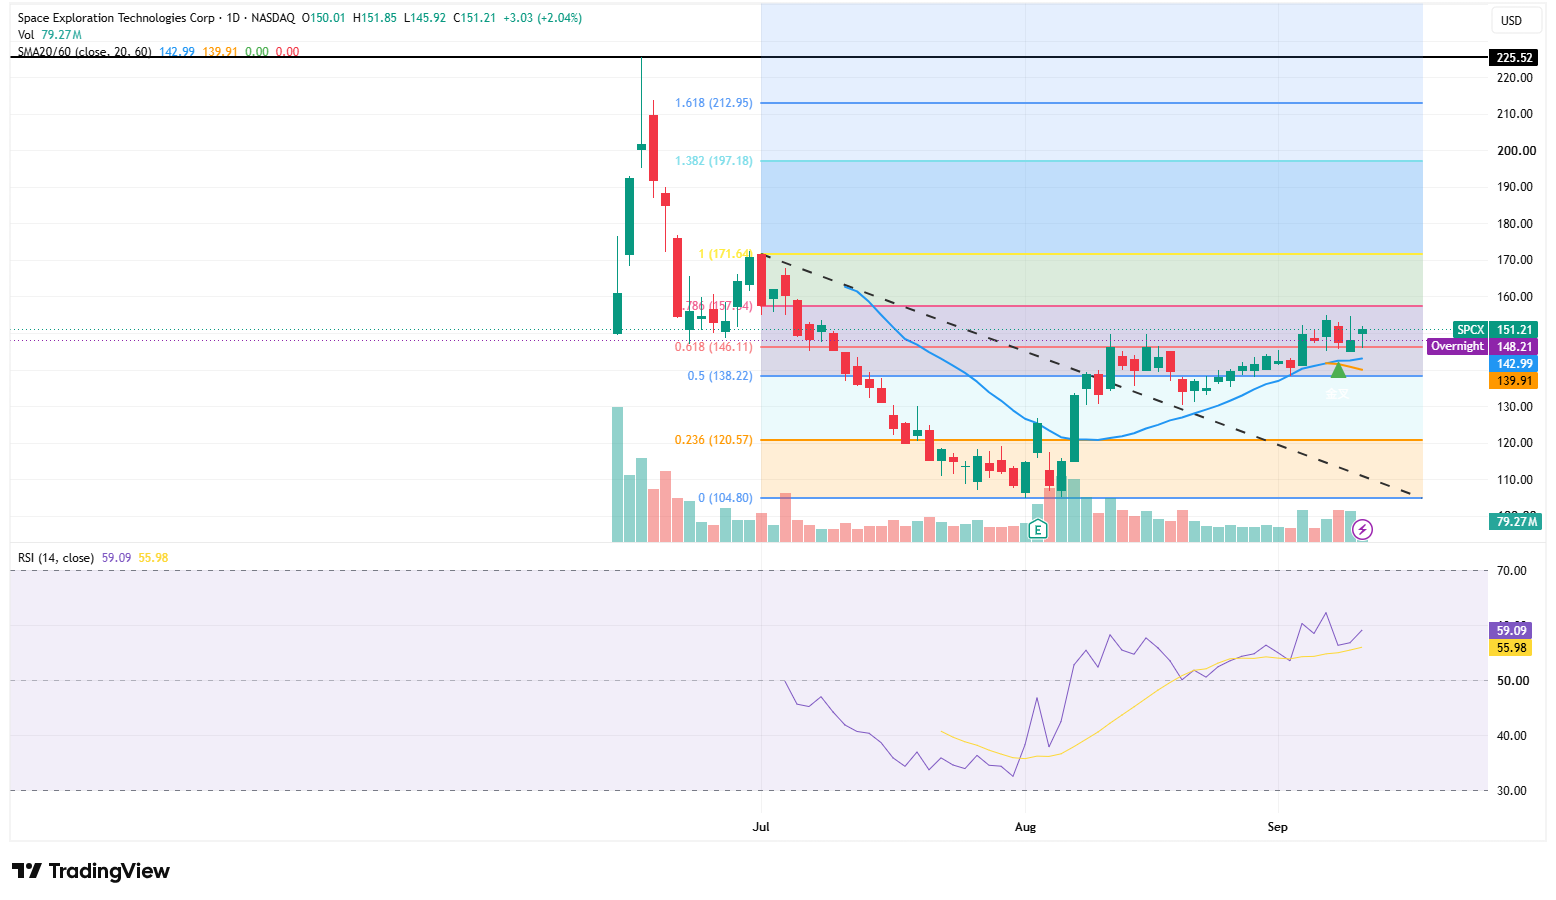
来源:TradingView
从日线走势来看,SPCX最新上涨2.04%,收于151.21美元。股价已经突破此前形成的下降趋势线,并同时站上20日均线142.99美元和60日均线139.91美元。20日均线进一步上穿60日均线形成金叉,说明短期趋势已由弱势反弹逐渐转向偏多。
动能方面,14日RSI升至59.09,高于55.98的信号线和50强弱分界线,表明买方力量正在增强,同时尚未进入70以上的超买区域,股价仍有进一步上涨的空间。最新成交量升至约7927万股,也为反弹提供了一定量能支持。
上方首先关注斐波那契0.786位置157.14美元。若SPCX能够放量收于157美元上方,下一目标将指向171.64美元,相当于较当前价格上涨约13.5%。171至172美元也是此前反弹高点,突破后才意味着股价真正摆脱近期震荡区间。
如果SPCX进一步站稳171.64美元,上方目标可依次关注197.18美元和212.95美元,分别对应约30%和41%的潜在上涨空间。225.52美元是上市初期形成的历史高点,较当前价格约有49%的距离,也是中期最强压力位。
下方第一支撑位于146.11美元,随后是20日均线143美元。只要股价维持在143至146美元区域上方,短期上涨结构仍然有效;若跌破该区域,则可能回测138.22至139.91美元。若138美元也被放量跌破,调整风险可能进一步扩大至120.57美元。