优惠


黄金价格还会继续下跌吗?2027年金价走势分析与预测


AI播客


2026年国际金价呈先冲高后深幅回调走势,1月29日曾触及5,608美元历史高位,随后因实物消费抑制、通胀粘性与高利率预期而陷入中期下降通道。短线来看,金价仍受宏观利空压制,存在回测下方支撑的风险;但展望2027年下半年,随着潜在降息周期启动,金价有望迎来实质性拐点并展开强劲反弹,挑战4,000美元关口。

黄金2026年价格走势回顾
TradingKey - 2026年,国际现货黄金 (XAUUSD) 市场上演了一场极具戏剧性的先破顶狂飙、后深幅回调行情。1 月,金价延续 2025 年牛市惯性,从4,300美元附近一路飙升冲破 5,000 美元整数关口,并于1月29日触及5,608 美元历史高位,随后持续下跌走弱。
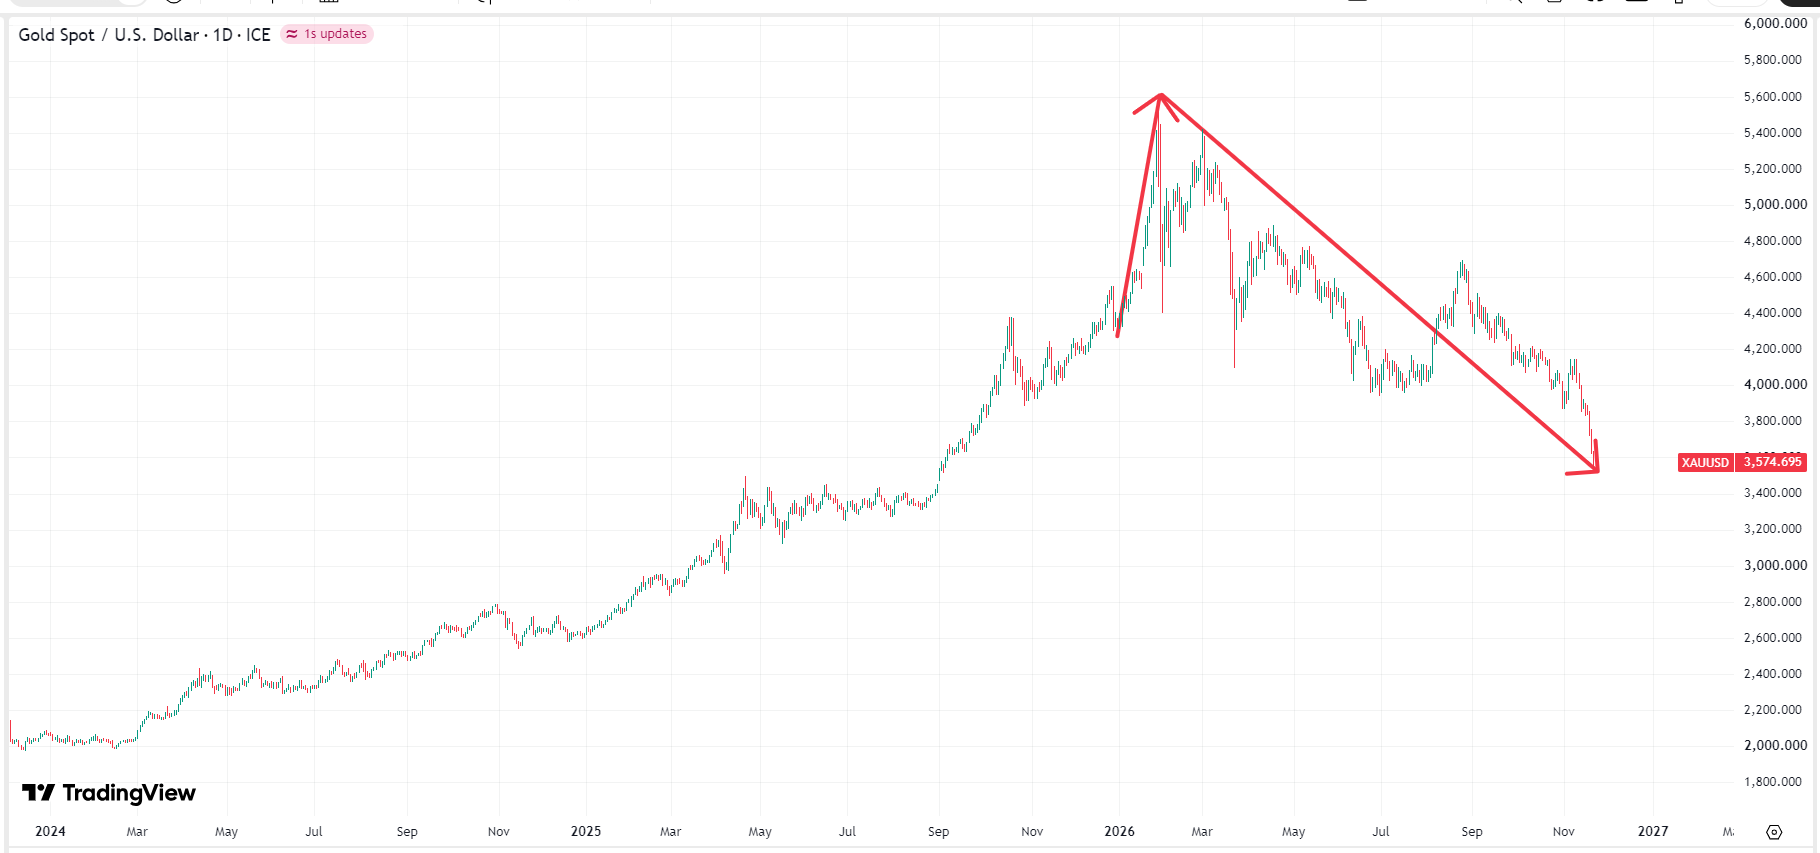
黄金价格图表,来源:TradingView
黄金价格在1 月底见顶后,2 月初爆发第一波获利了结抛压,短短三天暴跌超20%至4,400美元,随后反弹走强并于3月2日升至5,400美元附近。此后,金价分别在3月、4月、8月出现杀跌,反弹高点再也没有触及5,000美元关口且持续降低,形成非常典型的下跌趋势。
黄金价格为什么下跌?
金价在 2026 年出现显著的下跌与回调修正并非由单一因素影响,而是多个原因在同阶段起作用的结果。年初,金价狂飙突破 5,000 美元大关后,过高的价格对印度、中国等全球实物黄金消费大国的零售金饰、金条及金币买气产生了显著的抑制效果,使得终端消费者在历史高点附近转为观望甚至逢高变现,导致实物市场在关键价位缺乏足够的民间消费承接力度。
进入 2026 年秋季后,美国CPI、PPI等多项关键通胀数据表现高于市场预期,显示通胀消退的速度不如原先乐观,市场定价高利率维持更久的风险。黄金作为一种不孳息的资产,当宏观利率与固定收益回报持续居高不下时,资金便会从金市中撤出,加剧其价格下行。
在宏观紧缩预期主导下,美元指数在年内多个时段攀升至100上方,直接推高了以美元计价的黄金对非美元持有者的购买成本;美国 10 年期国债收益率也持续固守在 5.06%–5.14%的高位区间,吸引大量机构资金转向债市,对金价构成直接的结构性压制。
黄金价格还会下跌?
短线来看,金价尚未完全摆脱宏观利空的压制,仍存在反复震荡、筑底或短线回测下方支撑的风险。受此前高于预期的美国通胀数据影响,市场持续定价美联储(Fed)在 12 月维持高利率或重新评估降息节奏的风险。当无风险利率与美元指数保持强势时,不生息的黄金在短线上仍会面临资金机会成本的压力。
若美联储因通胀粘性持续维持高利率甚至进一步加息,2027 年上半年黄金将继续面临高实际利率与强势美元的压制,私人投资者与黄金 ETF 的需求可能偏向保守。然而,随着高利率对实体经济与就业市场的滞后冲击浮现,美联储最快有望在 2027 年下半年启动降息周期。一旦降息靴子落地,无息黄金的持有成本下降,将成为金价重启升势的强大催化剂。
黄金2027年价格走势预测
从技术分析与市场形态的角度来看,当前国际金价确实在日线与周线级别上运行于一个标准的中期下降通道之中。随着上方50日与200日均线多条重要均线向下发散并形成反压,若美联储(Fed)因通胀粘性超预期而将高利率与强势美元环境拉长,技术面将缺乏强有力的反弹动能,金价在贯穿下降通道下轨、消化跨资产流动性紧缩与机构去杠杆的过程中,不排除进一步惯性下探至3,000美元整数大关寻求历史级支撑。
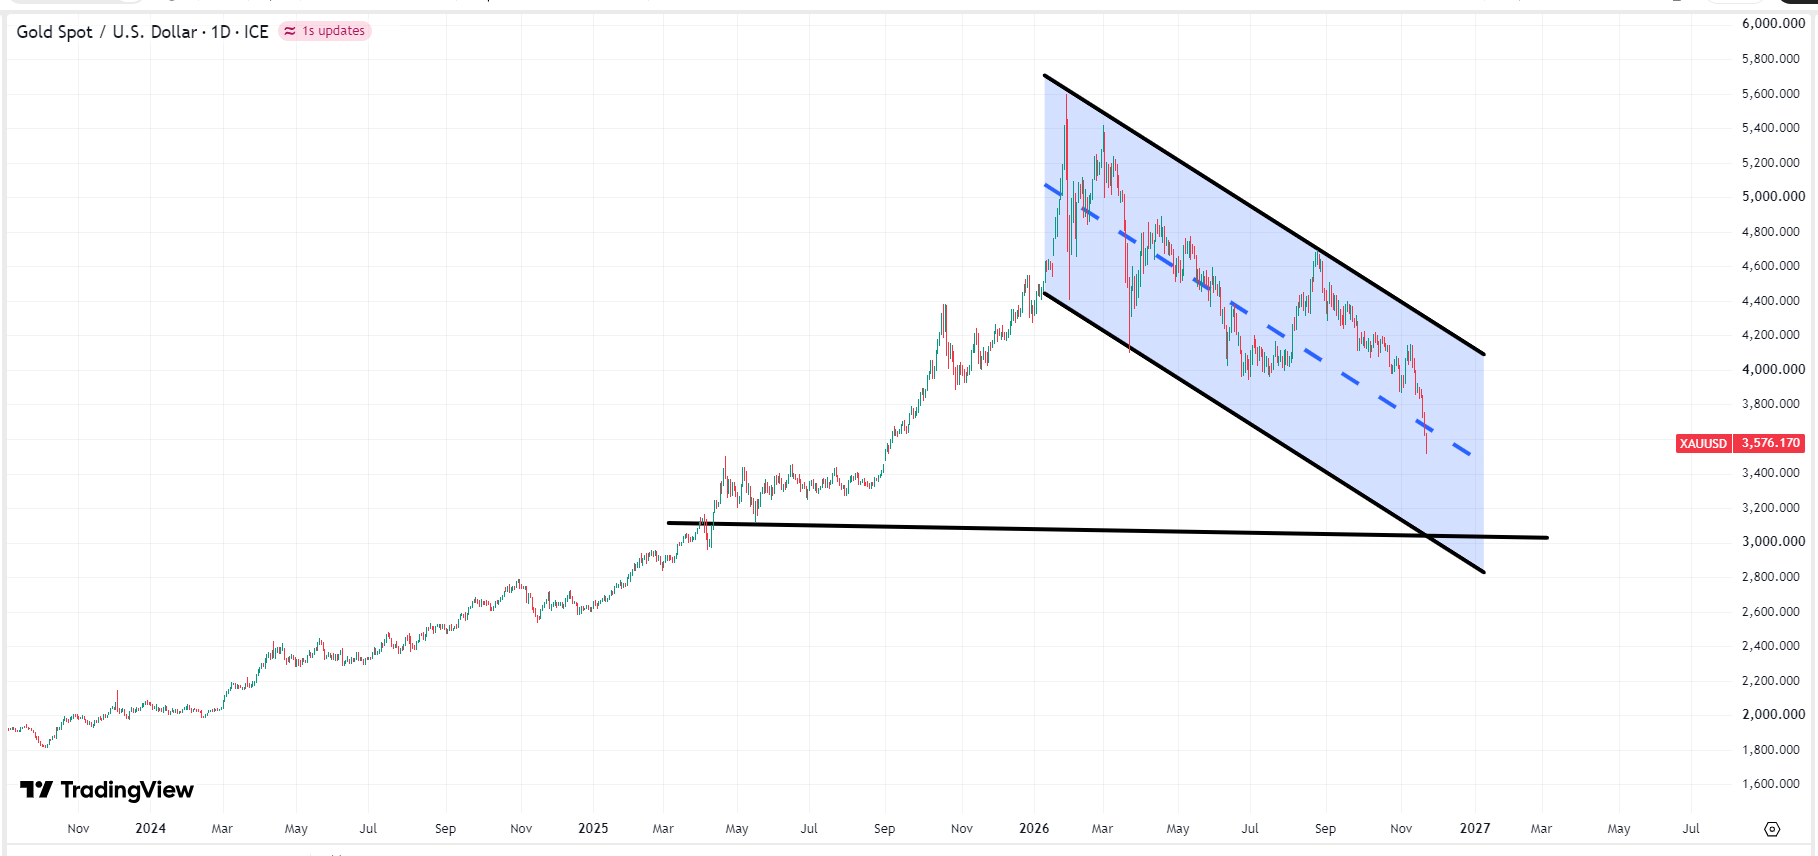 黄金价格图表,来源:TradingView
进入2027年下半年,随着价格逼近3,000美元铁底,技术形态与市场供需将迎来实质性的拐点。在图表形态上,当下跌动能衰竭并在低位出现“底背离”或长下影线的筹码密集区时,将确立阶段性止跌信号。此时,一旦宏观经济放缓迫使美联储重启宽松与降息周期,无息资产的持有成本将大幅滑落。这将推动场外避险与投机资金大举回流,助力金价在下半年展开强劲的V型反弹,重新稳步收复并向上挑战4,000美元关口。
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。