


 优惠


美光股价预测:AI内存紧缺与NAND降价预期并存,股价恐见509美元


AI播客


美光已售罄2027年75%供货量并洽谈2028年协议,HBM产能扩张持续支撑DRAM价格,但NAND面临降价周期。技术面上,股价跌破关键支撑位,走势转为下跌延伸,需关注后续能否收复支撑,最大风险在于失守关键点位后可能进一步下探。

TradingKey - 美光科技(MU)已经提前售出2027年预计供货量的75%,并开始与客户洽谈2028年的供应协议。美光首席执行官桑杰·梅赫罗特拉(Sanjay Mehrotra)在得克萨斯州奥斯汀举行的TomorrowX Summit上表示,客户未来五年希望采购的数量,已超过公司目前能够承诺交付的规模。他预计,2027年和2028年的供应可能比2026年更加紧张。
据悉,美光已签署26份多年期供应与合作协议,涉及预付款及其他资金承诺合计320亿美元。部分协议要求客户按约采购或付款,这让美光在投入资金建设晶圆厂之前,就能判断未来有多少产能已有买家。对一家扩产耗时数年的芯片制造商而言,这是长协最直接的价值。
HBM扩产支撑DRAM价格,NAND面临另一轮周期
AI智能体执行多步任务时,需要反复调用模型和读取数据。对AI服务器而言,处理器能否高效运行,部分取决于内存能否足够快地送入数据,这推高了对高带宽内存(HBM)的需求。扩产HBM还会影响普通服务器和电脑所用的通用DRAM:生产相同容量的HBM约需消耗通用DRAM三至四倍的晶圆,厂商分配给HBM的制造资源越多,留给通用产品的产能就越紧。
TrendForce预计,三星电子、SK海力士和美光用于生产HBM的晶圆,将从2026年占三家DRAM晶圆总投入的约23%,升至2027年的近30%。该机构预计,2027年HBM4价格将达到每Gb 3至5.5美元,通用DRAM价格也有望保持坚挺,但环比涨幅将从第一季度的5%至10%,收窄至下半年每季的0%至5%。这意味着,美光的DRAM业务仍有价格支撑,但继续依靠涨价拉动利润增长的空间可能逐季缩小。
对美光投资者而言,2027年最值得跟踪的是,HBM出货增长和通用DRAM的价格优势,能在多大程度上抵消NAND降价的影响。到了2028年前后,随着多家厂商的新产能陆续投产,判断供应是否依然紧张,还要看客户在履行现有长协之外,是否愿意继续追加订单。
美光技术分析
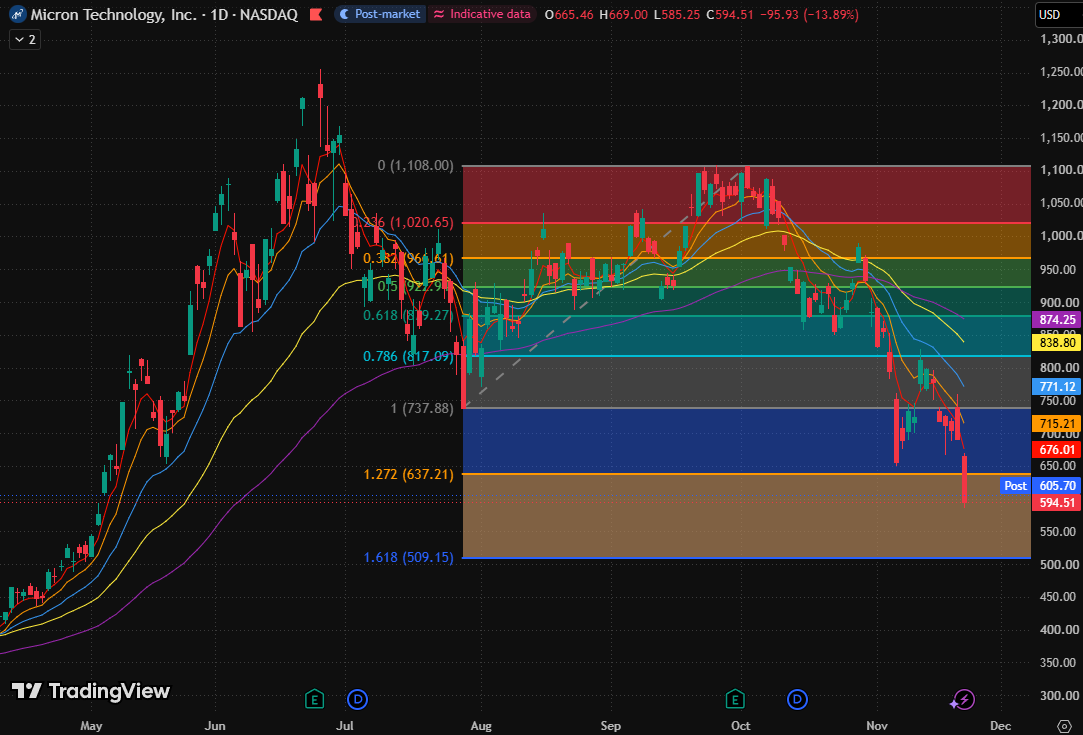
从技术面来看,美光日线收于594.51美元,收盘跌破11月初约650美元的前低,确认近期反弹结构向下破位。股价同时失守1.272斐波那契延伸参考(637.21美元),走势由前低上方的震荡修复转为下跌延伸。
美光股价日线图,来源:TradingView
美光今日收盘已跌破1.272斐波那契延伸参考(637.21美元)。股价同时刷新11月初急跌低点,原先的破位反弹演变为新一轮下探。
乐观反弹方面,若日线先收复637.21美元,再站回约650美元的前低并在回踩中守住,本次破位才有望得到初步修复。下一道反弹阻力是本次日线高点与5日指数移动平均线构成的669.00—676.01美元区域。
最大风险是股价失守585.25美元后无法收回。这将使日线再次形成更低低点,1.618斐波那契延伸拓展位(509.15美元)被视为下一支撑位。








