


Visa Inc (V) cổ phiếu di chuyển tăng 3.14% vào ngày 2 thg 11: Sự thật đằng sau biến động


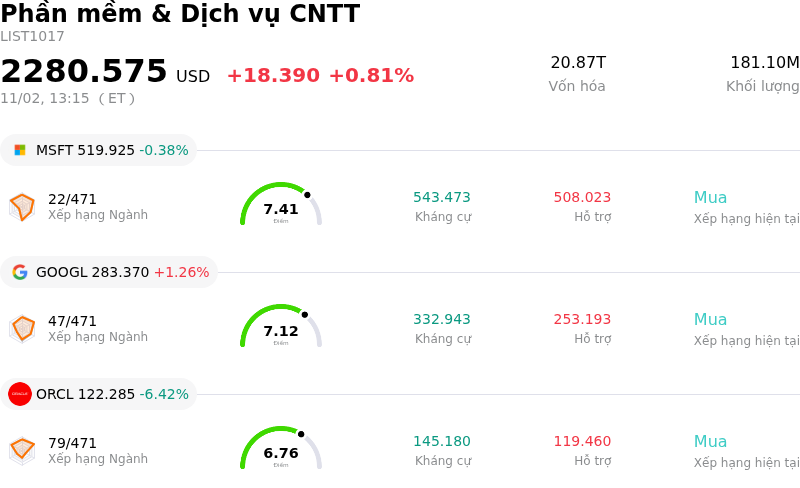
Visa Inc (V) di chuyển tăng 3.14%. Lĩnh vực Phần mềm & Dịch vụ CNTT tăng 0.81%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Microsoft Corp (MSFT) giảm 0.38%; Alphabet Inc Class A (GOOGL) tăng 1.25%; Oracle Corp (ORCL) giảm 6.42%.
Điều gì đang tác động đến giá cổ phiếu tăng của Visa Inc (V) hôm nay?
Visa đã ghi nhận đà tăng trưởng đi kèm với sự biến động mạnh trong phiên khi tâm lý lạc quan trên Phố Wall gia tăng. Động lực chính thúc đẩy đợt tăng giá này là đợt nâng giá mục tiêu đáng chú ý từ Cantor Fitzgerald, khi công ty này tăng mục tiêu giá lên 500 USD/cổ phiếu và duy trì khuyến nghị Tăng tỷ trọng (Overweight). Động thái thể hiện niềm tin này diễn ra sau một làn sóng điều chỉnh tăng giá mục tiêu từ các công ty bán (sell-side) lớn khác sau kết quả kinh doanh quý gần nhất của Visa. Giới đầu tư đã phản ứng tích cực trước nhận định của giới phân tích, nhấn mạnh khả năng thúc đẩy tăng trưởng doanh thu của Visa với tốc độ nhanh hơn tổng sản lượng thanh toán, nhờ cơ cấu giao dịch thuận lợi, việc mở rộng giao dịch xuyên biên giới quốc tế và sự gia tăng áp dụng các dịch vụ gia tăng giá trị.
Nền tảng cốt lõi cho đợt tái định giá tích cực này vẫn là báo cáo tài chính quý 4 tài chính tăng trưởng mạnh mẽ của Visa. Mạng lưới thanh toán này đã ghi nhận doanh thu và lợi nhuận vượt kỳ vọng một cách ấn tượng, nhờ mức tăng trưởng hai chữ số trong khối lượng giao dịch xuyên biên giới, sức bền duy trì ổn định của hoạt động du lịch quốc tế và chi tiêu tiêu dùng nội địa vững chắc. Bên cạnh lợi nhuận tiêu điểm, quyết định của ban lãnh đạo trong việc tăng cổ tức bằng tiền mặt hàng quý thêm 16% và duy trì hoạt động mua lại cổ phiếu mạnh mẽ đã củng cố niềm tin của các nhà đầu tư tổ chức vào khả năng tạo dòng tiền dài hạn và kỷ luật phân bổ vốn của tập đoàn. Ngoài ra, việc mở rộng các dịch vụ gia tăng giá trị có biên lợi nhuận cao và các giải pháp thanh toán thương mại đã giúp các nhà đầu tư thấy rõ khả năng duy trì lợi nhuận bền vững trong nhiều năm.
Mặc dù xuất hiện áp lực chốt lời ban đầu sau báo cáo kết quả kinh doanh và các thảo luận vĩ mô rộng hơn về xu hướng tiêu dùng, lực mua vẫn gia tăng khi các nhà đầu tư tổ chức dần hấp thụ tính bền vững trong mô hình thương mại hóa mạng lưới của Visa. Sự biến động trong phiên phản ánh việc tái định vị thế ngắn hạn khi thị trường cân nhắc các chu kỳ gia hạn hợp đồng sắp tới và cơ cấu ưu đãi khách hàng so với các yếu tố hỗ trợ mang tính cấu trúc dài hạn của giao dịch kỹ thuật số toàn cầu. Nhìn chung, sự kết hợp giữa đòn bẩy hoạt động mạnh mẽ, bảng cân đối kế toán vững chắc và các đợt nâng xếp hạng tích cực từ các công ty môi giới đã thắp lại sức hút với người mua, đưa cổ phiếu này trở thành một tài sản phòng thủ chất lượng cao được ưa chuộng trong ngành công nghệ tài chính.
Phân tích kỹ thuật của Visa Inc (V)
Về mặt kỹ thuật, Visa Inc (V) có MACD (12,26,9) đạt 2.670, phát ra tín hiệu mua. RSI ở mức 75.488 cho thấy thị trường đang ở trạng thái mua, còn Williams %R tại 0.565 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của Visa Inc (V)
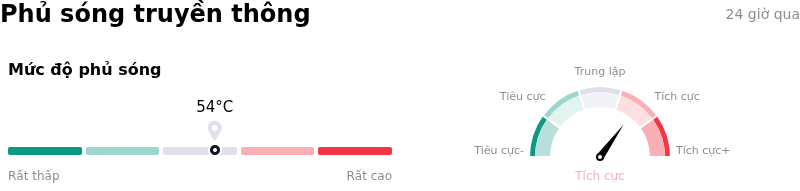
Về mặt phủ sóng truyền thông, Visa Inc (V) có điểm số phủ sóng là 54, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng tích cực.
Phân tích Cơ bản của Visa Inc (V)
Visa Inc (V) thuộc ngành Phần mềm & Dịch vụ CNTT. Doanh thu thường niên mới nhất đạt $45.90B, xếp hạng 12 trong ngành. Lợi nhuận ròng đạt $23.50B, xếp hạng 5 trong ngành. Hồ sơ Công ty
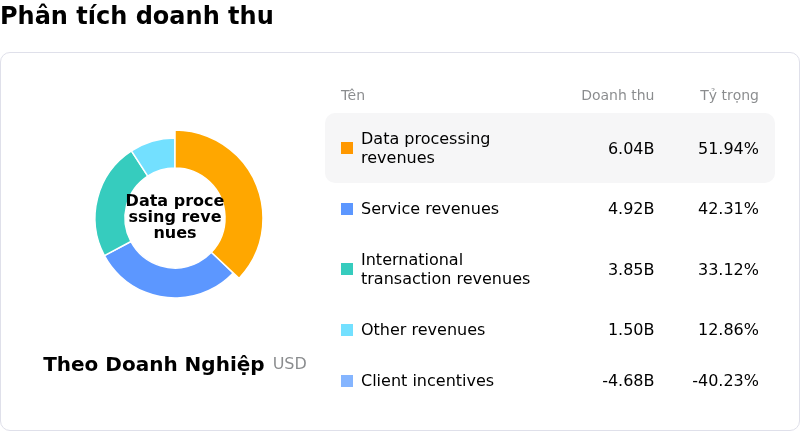
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $439.84, cao nhất là $500.00 và thấp nhất là $336.60.
Thêm thông tin về Visa Inc (V)
Rủi ro đặc thù của công ty:
- Tranh chấp pháp lý chống độc quyền và trần phí quản lý: Visa đang đối mặt với vụ kiện tập thể kéo dài liên quan đến phí trao đổi đa bên trị giá 5 tỷ bảng Anh tại Tòa án Phúc thẩm Cạnh tranh Vương quốc Anh, đại diện cho hơn một triệu nguyên đơn, làm gia tăng sự giám sát quản lý trên toàn cầu đe dọa cấu trúc phí xử lý thẻ và doanh thu từ phí.
- Dự báo tăng trưởng giảm tốc: Triển vọng năm tài chính 2027 của ban lãnh đạo dự báo tăng trưởng doanh thu thuần sẽ giảm xuống mức hai chữ số ở vùng thấp và tăng trưởng EPS ở mức trên 10% một chút — giảm so với mức tăng trưởng doanh thu 15% của năm tài chính 2026 — làm dấy lên lo ngại cho nhà đầu tư về độ bền vững của tăng trưởng ở mức bội số định giá hiện tại.
- Biên lợi nhuận bị bào mòn do chi phí ưu đãi khách hàng gia tăng: Chi phí ưu đãi khách hàng trả cho các ngân hàng đối tác để đảm bảo việc phát hành thẻ đã tăng 21% so với cùng kỳ năm trước lên 5,12 tỷ USD, tiếp tục tăng nhanh hơn doanh thu thuần và làm thu hẹp biên lợi nhuận hoạt động cốt lõi.
- Nguy cơ mất vai trò trung gian mang tính cấu trúc từ các phương thức thanh toán thay thế: Việc các cơ quan quản lý quốc tế đẩy mạnh triển khai các hệ thống từ tài khoản đến tài khoản (A2A) nội địa, hạ tầng ngân hàng mở và các kênh thanh toán không dùng thẻ đang đe dọa bỏ qua các mạng lưới thẻ truyền thống và bào mòn khối lượng giao dịch có biên lợi nhuận cao.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.