


Agnico Eagle Mines Ltd (AEM) cổ phiếu di chuyển giảm 5.01% vào ngày 29 thg 10: Những thông tin cốt lõi nhà đầu tư cần biết



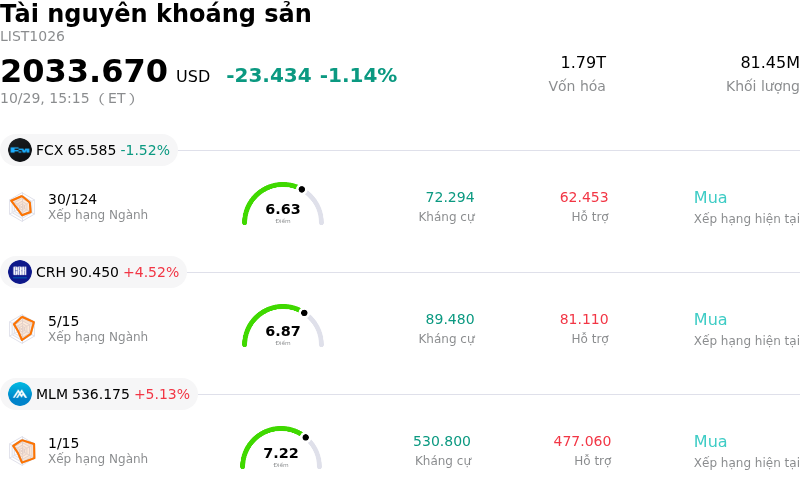
Agnico Eagle Mines Ltd (AEM) di chuyển giảm 5.01%. Lĩnh vực Tài nguyên khoáng sản giảm 1.14%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) giảm 1.52%; CRH PLC (CRH) tăng 4.52%; Martin Marietta Materials Inc (MLM) tăng 5.11%.
Điều gì đang tác động đến giá cổ phiếu giảm của Agnico Eagle Mines Ltd (AEM) hôm nay?
Những khó khăn kinh tế vĩ mô trong ngành kim loại quý đóng vai trò là tác nhân chính dẫn đến đà giảm giá. Giá vàng giao ngay sụt giảm khi tăng trưởng kinh tế Mỹ quý 3 mạnh hơn dự kiến và dữ liệu lạm phát dai dẳng củng cố kỳ vọng của thị trường về triển vọng lãi suất diều hâu hơn từ Cục Dự trữ Liên bang (Fed). Lợi suất trái phiếu tăng cùng sự thay đổi trong kỳ vọng chính sách tiền tệ đã làm suy giảm tâm lý ngắn hạn đối với các doanh nghiệp sản xuất kim loại quý, dẫn đến áp lực bán lan rộng trên toàn ngành.
Các thông tin cập nhật về hoạt động riêng của công ty cũng gây áp lực nặng nề lên tâm lý nhà đầu tư sau khi kết quả kinh doanh quý 3 được công bố. Mặc dù nhà sản xuất này vượt kỳ vọng chung của thị trường về doanh thu quý và lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS)—nhờ giá vàng thực hiện ở mức cao và khả năng tạo dòng tiền—sự chú ý của thị trường đã nhanh chóng chuyển sang kế hoạch dự báo cả năm. Ban lãnh đạo xác nhận sản lượng vàng cả năm dự kiến sẽ chạm ngưỡng dưới của khoảng mục tiêu, trong khi chi phí tiền mặt và chi phí duy trì toàn bộ dự kiến sẽ tiệm cận ngưỡng trên của dự báo.
Triển vọng hoạt động bị thu hẹp chủ yếu xuất phát từ tình trạng gián đoạn vận hành tại phức hợp Canadian Malartic, nơi những điều chỉnh khai thác moong sau sự cố dịch chuyển đất đá trước đó đã làm hạn chế sản xuất và kéo dài việc giảm sản lượng sang các năm tiếp theo. Cùng với áp lực lạm phát chi phí dai dẳng đối với vật tư đầu vào và chi tiêu vốn lớn đang triển khai cho các dự án mở rộng, việc hạ mục tiêu sản lượng kết hợp với kỳ vọng chi phí gia tăng đã thúc đẩy các nhà đầu tư tổ chức tái cơ cấu danh mục, làm lu mờ kết quả lợi nhuận quý vượt kỳ vọng.
Phân tích kỹ thuật của Agnico Eagle Mines Ltd (AEM)
Về mặt kỹ thuật, Agnico Eagle Mines Ltd (AEM) có MACD (12,26,9) đạt -1.101, phát ra tín hiệu bán. RSI ở mức 40.458 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 82.320 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Agnico Eagle Mines Ltd (AEM)
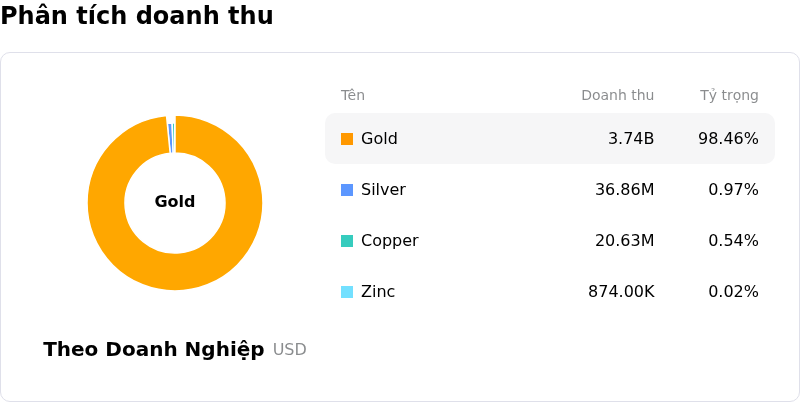
Agnico Eagle Mines Ltd (AEM) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $11.91B, xếp hạng 19 trong ngành. Lợi nhuận ròng đạt $4.46B, xếp hạng 5 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $221.54, cao nhất là $355.00 và thấp nhất là $94.56.
Thêm thông tin về Agnico Eagle Mines Ltd (AEM)
Rủi ro riêng của doanh nghiệp:
- Gián đoạn tại mỏ Canadian Malartic: Các điều chỉnh vận hành xuất phát từ sự dịch chuyển khối đá tại mỏ lộ thiên Barnat thuộc Canadian Malartic đã hạn chế sản lượng, khiến tổng sản lượng vàng năm 2026 có xu hướng tiến về vùng thấp của khoảng dự báo từ 3,3 triệu đến 3,5 triệu ounce.
- Áp lực chi phí duy trì toàn bộ (AISC) và chi phí đầu vào gia tăng: Do giá dầu diesel tăng vọt, lạm phát chi phí lao động và chi phí bản quyền khai thác cao hơn, chi phí duy trì toàn bộ (AISC) trong quý 3 đã tăng vọt lên 1.648 USD/ounce, đẩy các chỉ số chi phí cả năm tiến về cận trên trong khoảng hướng dẫn của công ty.
- Rủi ro thực thi mở rộng thâm dụng vốn: Việc quản lý đồng thời nhiều tài sản tăng trưởng dài hạn—bao gồm dự án phát triển hầm lò Odyssey, Hope Bay và Detour Lake—khiến công ty đối mặt với nguy cơ vượt chi phí và chậm tiến độ vận hành khi chi tiêu vốn (capex) năm 2026 đạt tới 2,8 tỷ USD.
- Mức độ nhạy cảm với định giá cao: Được giao dịch ở các bội số EV/EBITDA và giá trên giá trị sổ sách (P/B) cao hơn đáng kể so với mức trung bình của các đối thủ lớn cùng ngành, cổ phiếu này vẫn rất dễ bị nhà phân tích hạ giá mục tiêu và chịu áp lực thu hẹp bội số định giá trong ngày nếu giá vàng giao ngay điều chỉnh giảm.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.