


Twilio Inc (TWLO) cổ phiếu di chuyển giảm 7.15% vào ngày 25 thg 9: Các yếu tố chính được tiết lộ


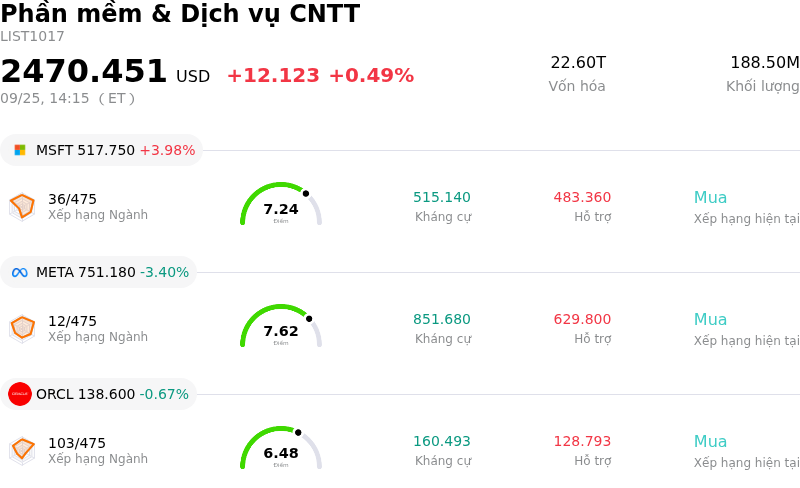
Twilio Inc (TWLO) di chuyển giảm 7.15%. Lĩnh vực Phần mềm & Dịch vụ CNTT tăng 0.49%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Microsoft Corp (MSFT) tăng 4.03%; Meta Platforms Inc (META) giảm 3.38%; Oracle Corp (ORCL) giảm 0.67%.
Điều gì đang tác động đến giá cổ phiếu giảm của Twilio Inc (TWLO) hôm nay?
Twilio đã chịu áp lực giảm giá đáng kể sau đợt hạ xếp hạng đáng chú ý từ HSBC trên Phố Wall, khi ngân hàng này hạ xếp hạng nền tảng phần mềm truyền thông này xuống Giảm tỷ trọng (Reduce). Báo cáo phân tích đã nhấn mạnh sự hoài nghi ngày càng tăng về khả năng của công ty trong việc thu về doanh thu có biên lợi nhuận cao từ sự mở rộng nhanh chóng của hạ tầng trí tuệ nhân tạo. Mặc dù sự bùng nổ của các đại lý AI tự chủ, bao gồm trợ lý Muse AI của Meta Platforms, đang mở rộng khối lượng lớn các cuộc gọi thoại, tin nhắn giao dịch và các bước xác thực người dùng, các chuyên gia phân tích cảnh báo rằng lưu lượng truy cập cao hơn không tự động mang lại mức tăng trưởng doanh thu tương ứng hay mở rộng biên lợi nhuận cho các đơn vị trung gian phần mềm.
Đợt hạ xếp hạng này đã làm nổi bật những lo ngại mang tính cấu trúc về vị thế của Twilio trong chuỗi giá trị tương tác hỗ trợ bởi AI. Báo cáo nghiên cứu cổ phiếu chỉ ra rằng vai trò của nền tảng này trong việc điều hướng lưu lượng AI có thể vẫn chủ yếu tập trung vào kết nối hạ tầng cơ bản và chuyển tiếp nhà mạng vốn có biên lợi nhuận thấp hơn. Trong lĩnh vực này, doanh nghiệp phải đối mặt với sự cạnh tranh gay gắt từ các nhà cung cấp dịch vụ truyền thông đám mây thay thế và các nhà mạng bán sỉ. Ngoài ra, các khách hàng doanh nghiệp công nghệ lớn vẫn duy trì lợi thế đàm phán để thiết lập kết nối mạng trực tiếp với các nhà mạng hoặc thương lượng lại cước phí băng thông, điều này có nguy cơ giới hạn tiềm năng mở rộng biên lợi nhuận của Twilio ngay cả khi tổng lưu lượng xử lý của hệ thống tăng lên.
Nhận định phân tích này đã kích hoạt làn sóng chốt lời và thu hẹp định giá cổ phiếu sau một giai đoạn tăng trưởng mạnh mẽ. Cổ phiếu này trước đó đã trải qua một đợt tăng giá mạnh kéo dài đến cuối tháng 9, nhờ sự thúc đẩy từ các cập nhật hoạt động hàng quý khả quan, việc nâng dự báo tăng trưởng tự thân và sự hào hứng xung quanh các năng lực AI dành cho doanh nghiệp. Tuy nhiên, việc bội số định giá tăng quá nhanh đã khiến cổ phiếu trở nên nhạy cảm trước những hoài nghi về khả năng thực thi và quyền định giá. Kết hợp với hoạt động bán ra của người nội bộ trong những tháng trước đó, các nhà đầu tư tổ chức đã giảm tỷ trọng nắm giữ để quản trị rủi ro, đồng thời đánh giá lại liệu kỳ vọng của thị trường có tạm thời vượt quá tiềm năng lợi nhuận cơ bản hay không.
Phân tích kỹ thuật của Twilio Inc (TWLO)
Về mặt kỹ thuật, Twilio Inc (TWLO) có MACD (12,26,9) đạt 10.575, phát ra tín hiệu mua. RSI ở mức 63.639 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 32.163 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Twilio Inc (TWLO)
Twilio Inc (TWLO) thuộc ngành Phần mềm & Dịch vụ CNTT. Doanh thu thường niên mới nhất đạt $5.07B, xếp hạng 62 trong ngành. Lợi nhuận ròng đạt $33.83M, xếp hạng 188 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $255.85, cao nhất là $330.00 và thấp nhất là $135.50.
Thêm thông tin về Twilio Inc (TWLO)
Rủi ro đặc thù của công ty:
- Phố Wall hạ bậc xếp hạng do định giá tăng quá đà: HSBC đã hạ bậc xếp hạng TWLO từ Nắm giữ xuống Giảm tỷ trọng với giá mục tiêu 211 USD, dẫn lý do sự đầu cơ của thị trường xung quanh tác tử AI Muse của Meta đã đẩy định giá cổ phiếu lên mức thiếu bền vững so với tăng trưởng cơ bản trong ngắn hạn.
- Khả năng khai thác doanh thu AI có biên lợi nhuận cao còn hạn chế: Phân tích từ Phố Wall cho thấy mặc dù các tác tử AI làm tăng tổng lưu lượng tin nhắn và thoại, nhưng các hạ tầng thoại độc quyền phía khách hàng lại giới hạn phạm vi tiếp cận của Twilio ở mảng kết nối PSTN có biên lợi nhuận thấp hơn, làm hạn chế khả năng ghi nhận doanh thu phần mềm béo bở.
- Xu hướng hàng hóa hóa CPaaS và nguy cơ bị khách hàng loại bỏ trung gian: Các nhà cung cấp nền tảng truyền thông đối thủ như Bandwidth và Sinch đưa ra các giải pháp mạng thay thế trực tiếp, trong khi các khách hàng công nghệ lớn vẫn giữ khả năng bỏ qua Twilio bằng cách kết nối trực tiếp với các nhà mạng bán buôn qua SIP, tạo ra rủi ro suy giảm phí dịch vụ.
- Hoạt động bán ròng kéo dài của người nội bộ: Các công bố giao dịch cổ phiếu gửi lên SEC cho thấy người nội bộ liên tục bán ròng với tổng giá trị hơn 130 triệu USD trong những tháng gần đây mà không có bất kỳ giao dịch mua cổ phiếu nào trên thị trường mở, phản ánh niềm tin suy giảm của người nội bộ sau đợt tăng giá mạnh của cổ phiếu.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.