


Dự báo CPI tháng 10 của Mỹ: Tăng trưởng lạm phát có thể chậm lại, chứng khoán Mỹ, đồng USD và vàng sẽ phản ứng ra sao?



Podcast AI


Mỹ sẽ công bố Chỉ số giá tiêu dùng (CPI) tháng 10 trước thềm quyết định lãi suất tháng 12 của Fed. Thị trường kỳ vọng CPI toàn phần hạ nhiệt nhờ giá xăng chậm lại, trong khi lạm phát lõi vẫn dai dẳng do chi phí nhà ở và nhập khẩu cao. Báo cáo này sẽ tác động mạnh đến kỳ vọng chính sách của Fed, chứng khoán Mỹ, đồng USD và vàng (XAUUSD). Nếu lạm phát lõi vượt kỳ vọng, Fed có thể tăng lãi suất vào tháng 12, đẩy lợi suất trái phiếu và USD tăng, gây áp lực lên vàng và cổ phiếu công nghệ.

TradingKey - Vào thứ Ba (ngày 10/11) theo giờ miền Đông, Mỹ sẽ công bố Chỉ số giá tiêu dùng (CPI) tháng 10, một thước đo lạm phát then chốt trước thềm quyết định lãi suất tháng 12 của Cục Dự trữ Liên bang Mỹ (Fed). Cục Thống kê Lao động Mỹ xác nhận báo cáo sẽ được công bố vào lúc 8:30 sáng theo giờ ET. Thị trường kỳ vọng rằng, do đà tăng giá xăng chậm lại, lạm phát toàn phần tháng 10 có thể hạ nhiệt so với tháng 9, dù lạm phát lõi vẫn còn khá dai dẳng. Dữ liệu này sẽ tác động đến kỳ vọng của thị trường về việc liệu Fed có tiếp tục tăng lãi suất vào tháng 12 hay không, đồng thời có thể châm ngòi, trên thị trường chứng khoán Mỹ, đồng USD và vàng (XAUUSD), cho một đợt biến động mới của thị trường.
CPI tháng 10 có thể hạ nhiệt khi lạm phát lõi vẫn là yếu tố then chốt
Theo khảo sát của FactSet, các nhà kinh tế dự báo CPI toàn phần tháng 10 sẽ tăng 0,24% so với tháng trước, giảm từ mức 0,6% trong tháng 9, trong khi CPI lõi dự kiến tăng 0,2% so với tháng trước, cũng chậm lại so với mức 0,3% của tháng 9. Tuy nhiên, dự báo của các tổ chức có sự phân hóa nhất định: RBC dự báo cả CPI toàn phần và CPI lõi đều tăng 0,3% so với tháng trước, trong khi Bank of America dự phóng CPI toàn phần tăng 0,4% và CPI lõi tăng 0,3%.
Đáng chú ý, do dữ liệu CPI tháng 10 không thể thu thập bình thường trong thời gian chính phủ Mỹ đóng cửa năm 2025, Cục Thống kê Lao động Mỹ (BLS) lần này sẽ không công bố tỷ lệ thay đổi so với cùng kỳ năm trước đối với hầu hết các chỉ số thành phần của CPI. Do đó, thị trường sẽ tập trung theo dõi sát sao hơn các mức biến động so với tháng trước của CPI toàn phần và CPI lõi, cũng như diễn biến cụ thể của giá nhà ở, hàng hóa và dịch vụ.
Xét từ góc độ các yếu tố cấu thành lạm phát, đà tăng giá xăng chậm lại nhiều khả năng là động lực chính giúp CPI toàn phần tháng 10 hạ nhiệt. Các nhà phân tích của UBS ước tính mức đóng góp của giá năng lượng vào lạm phát toàn phần có thể đã giảm từ 0,39 điểm phần trăm trong tháng 9 xuống còn 0,04 điểm phần trăm trong tháng 10. Trong khi đó, việc giá xe mới và xe đã qua sử dụng sụt giảm cũng có thể giúp giải tỏa phần nào áp lực lạm phát.
Tuy nhiên, lạm phát lõi chưa chắc sẽ cải thiện đồng thời. Các nhà kinh tế tại RBC lưu ý rằng giá các mặt hàng nhập khẩu như quần áo, giày dép, đồ chơi và thiết bị công nghệ thông tin đang tăng tốc, với chi phí thuế quan nhiều khả năng đang dần được chuyển sang người tiêu dùng. Ngoài ra, giá nhà ở và lạm phát dịch vụ lõi vẫn còn dai dẳng, báo hiệu áp lực lạm phát cơ bản của Mỹ vẫn chưa hoàn toàn lắng xuống.
Kỳ vọng về chính sách của Cục Dự trữ Liên bang Mỹ (Fed) cũng khiến đợt công bố CPI lần này thu hút sự chú ý đặc biệt. Fed đã giữ nguyên lãi suất quỹ liên bang ở mức 3,75% - 4,00% tại cuộc họp tháng 10, nhưng dữ liệu việc làm gần đây vẫn duy trì sự vững chắc và lạm phát vẫn cao hơn mục tiêu chính sách 2%. Theo định giá từ thị trường hợp đồng tương lai, xác suất Fed có thêm một đợt tăng lãi suất 25 điểm cơ bản vào tháng 12 đã tăng lên khoảng 80%, tăng đáng kể so với mức 67% trước đó.
Morningstar dẫn lời ông Christopher Hodge, chuyên gia kinh tế trưởng phụ trách thị trường Mỹ tại Natixis, nhận định rằng ngay cả khi lạm phát tháng 10 hạ nhiệt, Fed vẫn có thể cần phải tăng thêm lãi suất vào tháng 12 chừng nào đà tăng giá vẫn dai dẳng và thị trường lao động duy trì ổn định. Do đó, ngay cả khi số liệu CPI lần này khớp với kỳ vọng của thị trường, điều đó cũng có thể không đủ để làm thay đổi mức định giá chính sách mang tính diều hâu hiện tại.
Tác động đến chứng khoán Mỹ, đồng USD và vàng
Đối với chứng khoán Mỹ, nếu CPI lõi tháng 10 duy trì ở mức 0,2% so với tháng trước hoặc thấp hơn, thị trường có thể nhận định áp lực lạm phát cơ bản đã hạ nhiệt, qua đó có khả năng làm giảm kỳ vọng về việc Fed tăng lãi suất vào tháng 12. Sự hạ nhiệt của lợi suất trái phiếu kho bạc Mỹ sẽ tạo điều kiện thuận lợi cho đà phục hồi trên khắp các nhóm ngành có định giá cao như Nasdaq, AI và bán dẫn. Ngược lại, nếu CPI lõi chạm mức 0,3% hoặc cao hơn, đặc biệt khi cả giá hàng hóa và dịch vụ cùng đồng loạt tăng, thị trường có thể càng củng cố kỳ vọng tăng lãi suất và đẩy lợi suất trái phiếu kho bạc Mỹ lên cao hơn, gây áp lực lên nhóm cổ phiếu công nghệ tăng trưởng. Đáng chú ý, nếu CPI toàn phần tăng cao chủ yếu do năng lượng trong khi lạm phát lõi vẫn ở mức vừa phải, tác động tiêu cực đối với chứng khoán Mỹ có thể tương đối hạn chế.
Đối với đồng USD, diễn biến của đồng tiền này sẽ phụ thuộc chủ yếu vào việc liệu dữ liệu CPI có làm thay đổi kỳ vọng về cuộc họp chính sách tháng 12 của Fed hay không. Nếu cả CPI toàn phần và CPI lõi đều vượt kỳ vọng, lạm phát dai dẳng sẽ củng cố khả năng lãi suất của Mỹ duy trì ở mức cao hơn trong thời gian dài hơn hoặc thậm chí được nâng lên cao hơn nữa, qua đó có thể tạo thêm động lực tăng giá cho đồng bạc xanh. Nếu CPI lõi thấp hơn kỳ vọng và thị trường hạ bớt xác suất Fed tăng lãi suất vào tháng 12, lợi suất trái phiếu kho bạc Mỹ sụt giảm có thể làm suy yếu lợi thế lãi suất của đồng USD, khiến chỉ số US Dollar Index đối mặt với nguy cơ chịu một đợt thoái lui tạm thời. Tuy nhiên, nếu chỉ có CPI toàn phần tăng cao do giá năng lượng đắt hơn, đà tăng của đồng USD có thể sẽ bị hạn chế.
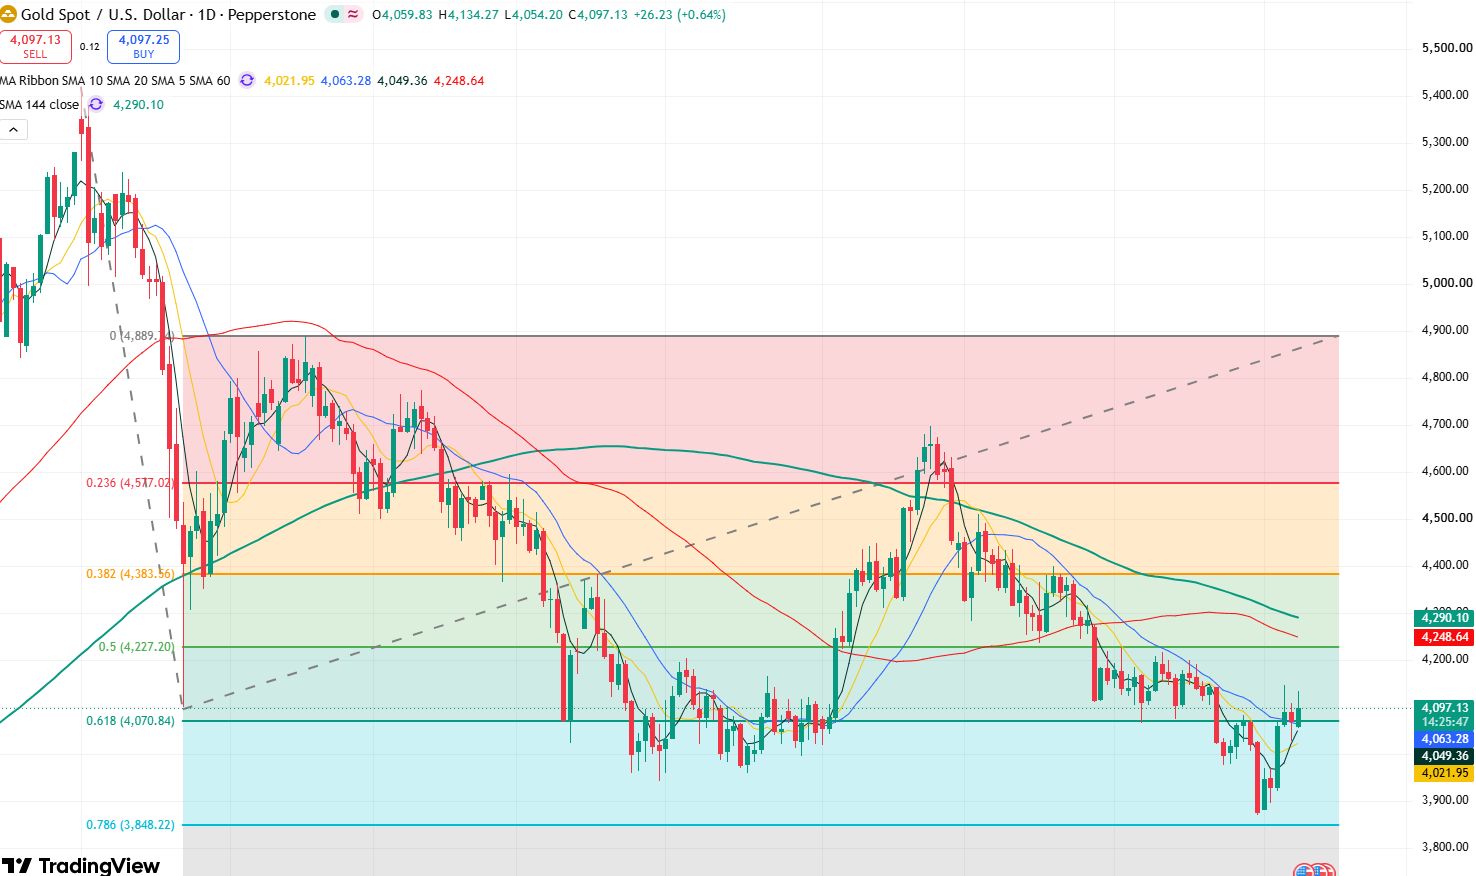
Biểu đồ ngày giá vàng, Nguồn: TradingView
Đối với vàng, nếu CPI lõi vượt kỳ vọng, kỳ vọng Fed tăng lãi suất gia tăng có thể đẩy đồng USD và lợi suất trái phiếu kho bạc Mỹ lên cao hơn, làm tăng chi phí cơ hội khi nắm giữ vàng. Giá vàng có thể tiếp tục chịu áp lực, có khả năng kiểm định ngưỡng hỗ trợ quanh mức 4.050 USD hoặc thậm chí trượt về mốc 4.000 USD. Ngược lại, nếu CPI lõi thấp hơn kỳ vọng, các vị thế đặt cược vào khả năng Fed tăng lãi suất vào tháng 12 giảm xuống, đồng thời đồng USD và lợi suất trái phiếu kho bạc cùng thoái lui, giá vàng có thể ghi nhận nhịp phục hồi và kiểm định vùng kháng cự 4.200 - 4.230 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất










Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.