


Xem trước kết quả kinh doanh Q3 của Samsung Electronics: Lợi nhuận hoạt động có thể đạt mức cao kỷ lục; Liệu HBM4 có thể hỗ trợ mức giá mục tiêu cao nhất $542?



Podcast AI


Samsung Electronics sẽ công bố báo cáo tài chính quý 3/2026 vào ngày 29 tháng 10. Kết quả sơ bộ dự kiến doanh thu đạt 195 nghìn tỷ Won, tăng 126,6%, và lợi nhuận hoạt động ước tính đạt 107,4 nghìn tỷ Won, tăng 782,5% so với cùng kỳ năm trước. Động lực tăng trưởng chính đến từ nguồn vốn đầu tư hạ tầng AI, nhu cầu chip nhớ tăng cao và giá bán cải thiện. HBM4 đóng vai trò then chốt trong việc xác định năng lực cạnh tranh phân khúc cao cấp. Bên cạnh đó, kế hoạch hoàn trả cổ đông quy mô lớn và giá mục tiêu trung bình 478.906 Won tiếp tục thu hút sự quan tâm của thị trường.

TradingKey - Samsung Electronics sẽ công bố báo cáo tài chính chi tiết quý 3/2026 vào ngày 29 tháng 10. Kết quả sơ bộ được công ty công bố trước đó cho thấy doanh thu quý 3 dự kiến đạt 195 nghìn tỷ Won Hàn Quốc (khoảng 145,7 tỷ USD), tăng 126,6% so với cùng kỳ năm trước; lợi nhuận hoạt động ước tính đạt 107,4 nghìn tỷ Won, tăng vọt 782,5% so với cùng kỳ năm trước. Nếu các số liệu chính thức được xác nhận, lợi nhuận hoạt động theo quý của Samsung Electronics sẽ lần đầu tiên vượt mốc 100 nghìn tỷ Won, lập kỷ lục lợi nhuận mới trong quý thứ tư liên tiếp.
Đợt tăng trưởng lợi nhuận này chủ yếu được thúc đẩy bởi nguồn vốn đầu tư tăng vọt vào hạ tầng trí tuệ nhân tạo (AI). Khi các tập đoàn công nghệ lớn tiếp tục mở rộng các trung tâm dữ liệu, nhu cầu đối với DRAM máy chủ, bộ nhớ băng thông cao (HBM) và bộ nhớ flash NAND cũng tăng theo, trong khi nguồn cung chip nhớ thắt chặt đã đẩy giá sản phẩm lên cao hơn. Đối với Samsung, kết quả kinh doanh mạnh mẽ của mảng bộ nhớ đang trở thành động lực cốt lõi thúc đẩy tăng trưởng lợi nhuận của tập đoàn.
Vào ngày 28 tháng 10, SK Hynix đã báo cáo kết quả kinh doanh theo quý đạt mức kỷ lục và công bố kế hoạch hoàn trả vốn cho cổ đông quy mô lớn, tiếp tục củng cố tâm lý tích cực trong ngành bộ nhớ AI. Cùng ngày, cổ phiếu Samsung Electronics chốt phiên tăng 9%, trong khi SK Hynix tăng gần 11%, phản ánh kỳ vọng tăng cao của thị trường đối với chu kỳ ngành chip nhớ cũng như báo cáo tài chính chi tiết sắp tới của Samsung.
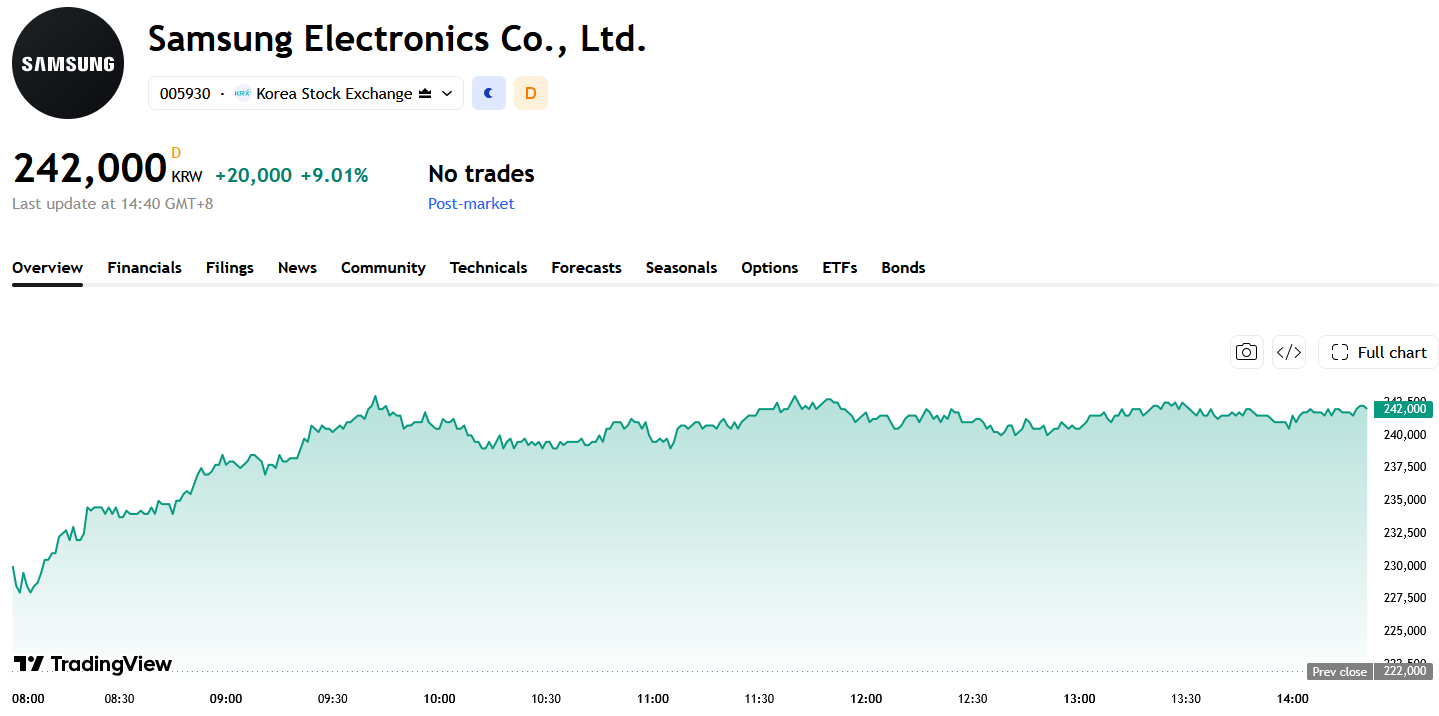
Nguồn: TradingView
Giá chip nhớ tăng thúc đẩy lợi nhuận tăng vọt khi HBM4 quyết định chất lượng tăng trưởng
Tăng trưởng lợi nhuận trong kỳ này chủ yếu nhờ sự mở rộng trung tâm dữ liệu AI và giá chip nhớ gia tăng. Khi các doanh nghiệp điện toán đám mây lớn tiếp tục thu mua DRAM máy chủ, SSD doanh nghiệp và bộ nhớ băng thông cao, kết hợp với nguồn cung toàn ngành tương đối hạn chế, cả cơ cấu sản phẩm xuất hàng và giá bán trung bình của mảng kinh doanh bộ nhớ thuộc Samsung đều được cải thiện.
Với kết quả sơ bộ đã được công bố, các nhà đầu tư sẽ tập trung vào giá bán trung bình của DRAM và NAND, biên lợi nhuận của bộ phận bán dẫn, cũng như tỷ trọng sản phẩm máy chủ và AI trong doanh thu mảng bộ nhớ. Nếu tăng trưởng lợi nhuận chủ yếu đến từ các sản phẩm có giá trị cao và hợp đồng dài hạn thay vì sự gia tăng giá giao ngay ngắn hạn, thị trường có thể nâng mức đánh giá về tính bền vững của lợi nhuận trong tương lai.
HBM4 là yếu tố then chốt quyết định liệu Samsung có thể thu hẹp hơn nữa khoảng cách với SK Hynix hay không. Khi các nền tảng AI thế hệ tiếp theo như Vera Rubin của Nvidia tiến lên phía trước, nhu cầu của khách hàng đối với băng thông, hiệu suất năng lượng và dung lượng tiếp tục gia tăng. Thị trường sẽ theo dõi sát sao việc thẩm định HBM4 từ khách hàng, tỷ lệ thành phẩm sản xuất quy mô lớn và sản lượng giao hàng thực tế của Samsung.
Nếu HBM4 bước vào giai đoạn giao hàng quy mô lớn thành công, Samsung không chỉ có thể cải thiện cơ cấu sản phẩm của mình mà còn được kỳ vọng sẽ chiếm thị phần lớn hơn trong chuỗi cung ứng chip AI. Ngược lại, nếu quá trình xác minh từ khách hàng hoặc việc gia tăng tỷ lệ thành phẩm chậm hơn dự tính, ngay cả khi giá DRAM truyền thống tiếp tục tăng, định giá của công ty vẫn có thể bị kìm hãm bởi năng lực cạnh tranh chưa đủ trong phân khúc HBM cao cấp.
Cổ tức 30 nghìn tỷ Won và mức giá mục tiêu cao nhất 725.000 Won
Bên cạnh dữ liệu hoạt động kinh doanh, các khoản hoàn trả cho cổ đông có thể đóng vai trò là một động lực khác trong báo cáo kết quả kinh doanh này. Hội đồng quản trị của Samsung trước đó đã phê duyệt kế hoạch hoàn trả cho cổ đông trị giá khoảng 90 nghìn tỷ đến 110 nghìn tỷ won Hàn Quốc cho đến năm 2026, bao gồm cổ tức bằng tiền mặt dự kiến khoảng 30 nghìn tỷ won cho quý 3, với các chi tiết cụ thể dự kiến sẽ được chốt tại cuộc họp hội đồng quản trị vào ngày 29 tháng 10. Công ty cũng có kế hoạch mua lại số cổ phiếu trị giá khoảng 15 nghìn tỷ won và sẽ quyết định cách phân bổ số tiền còn lại giữa cổ tức và mua lại cổ phiếu vào tháng 1 năm 2027.
Chính sách hoàn trả cho cổ đông 3 năm hiện tại dự kiến sẽ kết thúc vào năm 2026, và thị trường cũng sẽ tập trung vào việc liệu Samsung có công bố kế hoạch phân bổ dòng tiền tự do cho giai đoạn tiếp theo hay không. Một chiến lược trả cổ tức và hủy bỏ cổ phiếu nhất quán, rõ ràng sẽ giúp củng cố sự ổn định về định giá của công ty qua các đợt biến động của chu kỳ chip nhớ.
Theo dự báo từ 36 nhà phân tích do S&P Global tổng hợp, giá mục tiêu trung bình trong 12 tháng đối với Samsung Electronics là khoảng 478.906 won, với mức cao nhất là 725.000 won (khoảng 542 USD) và mức thấp nhất là 290.000 won, trong khi xếp hạng tổng thể ở mức "Mua mạnh".
Nhìn chung, mức tăng trưởng lợi nhuận đáng kể trong quý 3 của Samsung Electronics phần lớn đã được xác nhận bởi dữ liệu sơ bộ. Liệu giá cổ phiếu có thể tiếp tục đà tăng hay không sẽ phụ thuộc nhiều hơn vào tiến độ sản xuất quy mô lớn HBM4, tính bền vững của giá chip nhớ và kế hoạch hoàn trả cho cổ đông.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.