


Xem trước kết quả kinh doanh Quý 3 của Intel: Doanh thu dự kiến tăng 21%, giá mục tiêu cao nhất trên Wall Street đạt 200 USD



Podcast AI


Intel sẽ công bố kết quả tài chính quý 3 năm 2026 vào ngày 29 tháng 10. Phố Wall dự báo doanh thu đạt 16,49 tỷ USD và EPS điều chỉnh đạt 0,40 USD. Chốt phiên 27 tháng 10, cổ phiếu Intel đạt 93,74 USD, tăng 3,61%. Nhà đầu tư đang tập trung theo dõi biên lợi nhuận gộp, dự báo quý 4, đà tăng trưởng của mảng Trung tâm Dữ liệu và AI (DCAI) cùng tiến độ của tiến trình 18A. Theo StockAnalysis, mức giá mục tiêu trung bình của 47 nhà phân tích dành cho Intel là 117,71 USD, với mức cao nhất là 200 USD.

TradingKey - Intel (INTC) sẽ công bố kết quả tài chính quý 3 năm tài chính 2026 sau khi thị trường đóng cửa vào ngày 29 tháng 10 theo giờ Miền Đông và tổ chức cuộc họp công bố kết quả kinh doanh vào lúc 14:00 cùng ngày. Chốt phiên giao dịch ngày 27 tháng 10, cổ phiếu Intel có giá 93,74 USD, tăng 3,61%.
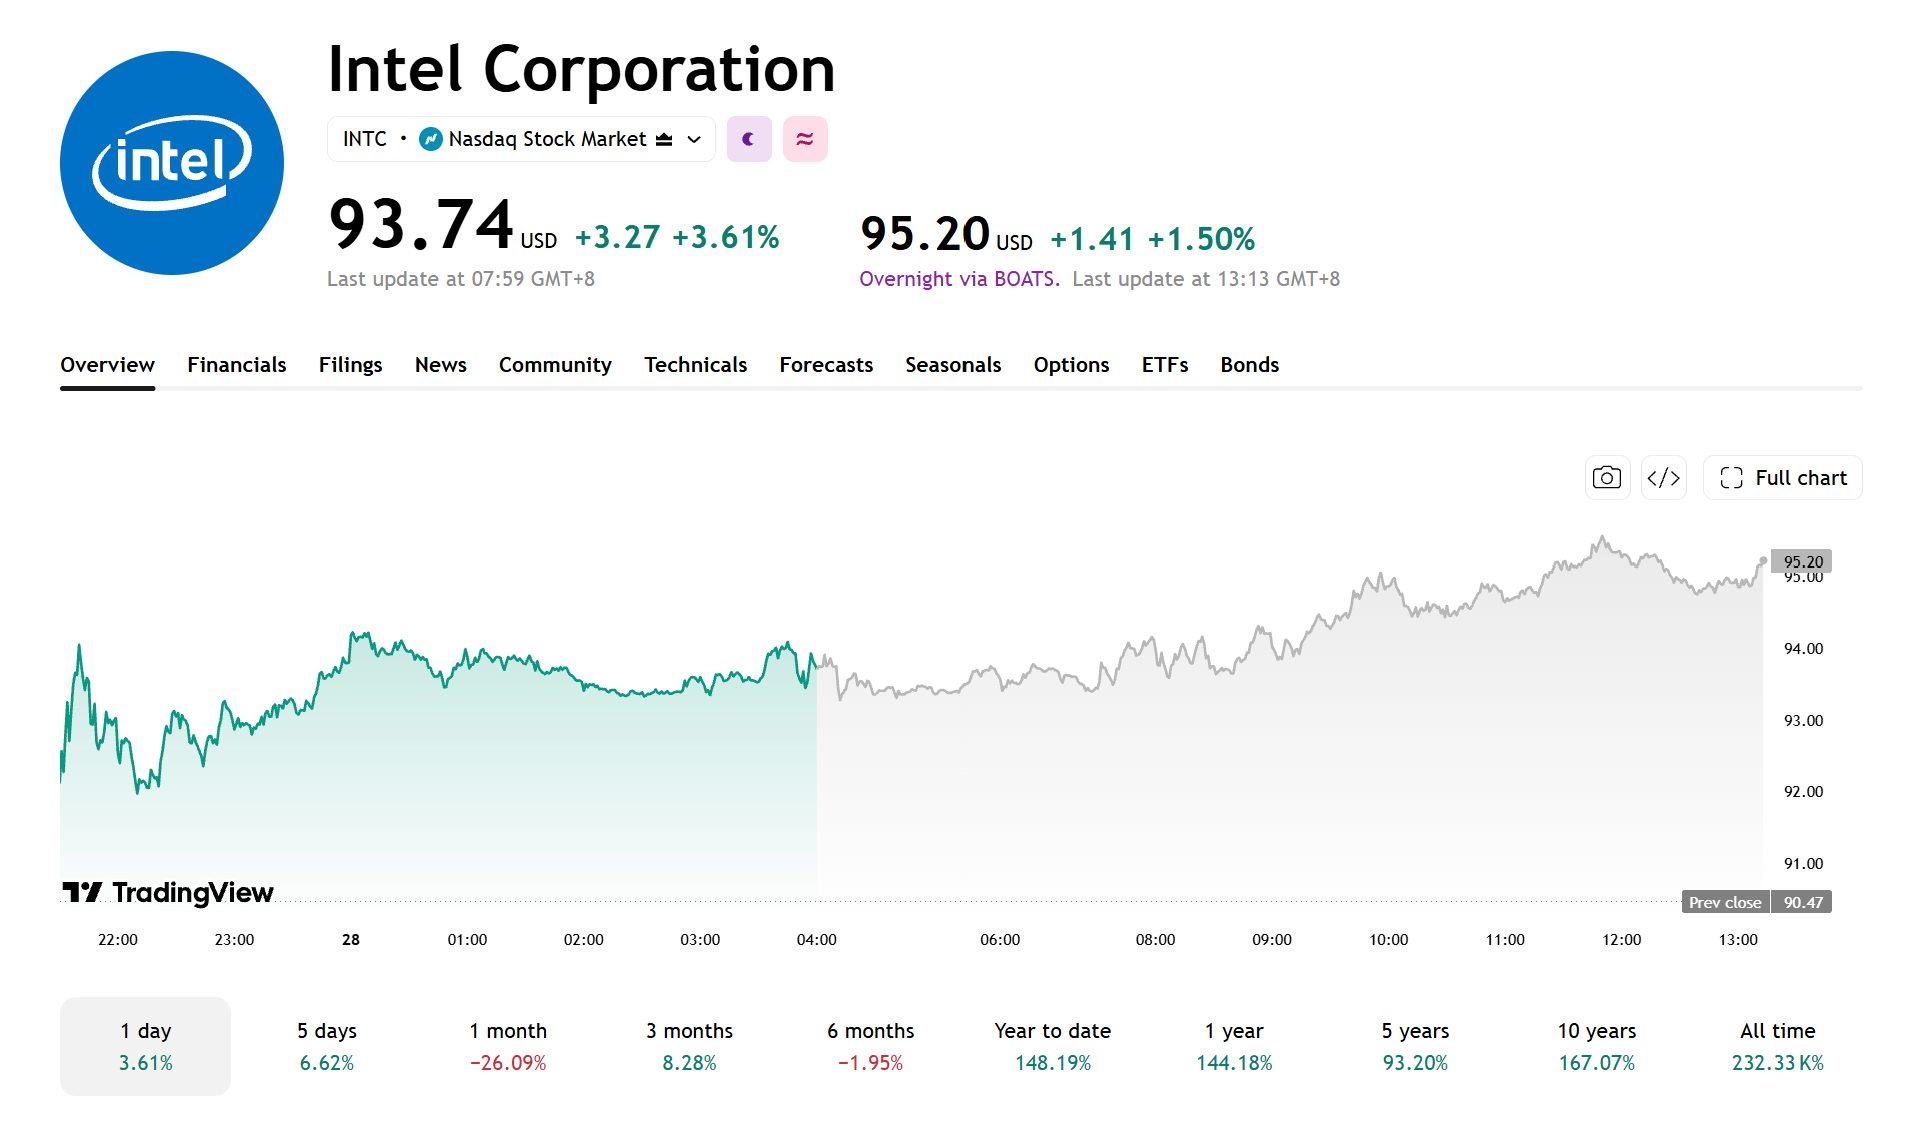
[Nguồn: TradingView]
Thị trường kỳ vọng doanh thu Q3 tăng khoảng 21% so với cùng kỳ
Tính đến ngày 27 tháng 10 năm 2026, theo dữ liệu từ Theta Research, Phố Wall dự báo doanh thu quý 3 năm 2026 của Intel sẽ đạt 16,49 tỷ USD và thu nhập điều chỉnh trên mỗi cổ phiếu đạt 0,40 USD.
Để so sánh, doanh thu quý 3 năm 2025 của Intel là 13,65 tỷ USD, cho thấy kỳ vọng của thị trường về mức tăng trưởng doanh thu khoảng 20,8% so với cùng kỳ năm ngoái.
Trước đó, Intel đã đưa ra dự báo cho quý 3 với doanh thu từ 15,8 tỷ USD đến 16,8 tỷ USD và thu nhập điều chỉnh trên mỗi cổ phiếu là 0,38 USD.
Ước tính doanh thu đồng thuận của Theta Research cao hơn điểm giữa trong khoảng dự báo 16,3 tỷ USD của công ty, nhưng vẫn thấp hơn giới hạn trên của khoảng này; ước tính EPS cao hơn 0,02 USD so với dự báo của công ty.
Sau khi kết quả kinh doanh được công bố, bên cạnh việc liệu doanh thu và EPS điều chỉnh có đạt hoặc vượt kỳ vọng của thị trường hay không, các nhà đầu tư cũng sẽ tập trung vào biên lợi nhuận gộp, dự báo quý 4 và kết quả hoạt động của mảng kinh doanh Trung tâm Dữ liệu và AI.
Đánh giá kết quả kinh doanh quý 2: Doanh thu DCAI tăng 59% so với cùng kỳ
Trong quý 2 năm 2026, Intel đã báo cáo doanh thu đạt khoảng 16,1 tỷ USD, tăng 25% so với cùng kỳ năm trước; thu nhập trên mỗi cổ phiếu phi GAAP đạt 0,42 USD, vượt mức dự báo 0,04 USD trước đó của công ty. Công ty cho biết nhu cầu mạnh mẽ, hiệu suất nhà máy được cải thiện và chu kỳ sản xuất rút ngắn đã thúc đẩy kết quả vượt kỳ vọng.
Xét theo mảng kinh doanh, doanh thu của mảng Trung tâm Dữ liệu và AI (DCAI) đạt 6,3 tỷ USD, tăng 59% so với cùng kỳ năm trước, trong khi doanh thu mảng Intel Foundry đạt 5,8 tỷ USD, tăng 31% so với cùng kỳ năm trước.
Điểm nhấn kết quả kinh doanh Q3: Tăng trưởng DCAI, tiến độ 18A và biên lợi nhuận gộp
Trong quý 3, điểm cần đặc biệt chú ý là liệu mảng kinh doanh DCAI có thể duy trì đà tăng trưởng hay không. Intel gần đây đã được hưởng lợi từ nhu cầu đối với bộ xử lý máy chủ Xeon và việc triển khai hạ tầng AI, nhưng mức độ thúc đẩy thực tế đối với nhu cầu CPU từ các khối lượng công việc AI vẫn cần được đánh giá dựa trên dữ liệu doanh thu, đơn hàng và mua sắm của khách hàng.
Đối với mảng kinh doanh sản xuất, thị trường sẽ tập trung vào tỷ lệ sản lượng đạt, tốc độ tăng công suất và tiến độ tiếp nhận của khách hàng đối với tiến trình 18A. Intel đã áp dụng tiến trình 18A cho một số bộ xử lý thuộc dòng Core Ultra Series 3. Đối với tiến trình 14A, cần chú ý đến tiến độ phát triển và khả năng thu hút khách hàng bên ngoài.
Cần lưu ý rằng phát triển công nghệ, sản xuất thử nghiệm rủi ro và sản xuất quy mô lớn thương mại đại diện cho các giai đoạn riêng biệt, và việc đạt được ý định hợp tác của khách hàng không đồng nghĩa với việc tạo ra doanh thu thương mại quy mô lớn.
Ngoài ra, công ty trước đó dự báo biên lợi nhuận gộp non-GAAP trong quý 3 là 42%, cao hơn mức 41,8% ghi nhận trong quý 2. Nhà đầu tư cần tập trung vào các thay đổi về cơ cấu sản phẩm, hiệu suất sử dụng công suất và chi phí sản xuất. Nếu cơ cấu sản phẩm cải thiện và tỷ lệ sử dụng nhà máy tăng lên, biên lợi nhuận gộp có thể tiếp tục phục hồi; nếu các khoản đầu tư vào các tiến trình tiên tiến và áp lực từ công suất nhàn rỗi vẫn ở mức cao, tốc độ cải thiện biên lợi nhuận có thể chậm hơn so với dự kiến.
Phố Wall dự báo mức giá mục tiêu cao nhất là 200 USD
Theo dữ liệu do StockAnalysis tổng hợp, tính đến thời điểm viết bài, 47 nhà phân tích đưa ra mức giá mục tiêu trung bình cho Intel là 117,71 USD, tương ứng với mức tăng tiềm năng 25,57% so với giá cổ phiếu hiện tại, với mức giá mục tiêu cao nhất là 200 USD.
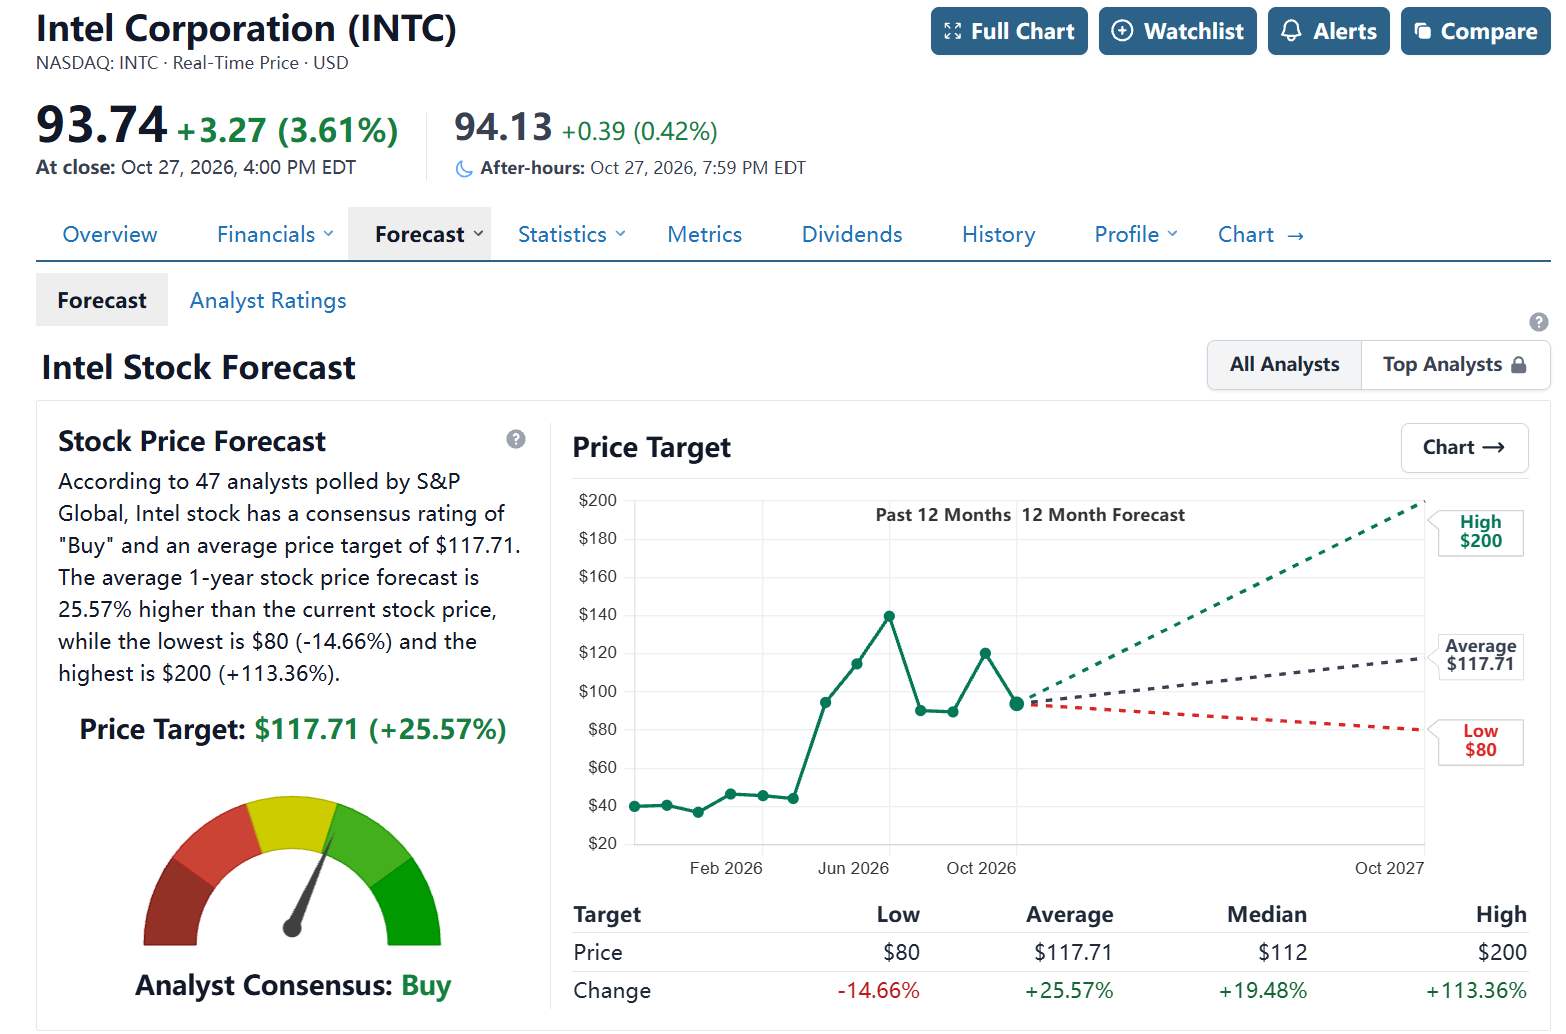
[Nguồn: StockAnalysis]
New Street Research đã nâng xếp hạng của Intel lên "Mua" với mức giá mục tiêu là 125 USD, trong khi JPMorgan (JPM) đã nâng xếp hạng từ "Tỷ trọng thấp" lên "Trung lập" đồng thời giữ nguyên mức giá mục tiêu 85 USD. Hai tổ chức này vẫn giữ những quan điểm khác nhau về triển vọng phục hồi của Intel, với bất đồng chính là liệu sự tăng trưởng nhu cầu CPU máy chủ có thể được duy trì hay không và liệu công ty có thể cải thiện khả năng sinh lời của mảng kinh doanh sản xuất hay không.
Nếu doanh thu quý 3 tiệm cận mức giới hạn trên của khoảng dự báo, mảng DCAI duy trì đà tăng trưởng, biên lợi nhuận gộp non-GAAP đạt hoặc vượt 42%, đồng thời tiến độ của 18A cũng như triển vọng quý 4 cải thiện, thị trường có thể sẽ tiếp tục nâng dự báo kết quả kinh doanh của Intel trong các kỳ tiếp theo.
Ngược lại, nếu doanh thu hoặc biên lợi nhuận gộp thấp hơn kỳ vọng, hoặc tiến độ ở các tiến trình tiên tiến không đạt kỳ vọng, giá cổ phiếu có thể chịu áp lực. Sau khi báo cáo kết quả kinh doanh được công bố, các nhà đầu tư cũng sẽ cần tập trung vào việc liệu tăng trưởng doanh thu có thể chuyển hóa thành lợi nhuận hoạt động cao hơn và dòng tiền mạnh hơn hay không để đánh giá xem sự cải thiện hoạt động này có bền vững hay không.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.