


Dự báo giá cổ phiếu SanDisk: SNDK giảm 4% dù kết quả kinh doanh vượt kỳ vọng và chia tách cổ phiếu tỷ lệ 8:1, đánh mất mốc 1.300 USD có nguy cơ giảm thêm 10%



Podcast AI


SanDisk công bố kết quả kinh doanh quý tài chính đầu tiên vượt kỳ vọng nhờ nhu cầu lưu trữ trung tâm dữ liệu AI, với doanh thu đạt 11,031 tỷ USD và EPS pha loãng 52,60 USD. Biên lợi nhuận gộp non-GAAP tăng lên 85,1%. Công ty dự báo doanh thu quý tiếp theo đạt từ 12,2 đến 12,6 tỷ USD và công bố kế hoạch chia tách cổ phiếu tỷ lệ 8:1. Dù kết quả tích cực, cổ phiếu vẫn giảm do thị trường đã phản ánh kỳ vọng. Về kỹ thuật, xu hướng ngắn hạn nghiêng về chiều giảm, với hỗ trợ quan trọng tại mốc 1.300 USD.

TradingKey - SanDisk (SNDK) đã công bố báo cáo kết quả kinh doanh sau khi phiên giao dịch chứng khoán Mỹ thứ Năm đóng cửa với kết quả vượt xa kỳ vọng của thị trường. Nhờ sự tăng trưởng nhanh chóng của nhu cầu lưu trữ trung tâm dữ liệu AI, doanh thu quý tài chính đầu tiên, lợi nhuận và dự báo quý tiếp theo của công ty đều vượt dự báo của các nhà phân tích, đồng thời công ty cũng công bố kế hoạch chia tách cổ phiếu theo tỷ lệ 8:1 nhằm hạ giá giao dịch mỗi cổ phiếu và giúp nhà đầu tư tiếp cận cổ phiếu dễ dàng hơn.
Trước khi báo cáo kết quả kinh doanh được công bố, cổ phiếu SanDisk đã giảm 5,32% trong phiên giao dịch chính thức và đóng cửa ở mức 1.330 USD. Sau khi kết quả được công bố, cổ phiếu này đã tăng ngắn hạn trong phiên ngoài giờ trước khi thu hẹp đà tăng và đóng cửa giảm 3,84%, cho thấy thị trường đã phản ánh một phần nền tảng cơ bản vững chắc này vào giá.
Trong quý tài chính đầu tiên kết thúc vào ngày 2/10, SanDisk đạt doanh thu 11,031 tỷ USD, tăng 23% so với quý trước và tăng 378% so với cùng kỳ năm ngoái, vượt dự báo khoảng 10,7 tỷ USD của các nhà phân tích. Thu nhập ròng GAAP đạt 8,101 tỷ USD, với lãi trên mỗi cổ phiếu (EPS) pha loãng đạt 52,60 USD; EPS non-GAAP đạt 49,51 USD, cũng vượt mức kỳ vọng 46,67 USD của thị trường. Biên lợi nhuận gộp non-GAAP tăng lên 85,1%, tiếp tục cải thiện so với quý trước, cho thấy nguồn cung NAND thắt chặt, giá sản phẩm tăng và tỷ trọng sản phẩm trung tâm dữ liệu giá trị cao ngày càng tăng đang củng cố đáng kể khả năng sinh lời của công ty.
Mảng kinh doanh trung tâm dữ liệu là động lực tăng trưởng chính trong quý này, với doanh thu tăng 61% so với quý trước lên 4,802 tỷ USD, chiếm khoảng 44% tổng doanh thu. Khi suy luận AI, KV Cache, cơ sở dữ liệu vector và các ứng dụng ngữ cảnh dài tiếp tục mở rộng nhu cầu lưu trữ, NAND đang dần phát triển từ một sản phẩm dung lượng truyền thống thành một thành phần thiết yếu của hạ tầng AI. Ban lãnh đạo dự báo trung tâm dữ liệu sẽ tiếp tục là hạt nhân tăng trưởng của ngành trong năm 2027, với nhu cầu dung lượng (bit) liên quan có thể tăng khoảng 40% so với cùng kỳ.
Hướng tới quý tài chính thứ hai, SanDisk dự kiến doanh thu đạt từ 12,2 tỷ USD đến 12,6 tỷ USD, với mức trung bình cao hơn dự báo của thị trường; biên lợi nhuận gộp non-GAAP dự kiến duy trì trong khoảng 84,5% đến 85,5%, và EPS điều chỉnh trước khi chia tách dự kiến đạt từ 55 USD đến 57 USD. Dự báo tích cực này cho thấy nhu cầu khách hàng trung tâm dữ liệu AI và giá NAND vẫn rất vững chắc, chưa có dấu hiệu chững lại rõ rệt trong ngắn hạn.
Đồng thời, công ty cũng thông báo chia tách cổ phiếu theo tỷ lệ 8:1. Cổ đông có tên trong danh sách chốt quyền tại thời điểm đóng cửa ngày 9/11 sẽ nhận thêm bảy cổ phiếu cho mỗi một cổ phiếu đang nắm giữ. Các cổ phiếu bổ sung dự kiến được phân bổ sau khi thị trường đóng cửa ngày 19/11, và giao dịch trên cơ sở đã điều chỉnh chia tách sẽ bắt đầu vào ngày 20/11.
Dựa trên mức giá 1.330 USD, giá lý thuyết sau chia tách sẽ vào khoảng 166,25 USD. Tuy nhiên, bản thân việc chia tách cổ phiếu không làm thay đổi vốn hóa thị trường của công ty hay giá trị khoản đầu tư của nhà đầu tư; mục đích chính của nó là giảm giá mỗi cổ phiếu và cải thiện tính thuận tiện trong giao dịch.
Kết quả kinh doanh tốt hơn dự kiến của SanDisk không thể thúc đẩy cổ phiếu tăng giá chủ yếu là do thị trường đã phản ánh đầy đủ kỳ vọng về nhu cầu lưu trữ AI, việc tăng giá NAND và nguồn cung thắt chặt. Kể từ khi hoàn tất tách khỏi Western Digital vào năm 2025, cổ phiếu SNDK đã tăng lũy kế hơn 2.600%, với mức tăng vượt 450% tính từ năm 2026.
Với nền so sánh cao như vậy, ngay cả khi báo cáo kết quả kinh doanh tăng trưởng mạnh mẽ, giới đầu tư vẫn tập trung vào việc liệu đà tăng trưởng này có thể duy trì được hay không, biên lợi nhuận gộp có đang tiến gần đỉnh chu kỳ hay không và liệu chi tiêu vốn cho hạ tầng AI có thể chậm lại hay không.
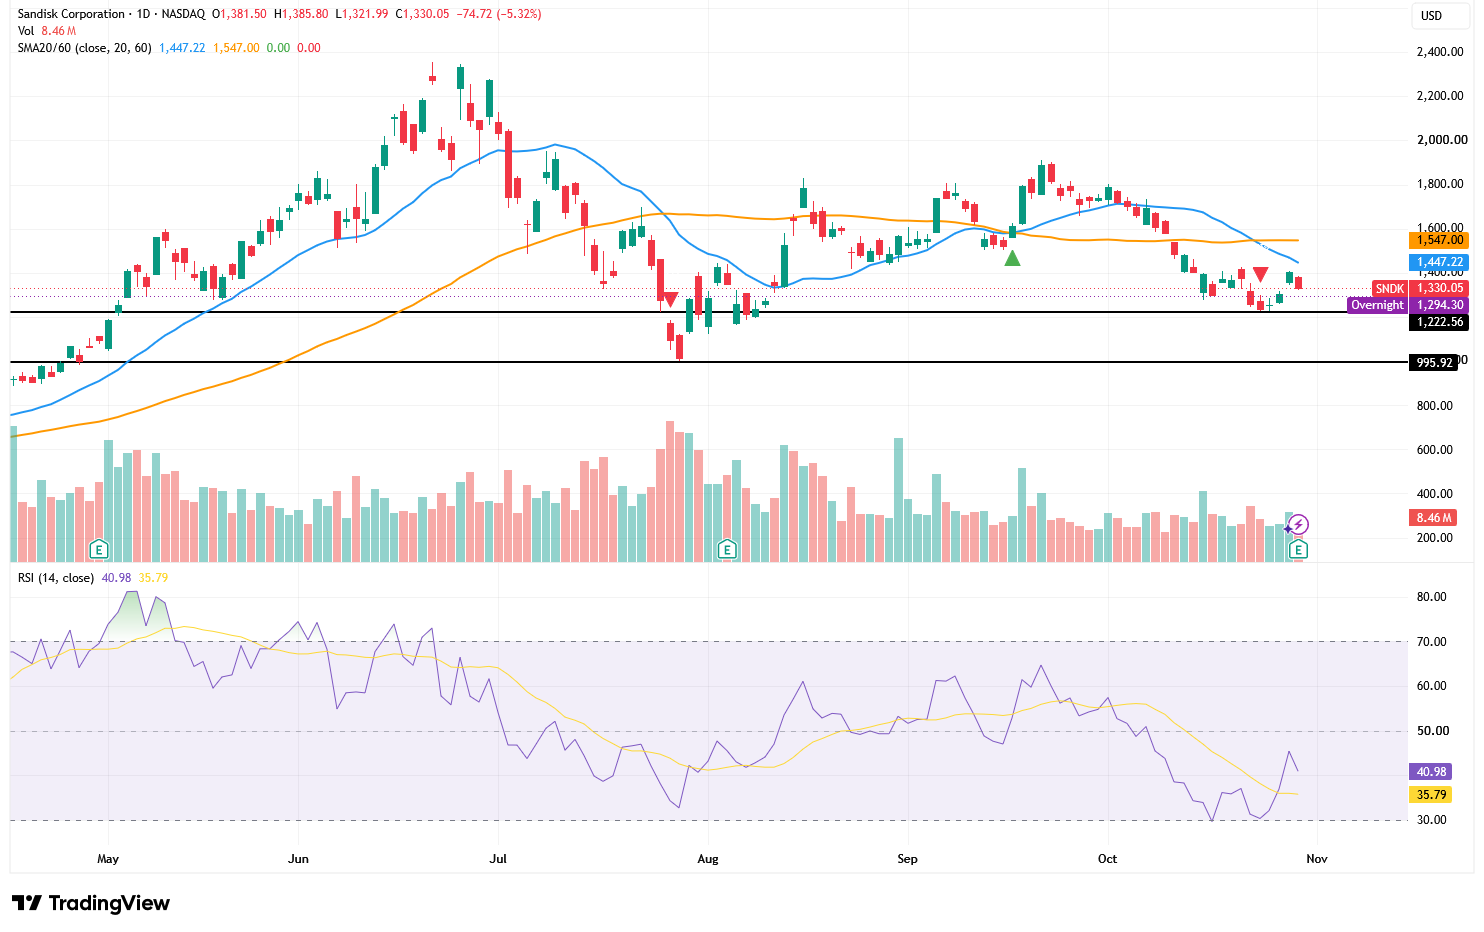
Nguồn: TradingView
Dưới góc nhìn kỹ thuật, SNDK đã cắt xuống dưới đường trung bình động (MA) 20 ngày ở mức 1.447,22 USD và đường MA 60 ngày ở mức 1.547 USD, với đường MA 20 ngày nằm dưới đường MA 60 ngày, phát đi tín hiệu xu hướng trung và ngắn hạn vẫn nghiêng về chiều giảm. Chỉ số RSI ở mức 40,98, mặc dù nằm trên đường tín hiệu 35,79 nhưng vẫn chưa vượt lại ngưỡng trung tính 50, cho thấy động lực phục hồi còn hạn chế.
Trong ngắn hạn, cần chú ý kỹ mốc tâm lý 1.300 USD. Nếu cổ phiếu dứt khoát bị phá vỡ xuống dưới mức này, ngưỡng hỗ trợ phía dưới đầu tiên sẽ là 1.222 USD; nếu mốc đó không giữ được, cổ phiếu có thể tiếp tục kiểm định vùng 1.200 USD, tương đương mức giảm tiềm năng gần 10% so với giá đóng cửa trước khi công bố kết quả kinh doanh. Ngưỡng hỗ trợ mạnh hơn nằm ở gần vùng 1.000 USD.
Ở chiều tăng, mức kháng cự đầu tiên nằm ở khoảng 1.330–1.350 USD, tiếp theo là đường MA 20 ngày ở mức 1.447 USD. Chỉ khi vượt lại mốc 1.447 USD với thanh khoản lớn, SNDK mới có cơ hội làm dịu xu hướng giảm hiện tại và kiểm định lại đường MA 60 ngày ở gần 1.547 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.