


DoorDash tăng hơn 6% trong phiên tiền thị trường sau khi công bố thương vụ thâu tóm Instacart trị giá 17 tỷ USD: Liệu mức thặng dư 26% có thể mang lại lợi nhuận như kỳ vọng?



Podcast AI


DoorDash công bố thỏa thuận mua lại Maplebear (Instacart) với định giá vốn cổ phần khoảng 17 tỷ USD, tương đương 65 USD/cổ phiếu. Ít nhất 75% giá trị được thanh toán bằng tiền mặt, phần còn lại bằng cổ phiếu DoorDash. Giao dịch dự kiến hoàn tất từ cuối năm 2027 đến nửa đầu năm 2028, chờ phê duyệt từ cổ đông Instacart và cơ quan quản lý. Thương vụ này nhằm mở rộng dịch vụ giao hàng bách hóa và tích hợp hội viên. DoorDash kỳ vọng đạt hiệu ứng cộng hưởng ròng từ 500 triệu USD trở lên mỗi năm từ năm thứ hai, song đối mặt với áp lực tài chính, chi phí tích hợp và rủi ro cạnh tranh.
TradingKey - Trước giờ mở cửa thị trường ngày 29/10 theo giờ ET, DoorDash (DASH) đã công bố thỏa thuận mua lại chính thức với Maplebear Inc. (công ty vận hành Instacart, mã cổ phiếu CART), với mức định giá vốn cổ phần khoảng 17 tỷ USD, tương đương 65 USD/cổ phiếu, cao hơn 26% so với giá đóng cửa của Instacart vào ngày 22/10.
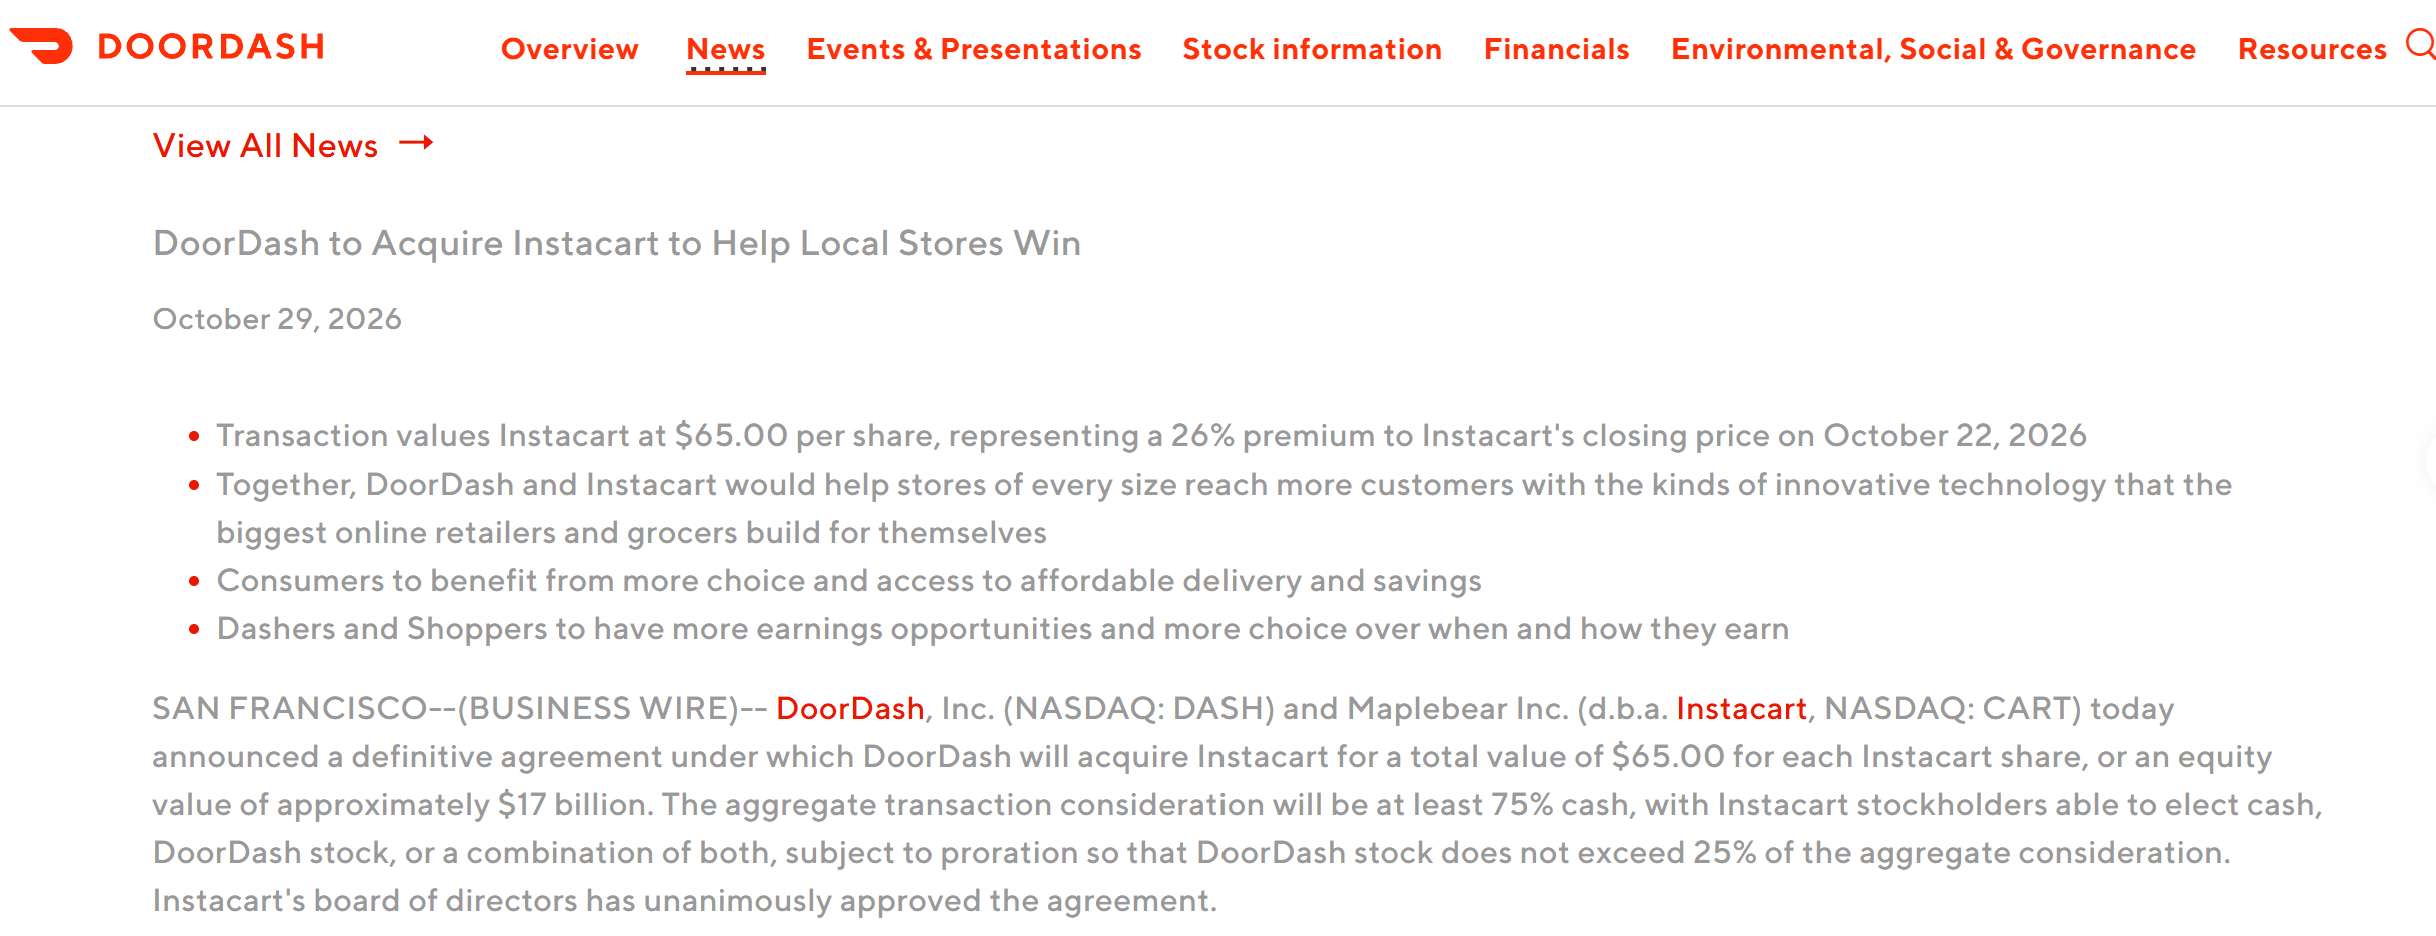
[Nguồn: Trang web chính thức của DoorDash]
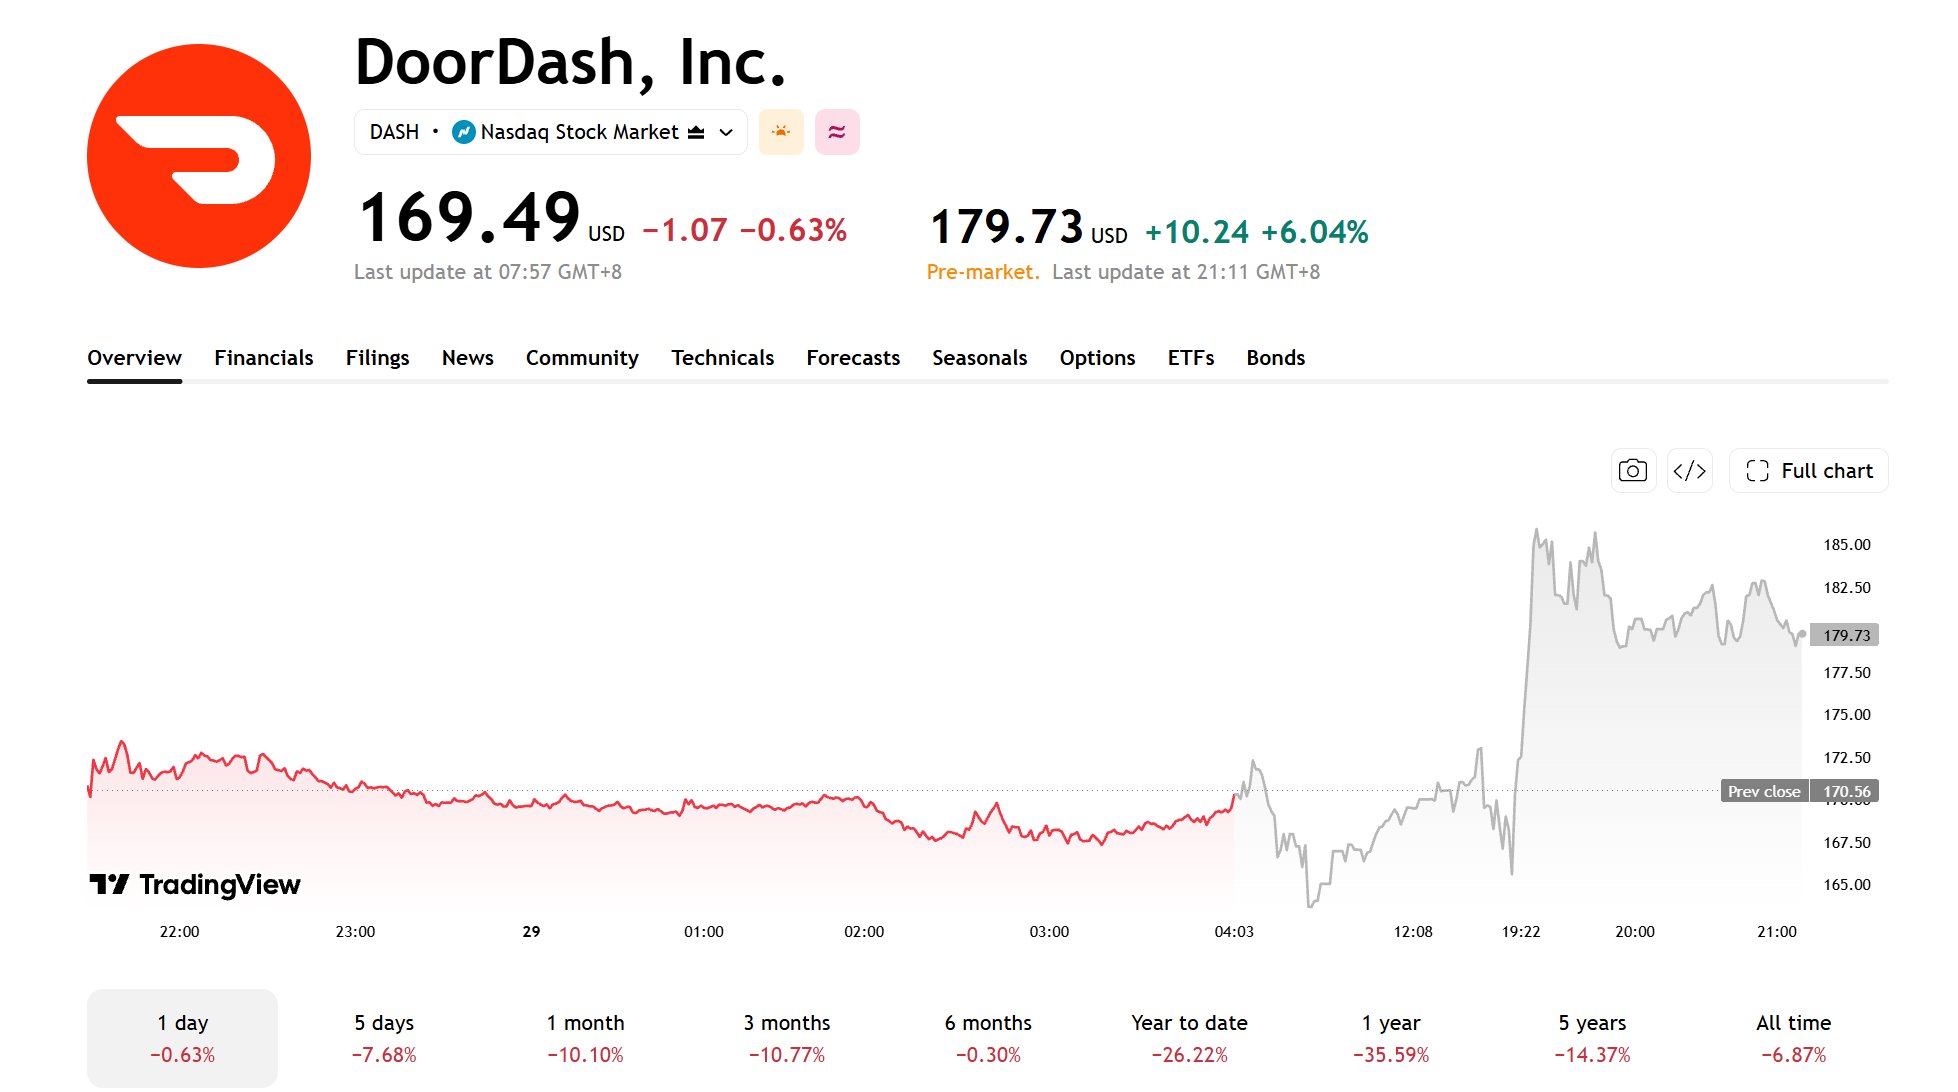
Sau thông báo này, tính đến thời điểm phát hành báo cáo, cổ phiếu DoorDash đã tăng hơn 6% trong phiên giao dịch tiền mở cửa, trong khi cổ phiếu Maplebear tăng 0,56%.
Tuy nhiên, DoorDash cũng công bố báo cáo kết quả kinh doanh quý 3 cùng ngày, với doanh thu tăng 34% so với cùng kỳ năm ngoái và EBITDA điều chỉnh tăng 41% so với cùng kỳ. Diễn biến cổ phiếu trong phiên giao dịch tiền mở cửa của hãng có thể chịu ảnh hưởng bởi cả báo cáo kết quả kinh doanh lẫn tin tức về vụ mua lại.
Theo thông báo, ít nhất 75% giá trị thanh toán của giao dịch sẽ được trả bằng tiền mặt, trong khi phần thanh toán bằng cổ phiếu DoorDash chiếm không quá 25%. Giao dịch dự kiến sẽ hoàn tất trong khoảng thời gian từ cuối năm 2027 đến nửa đầu năm 2028, và vẫn phải chờ sự phê duyệt của các cổ đông Instacart cũng như sự chấp thuận từ các cơ quan quản lý có liên quan.
[Nguồn: TradingView]
Tại sao DoorDash lại muốn thâu tóm Instacart?
DoorDash khởi đầu là một doanh nghiệp giao đồ ăn nhà hàng và đã liên tục mở rộng sang các dịch vụ giao hàng bách hóa cùng các dịch vụ giao hàng bán lẻ khác trong những năm gần đây. Instacart hợp tác với hơn 2.200 nhà bán lẻ tại gần 100.000 địa điểm cửa hàng, cung cấp các dịch vụ mua sắm trực tuyến, công nghệ xử lý đơn hàng và quảng cáo bán lẻ.
DoorDash dự báo rằng sau khi giao dịch hoàn tất, người dùng Instacart sẽ có quyền truy cập vào hơn 50.000 lựa chọn cửa hàng bổ sung ngoài gần 100.000 địa điểm hiện có.
Hai công ty cũng có kế hoạch tích hợp các dịch vụ hội viên DashPass và Instacart+, cho phép hội viên truy cập các dịch vụ tương ứng từ cả hai nền tảng chỉ với một mức phí duy nhất. DoorDash ước tính riêng phí hội viên đã có thể giúp người dùng tiết kiệm khoảng 100 triệu USD mỗi năm.
Thương vụ thâu tóm này dự kiến sẽ mở rộng phạm vi phủ sóng dịch vụ giao hàng bách hóa của DoorDash và thúc đẩy các nhà bán lẻ áp dụng mạnh mẽ hơn các dịch vụ công nghệ và giao hàng của công ty.
Sau khi giao dịch hoàn tất, DoorDash có kế hoạch giữ lại thương hiệu, ứng dụng và các sản phẩm công nghệ doanh nghiệp của Instacart, đồng thời tích hợp mạng lưới giao hàng, nền tảng thương mại điện tử bán lẻ, công nghệ xử lý đơn hàng và mảng kinh doanh quảng cáo của cả hai công ty.
Tuy nhiên, việc mở rộng quy mô hoạt động không đồng nghĩa với việc lợi nhuận sẽ tự động tăng trưởng, vì lợi nhuận cuối cùng vẫn sẽ phụ thuộc vào tăng trưởng lượng đơn hàng, hiệu quả giao hàng và kiểm soát chi phí.
Liệu thương vụ thâu tóm Instacart trị giá 17 tỷ USD có mang lại hiệu quả?
Kết quả tài chính mới nhất của Instacart cung cấp một điểm tham chiếu để đánh giá giao dịch này. Trong quý 3/2026, Instacart ghi nhận doanh thu đạt 1,095 tỷ USD, tăng 17% so với cùng kỳ năm trước, và tổng giá trị giao dịch (GTV) đạt 10,528 tỷ USD, tăng 15% so với cùng kỳ. Lợi nhuận ròng trong kỳ đạt 147 triệu USD, tăng 2% so với cùng kỳ, trong khi EBITDA điều chỉnh đạt 342 triệu USD, tăng 23% so với cùng kỳ.
Những con số này phản ánh rằng Instacart sở hữu quy mô kinh doanh và khả năng sinh lời, nhưng kết quả của một quý đơn lẻ vẫn chưa đủ để bảo chứng cho mức định giá thâu tóm 17 tỷ USD. DoorDash sẽ vẫn cần khai thác giá trị của thương vụ theo thời gian thông qua tăng trưởng doanh thu, tiết giảm chi phí và sự cộng hưởng trong vận hành.
DoorDash kỳ vọng rằng sau khi hoàn tất giao dịch, công ty sẽ đạt được hiệu ứng cộng hưởng ròng hàng năm từ 500 triệu USD trở lên trong nhiều năm, động lực chính đến từ việc nâng cao hiệu quả mạng lưới giao hàng và tích hợp các nguồn lực kinh doanh của cả hai công ty.
Tuy nhiên, các khoản đầu tư liên quan trong năm đầu tiên sau khi hoàn tất thương vụ sẽ vượt quá giá trị cộng hưởng tạo ra trong năm đó, và hiệu ứng cộng hưởng ròng dương dự kiến chỉ xuất hiện từ năm thứ hai trở đi. Nhà đầu tư nên theo dõi tiến độ hiện thực hóa hiệu ứng cộng hưởng và đóng góp thực tế của nó vào lợi nhuận cùng dòng tiền.
Áp lực tài chính, phê duyệt pháp lý và rủi ro tích hợp doanh nghiệp cùng tồn tại
DoorDash dự định tài trợ cho phần thanh toán bằng tiền mặt bằng nguồn tiền mặt hiện có và huy động vốn bằng nợ, đồng thời đã nhận được cam kết cho vay bắc cầu không bảo đảm cấp cao thời hạn 364 ngày từ JPMorgan Chase. Công ty cho biết giao dịch này không phụ thuộc vào điều kiện tài trợ vốn và họ dự định duy trì xếp hạng tín nhiệm ở mức đầu tư.
Do ít nhất 75% giá trị thanh toán của giao dịch sẽ được trả bằng tiền mặt, quy mô tài trợ vốn, chi phí lãi vay và những thay đổi về dòng tiền sau khi hoàn tất giao dịch sẽ là các yếu tố trọng tâm được các nhà đầu tư chú ý.
Ngoài ra, giao dịch cần được sự chấp thuận từ các cổ đông của Instacart cũng như sự phê duyệt từ cơ quan quản lý tại các quốc gia và vùng lãnh thổ bao gồm Mỹ, Canada và Israel; việc chậm trễ trong phê duyệt hoặc các điều kiện bổ sung có thể làm hoãn thời điểm hoàn tất giao dịch và việc hiện thực hóa các lợi ích dự kiến.
Hai bên cũng cần phối hợp về quan hệ đối tác thương gia, dịch vụ hội viên, giao hàng và hệ thống công nghệ, đồng thời đối mặt với sự cạnh tranh từ Amazon (AMZN), Walmart (WMT), và các công ty khác.
Nhìn chung, hiệu quả từ giao dịch này phụ thuộc vào việc liệu DoorDash có thể dần đạt được mục tiêu đạt từ 500 triệu USD trở lên về hiệu ứng cộng hưởng ròng hàng năm hay không.
Nếu việc hiện thực hóa các lợi ích diễn ra chậm hơn dự kiến, chi phí tài trợ vốn và chi phí tích hợp có thể gây áp lực lên lợi nhuận và dòng tiền ban đầu; ngược lại, nếu hiệu quả giao hàng được cải thiện và doanh thu từ dịch vụ thương gia tăng trưởng, khả năng sinh lời của công ty dự kiến sẽ dần cải thiện.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.