


Khi cuộc bầu cử giữa kỳ Mỹ năm 2026 đến gần, liệu chỉ số S&P 500 có tăng điểm sau ngày bầu cử?



Podcast AI


Dữ liệu lịch sử cho thấy các năm bầu cử giữa kỳ tại Mỹ thường là giai đoạn thị trường chứng khoán yếu nhất và biến động mạnh nhất trong chu kỳ bốn năm. Tuy nhiên, khi kết quả bầu cử ngã ngũ và sự bất định chấm dứt, chỉ số S&P 500 thường ghi nhận đợt phục hồi mạnh mẽ trong 12 tháng tiếp theo. Ngoài ra, các giai đoạn chính phủ chia rẽ thường hỗ trợ tích cực cho thị trường. Dù vậy, hiệu suất năm 2026 vẫn phụ thuộc vào các yếu tố cơ bản như tăng trưởng kinh tế, lạm phát, lãi suất và lợi nhuận doanh nghiệp.

TradingKey - Cuộc bầu cử giữa kỳ tại Mỹ năm 2026 sẽ diễn ra vào ngày 3 tháng 11 theo giờ Miền Đông. Câu hỏi quan trọng đối với các nhà đầu tư là các động thái chính trị này sẽ tác động như thế nào đến chỉ số S&P 500?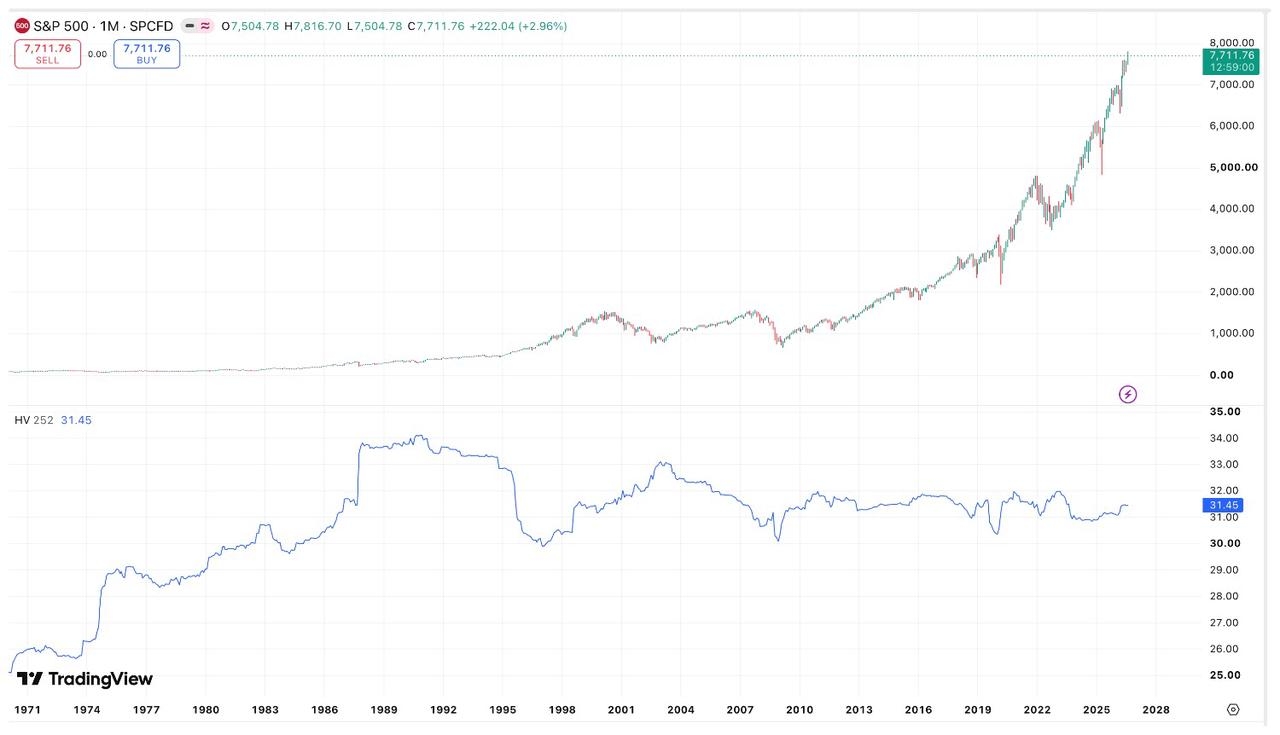
[Diễn biến chỉ số S&P 500 và độ biến động tính theo năm (H252), Nguồn: TradingView]
Các năm bầu cử giữa kỳ thường yếu nhất trong chu kỳ bốn năm
Dữ liệu lịch sử cho thấy một quy luật rõ ràng: các năm bầu cử giữa nhiệm kỳ thường là giai đoạn thị trường chứng khoán yếu nhất trong chu kỳ tổng thống 4 năm, nhưng một đợt phục hồi mạnh mẽ thường diễn ra sau khi cuộc bầu cử kết thúc.
Nghiên cứu từ Dorsey Wright của Nasdaq cho thấy trong 24 năm bầu cử giữa nhiệm kỳ kể từ năm 1928, tỷ suất sinh lời trung bình của chỉ số S&P 500 chỉ đạt 3,68%, chưa bằng một phần ba so với mức sinh lời trung bình 13,96% trong năm thứ ba của chu kỳ (năm sau bầu cử) - giai đoạn lịch sử ghi nhận mức tăng trưởng mạnh nhất.
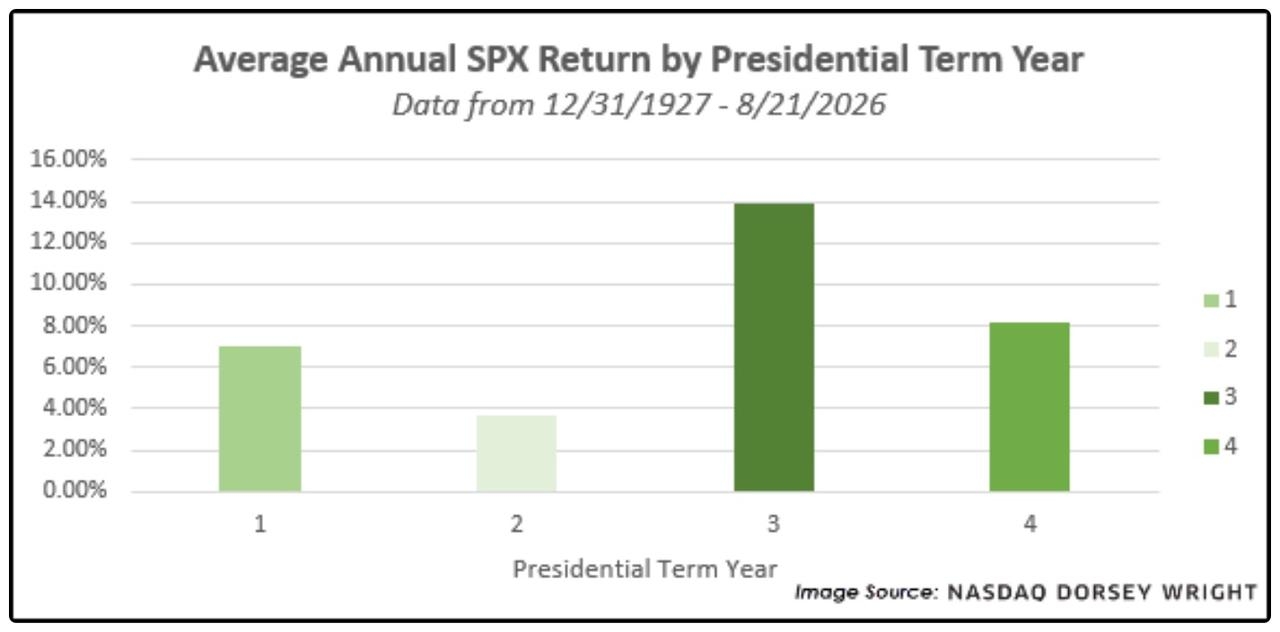
[Nguồn: Dorsey Wright]
Dữ liệu từ LPL Financial cũng xác nhận quy luật này, cho thấy mức tăng trung bình chỉ 4,6% trong các năm bầu cử giữa nhiệm kỳ đi kèm với biến động cao nhất, đồng thời mức sụt giảm tối đa cũng thường xảy ra trong giai đoạn này.
Đáng chú ý hơn, mức giảm trong các năm bầu cử giữa nhiệm kỳ có thể rất nghiêm trọng: S&P 500 đã giảm 29,7% vào năm 1974, 23,4% vào năm 2002, 28,5% vào năm 1930 và 19,4% vào năm 2022. Kể từ năm 1960, mức sụt giảm tối đa trung bình trong các năm bầu cử giữa nhiệm kỳ là 19,4%, so với chỉ 12,5% trong những năm khác.
Hiệu suất mùa hè: Yếu hơn đáng kể trong các năm bầu cử giữa kỳ
Một phân tích của Dow Jones Market Data từ năm 1928 đến năm 2025 cho thấy từ cuối tháng 4 đến cuối tháng 9 trong các năm bầu cử giữa kỳ, S&P 500 giảm trung bình khoảng 2,8%. Đây là giai đoạn có hiệu suất kém nhất trong chu kỳ 4 năm.
Loại năm | Hiệu suất trung bình từ cuối tháng 4 đến cuối tháng 9 |
Năm bầu cử giữa kỳ | -2,80% |
Năm bầu cử tổng thống | 0,0505 |
Năm sau bầu cử | 0,0364 |
Năm trước bầu cử | 0,0224 |
Mức trung bình này bị ảnh hưởng đáng kể bởi một số năm biến động cực đoan, với mức giảm hơn 25% vào năm 1930, giảm 29,7% vào năm 1974 và giảm 23,4% vào năm 2002. Ngay cả sau khi loại bỏ các giá trị cực đoan này, tỷ suất sinh lời trung bình trong cùng kỳ của tất cả các năm bầu cử giữa kỳ còn lại thực tế chỉ là +0,006%, mức gần như không đáng kể.
Đợt tăng giá sau bầu cử: Mẫu hình có độ tin cậy cao nhất
Sau khi kết quả bầu cử ngã ngũ, thị trường thường ghi nhận sự phục hồi mạnh mẽ.
Khung thời gian | Mức tăng trung bình | Xác suất tăng điểm | Giai đoạn dữ liệu |
3 tháng sau bầu cử | 0,065 | Đại đa số tăng điểm | Kể từ năm 1970 |
12 tháng sau bầu cử | 0,182 | 100% (17/17 lần tăng điểm) | Kể từ năm 1954 |
12 tháng sau bầu cử (Dữ liệu của Capital Group) | 0,154 | — | Kể từ năm 1950 |
Theo dữ liệu từ LPL Financial, trong 17 cuộc bầu cử giữa kỳ kể từ năm 1954, chỉ số S&P 500 đều tăng điểm trong vòng 12 tháng sau mỗi kỳ bầu cử, với mức tăng trung bình là 18,2%.
Phân tích của Capital Group cũng xác nhận mô hình này: kể từ năm 1950, tỷ suất sinh lời trung bình trong năm sau cuộc bầu cử giữa kỳ đạt 15,4%, gấp khoảng hai lần so với các giai đoạn khác.
Đáng chú ý, Capital Group đã tính cả cuộc bầu cử giữa kỳ năm 1950, thời điểm kéo mức trung bình tổng thể xuống; dù vậy, tỷ suất sinh lời vẫn cao hơn đáng kể so với mức trung bình của những năm không có bầu cử.
Dưới góc độ chu kỳ theo quý, quý 4 của năm bầu cử giữa kỳ đánh dấu một bước ngoặt rõ rệt. Nghiên cứu từ Nasdaq Dorsey Wright cho thấy kể từ năm 1930, xác suất đạt tỷ suất sinh lời dương của chỉ số S&P 500 trong quý 4 của năm bầu cử giữa kỳ lên tới 83,33%, cao hơn nhiều so với mức 44% trong quý 1 và 52% trong quý 2.
2018 và 2022: Hai ví dụ điển hình
Hai cuộc bầu cử giữa kỳ gần nhất ghi nhận các mô hình phản ứng hoàn toàn khác nhau của thị trường.
Vào ngày 6 tháng 11 năm 2018, ngày diễn ra cuộc bầu cử giữa kỳ tại Mỹ, chỉ số S&P 500 đã tăng khoảng 0,63%. Sau khi kết quả bầu cử trở nên rõ ràng, S&P 500 tiếp tục tăng mạnh 2,12% vào ngày 7 tháng 11.
Vào thời điểm đó, Đảng Dân chủ giành lại Hạ viện trong khi Đảng Cộng hòa vẫn giữ quyền kiểm soát Thượng viện, và thị trường nhanh chóng hấp thụ kết quả về một Quốc hội chia rẽ. Sau khi kết quả bầu cử được công bố, thị trường đã có một đợt tăng điểm ngắn hạn rõ rệt.
Năm 2022 lại là một kịch bản điển hình khác.
Vào ngày bầu cử giữa kỳ 8 tháng 11, phản ứng của thị trường tương đối trầm lắng khi chỉ số S&P 500 chỉ tăng nhẹ khoảng 0,96%. Tuy nhiên, vào ngày sau bầu cử, kết quả kiểm phiếu sát sao tại các bang then chốt (như Georgia) khiến quyền kiểm soát Quốc hội vẫn chưa thể phân định. Sự không chắc chắn này, kết hợp với các yếu tố tiêu cực khác, đã khiến thị trường giảm mạnh, với S&P 500 giảm 2,08%, đánh dấu hiệu suất ngày sau bầu cử tệ nhất kể từ năm 2012.
Đáng chú ý, chỉ số S&P 500 khi đó đã giảm khoảng 19,7% tính từ đầu năm, do thị trường liên tục bị kìm hãm trong suốt cả năm bởi lạm phát cao, Cục Dự trữ Liên bang (Fed) tăng lãi suất dồn dập và các lo ngại về tăng trưởng kinh tế.
Điểm chung của cả hai cuộc bầu cử là đều được dự báo sẽ dẫn đến một Quốc hội chia rẽ, và dữ liệu lịch sử cho thấy các giai đoạn "chính phủ chia rẽ" (khi Nhà Trắng và Quốc hội thuộc hai đảng khác nhau) tương đối thuận lợi cho thị trường chứng khoán. Giới đầu tư tin rằng sự bế tắc chính trị giúp ngăn chặn các đợt tăng thuế lớn hoặc các đạo luật cực đoan, qua đó hỗ trợ thị trường.
Biến động trước bầu cử gia tăng khi sự bất ổn giảm bớt thúc đẩy đà tăng giá sau bầu cử
Trong những tháng trước các kỳ bầu cử giữa nhiệm kỳ, sự bất định về chính sách gia tăng và biến động của thị trường chứng khoán có xu hướng tăng cao hơn.
Dữ liệu từ Capital Group, được đo lường bằng độ lệch chuẩn của lợi suất hàng ngày, cho thấy kể từ năm 1970, độ biến động lợi suất trung vị trong các năm bầu cử giữa nhiệm kỳ đạt gần 16%, so với khoảng 13% trong các năm khác.
Tuy nhiên, một khi kết quả bầu cử đã ngã ngũ, thị trường thường ghi nhận sự phục hồi mạnh mẽ. Lý do đằng sau đợt tăng giá này là các nhà đầu tư không thích sự bất định, và việc kỳ bầu cử kết thúc sẽ mang lại sự rõ ràng hơn cho triển vọng chính sách.
Dữ liệu cho thấy kể từ năm 1970, chỉ số S&P 500 đạt mức tăng trung bình 6,5% trong ba tháng sau bầu cử, cao hơn nhiều so với mức tăng trung bình 2,5% trong ba tháng trước đó, và mức tăng này hầu như không có sự khác biệt dù đảng nào giành chiến thắng.
Ngoài ra, phân tích từ Capital Group lưu ý rằng kể từ năm 1969, trong các giai đoạn chính phủ chia rẽ, chỉ số S&P 500 đạt mức tăng trung bình hàng năm khoảng 9%, cao hơn nhiều so với mức tăng khoảng 5% trong các giai đoạn một đảng kiểm soát. Điều này cũng giải thích tại sao các nhà đầu tư ưa thích sự 'bế tắc chính trị' sau bầu cử giữa nhiệm kỳ, vì hệ thống kiểm soát và đối trọng giúp giảm thiểu rủi ro từ những thay đổi chính sách đột ngột.
Tóm tắt
Đối với các nhà đầu tư hướng tới năm 2026, các mô hình trong lịch sử mang lại một điểm tham chiếu quan trọng: sự bất ổn do các cuộc bầu cử giữa kỳ gây ra thường chỉ diễn ra trong ngắn hạn, và diễn biến thị trường trong lịch sử thường cải thiện đáng kể một khi kết quả bầu cử đã được ngã ngũ. Tuy nhiên, việc năm 2026 có lặp lại mô hình này hay không rốt cuộc vẫn phụ thuộc vào các yếu tố cơ bản như tăng trưởng kinh tế, lạm phát, lãi suất, lợi nhuận doanh nghiệp, thuế quan, giá năng lượng và địa chính trị.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.