


Dự báo giá cổ phiếu SpaceX: Còn bao nhiêu dư địa tăng giá cho SPCX khi cổ phiếu quay trở lại mức 150 USD?



Podcast AI


Cổ phiếu SpaceX (SPCX) đã phục hồi về mốc 150 USD sau giai đoạn biến động mạnh kể từ khi IPO trên sàn Nasdaq ngày 12/6. Doanh thu quý 2 tăng 92% lên 7,8 tỷ USD và lỗ ròng thu hẹp còn 541 triệu USD, dù nửa đầu năm vẫn ghi nhận áp lực lợi nhuận. Định giá công ty duy trì ở mức cao với tỷ lệ P/S vượt 40 lần. Về kỹ thuật, SPCX đã vượt đường trung bình động 20 ngày và 60 ngày, hình thành giao cắt vàng với chỉ số RSI ở mức 59,09, thể hiện xu hướng ngắn hạn tích cực. Kháng cự gần nhất tại 157,14 USD và hỗ trợ tại 143-146 USD.

TradingKey - Sau khi trải qua giai đoạn biến động mạnh đầu thời điểm niêm yết, cổ phiếu SpaceX (SPCX) đã lấy lại mốc 150 USD. Kể từ khi ra mắt trên sàn Nasdaq vào ngày 12/6, mã cổ phiếu mới thu hút nhiều sự chú ý này ban đầu tăng vọt trước khi quay đầu giảm mạnh, hoàn tất chu kỳ từ hưng phấn sang hạ nhiệt rồi phục hồi định giá chỉ trong ba tháng.
Sau đợt IPO vào ngày 12/6, cổ phiếu của công ty mở cửa ở mức 150 USD, cao hơn mức giá chào bán 135 USD, và sau đó leo lên mức đỉnh 225,64 USD trước khi giảm xuống mức thấp nhất 104,83 USD vào đầu tháng 8. Tính đến ngày 11/9, cổ phiếu này đóng cửa ở mức 151,21 USD, tăng 2,04% trong phiên, cao hơn khoảng 12% so với giá chào bán, nhưng vẫn giảm khoảng 33% so với mức đỉnh lịch sử.
Khả năng sinh lời của SpaceX đang cải thiện, nhưng định giá vẫn là áp lực lớn nhất
SpaceX hiện vẫn chưa có lãi, nhưng doanh thu của công ty đang tăng trưởng nhanh chóng. Doanh thu quý 2 của công ty đã tăng 92% so với cùng kỳ năm ngoái lên 7,8 tỷ USD, trong khi lỗ ròng thu hẹp từ khoảng 1 tỷ USD trong cùng kỳ năm ngoái xuống còn 541 triệu USD, tương đương 0,09 USD trên mỗi cổ phiếu, hẹp hơn so với kỳ vọng của thị trường.
Xét về kết quả hoạt động theo quý đơn lẻ, điều này phát đi tín hiệu về một xu hướng tương đối tích cực, đặc biệt khi xét đến việc một phần khoản lỗ trong quý 1 bị ảnh hưởng bởi các chi phí tài chính một lần. Do đó, sự cải thiện về khả năng sinh lời trong quý 2 cho thấy hiệu quả hoạt động của mảng kinh doanh cốt lõi của công ty đang dần khởi sắc.
Tuy nhiên, xét trên toàn bộ nửa đầu năm, khả năng sinh lời của SpaceX vẫn chưa hoàn toàn thoát khỏi áp lực. Trong nửa đầu năm nay, khoản lỗ ròng trên mỗi cổ phiếu của công ty đạt 1,12 USD, tăng so với mức 0,53 USD trong cùng kỳ năm 2025, do khoản lỗ lớn hơn trong quý 1 đã triệt tiêu sự cải thiện của quý 2. Do đó, SpaceX vẫn còn một chặng đường phải đi trước khi đạt được khả năng sinh lời thực sự ổn định.
Dựa trên kỳ vọng hiện tại của thị trường, thu nhập trên mỗi cổ phiếu quý 3 và quý 4 của SpaceX dự kiến sẽ đạt lần lượt khoảng 0,15 USD và 0,45 USD, với dự báo EPS cả năm 2027 tăng tiếp lên khoảng 1,75 USD. Nếu lộ trình sinh lời này trở thành hiện thực, các yếu tố nền tảng của công ty chắc chắn sẽ mạnh hơn so với hiện tại.
Tuy nhiên, vấn đề là giá cổ phiếu đã phản ánh trước một phần lớn kỳ vọng tăng trưởng. Dựa trên mức định giá khoảng 2.000 tỷ USD, ngay cả khi giả định doanh thu năm 2026 do thị trường dự báo đạt khoảng 44,7 tỷ USD, tỷ lệ giá trên doanh thu của SpaceX vẫn ở mức cao hơn nhiều so với 40 lần. Điều này có nghĩa là các nhà đầu tư không phải đang mua một công ty hàng không vũ trụ đã trưởng thành và có lãi, mà đang trả một mức thặng dư định giá rất cao cho sự tăng trưởng nhanh chóng trong vài năm tới.
Do đó, ngay cả khi SpaceX tiếp tục cải thiện lợi nhuận trong các quý tới hoặc chính thức bước vào giai đoạn có lãi, điều đó không nhất thiết có nghĩa là giá cổ phiếu sẽ tiếp tục tăng. Chỉ khi kết quả thực tế liên tục vượt qua kỳ vọng vốn đã rất cao của thị trường thì mức định giá mới có thể mở rộng hơn nữa.
Phân tích kỹ thuật cổ phiếu SpaceX
Nguồn: TradingView
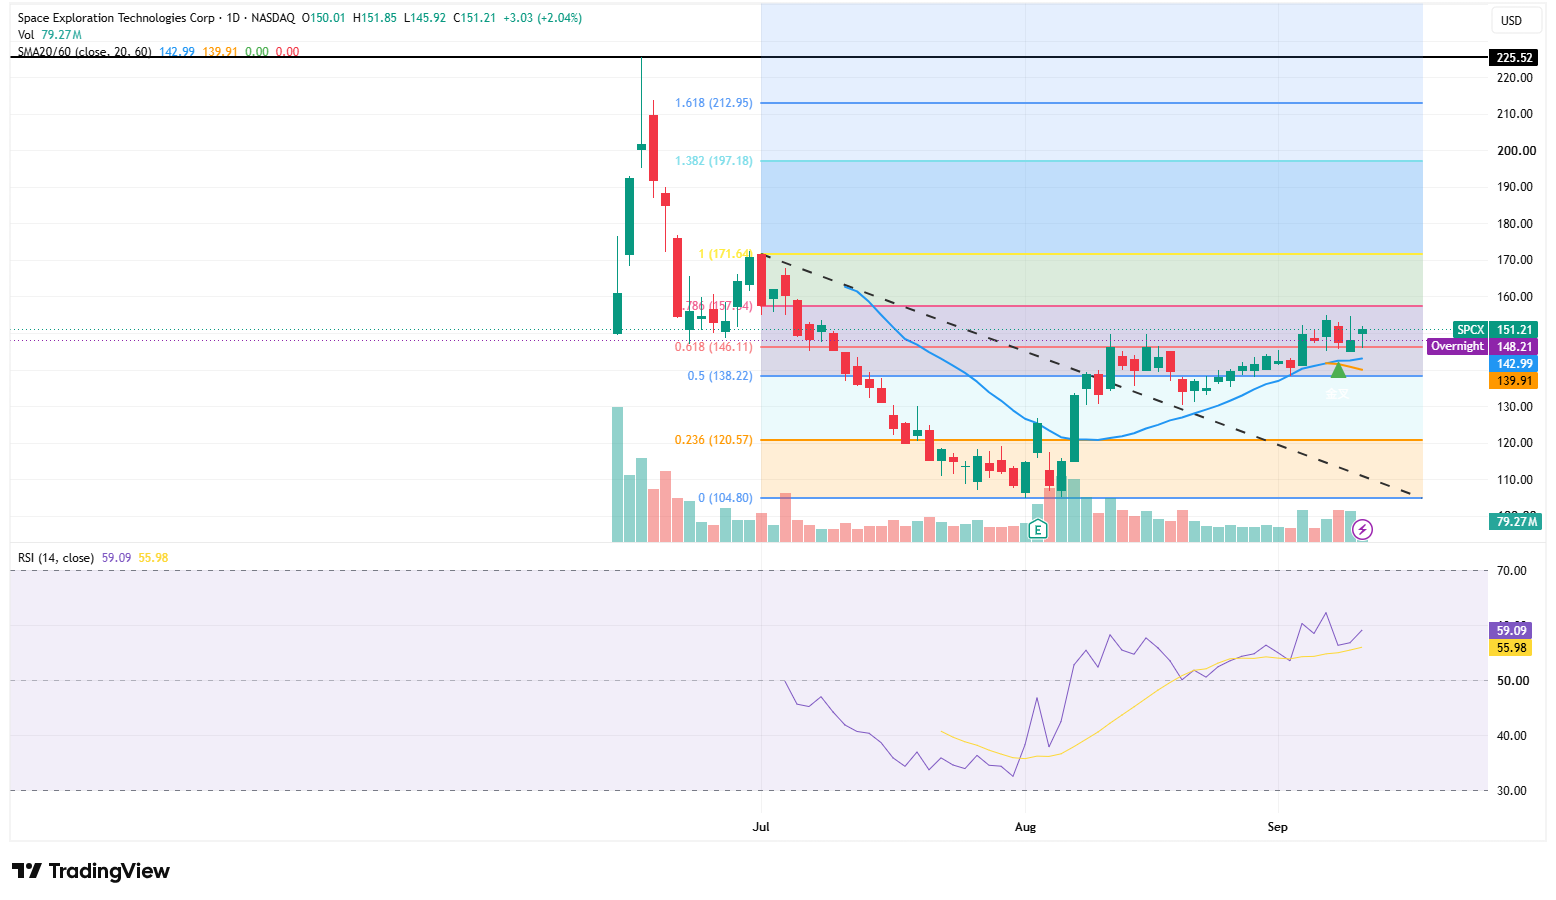
Trên biểu đồ hàng ngày, SPCX đã tăng 2,04% trong phiên gần nhất, đóng cửa ở mức $151,21. Cổ phiếu này đã bứt phá qua đường xu hướng giảm hình thành trước đó, đồng thời lấy lại cả đường trung bình động 20 ngày ở mức $142,99 và đường trung bình động 60 ngày ở mức $139,91. Hơn nữa, đường trung bình động 20 ngày đã cắt lên trên đường trung bình động 60 ngày tạo thành giao cắt vàng (golden cross), cho thấy xu hướng ngắn hạn đã chuyển từ một nhịp phục hồi yếu sang thiên hướng tăng giá.
Về mặt động lực, chỉ số RSI 14 ngày đã tăng lên 59,09, nằm trên cả đường tín hiệu ở mức 55,98 và mốc trung tính 50. Điều này cho thấy lực mua đang mạnh lên trong khi vẫn nằm dưới ngưỡng quá mua 70, mở ra dư địa tăng tiếp. Khối lượng giao dịch gần nhất đã tăng lên khoảng 79,27 triệu cổ phiếu, tạo sự hỗ trợ về thanh khoản cho nhịp phục hồi.
Ở chiều tăng, mốc chính cần theo dõi là mức Fibonacci 0,786 tại $157,14. Nếu SPCX có thể đóng cửa trên $157 với khối lượng giao dịch lớn, mục tiêu tiếp theo sẽ là $171,64, tương đương mức tăng tiềm năng khoảng 13,5% so với mức hiện tại. Vùng $171 đến $172 cũng đánh dấu đỉnh của nhịp phục hồi trước đó, và một sự bứt phá sẽ phát đi tín hiệu cho thấy cổ phiếu đã thực sự thoát khỏi vùng tích lũy gần đây.
Nếu SPCX tiếp tục tích lũy trên mức $171,64, các mục tiêu tăng giá tiếp theo cần theo dõi là $197,18 và $212,95, tương ứng với mức tăng tiềm năng lần lượt khoảng 30% và 41%. Mốc $225,52 là đỉnh lịch sử được thiết lập không lâu sau khi niêm yết, cao hơn khoảng 49% so với giá hiện tại và đóng vai trò là mức kháng cự trung hạn mạnh nhất.
Ở chiều giảm, mức hỗ trợ ban đầu nằm ở $146,11, tiếp theo là đường trung bình động 20 ngày tại $143. Chừng nào cổ phiếu vẫn duy trì trên vùng $143 đến $146, cấu trúc tăng giá ngắn hạn vẫn được giữ vững; nếu phá vỡ xuống dưới vùng này, giá có thể kiểm tra lại vùng $138,22 đến $139,91. Nếu mốc $138 bị phá vỡ với khối lượng giao dịch lớn, rủi ro giảm giá có thể mở rộng hơn về phía $120,57.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.