


Humana Inc (HUM) หุ้น เคลื่อนไหว ขึ้น 7.74% เมื่อวันที่ 25 ก.ย.: เผยปัจจัยขับเคลื่อนสำคัญ



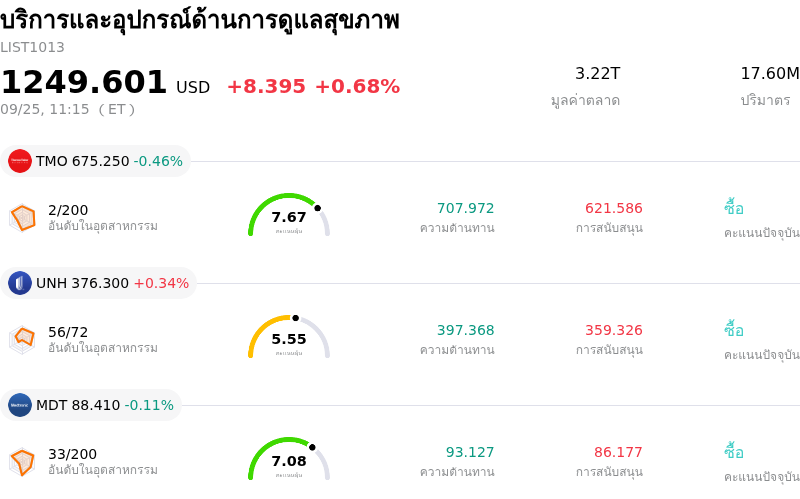
Humana Inc (HUM) เคลื่อนไหว ขึ้น 7.74% กลุ่มอุตสาหกรรม บริการและอุปกรณ์ด้านการดูแลสุขภาพ ขึ้น 0.68%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Thermo Fisher Scientific Inc (TMO) ลง 0.46%; Unitedhealth Group Inc (UNH) ขึ้น 0.31%; Medtronic PLC (MDT) ลง 0.14%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Humana Inc (HUM) ปรับตัว ขึ้น ในวันนี้?
หุ้นฮิวมานา (Humana) มีแรงบวกพุ่งขึ้นอย่างมีนัยสำคัญในระหว่างการซื้อขายวันนี้ โดยได้รับแรงหนุนหลักจากการปรับเพิ่มคำแนะนำของนักวิเคราะห์รายใหญ่ และความเชื่อมั่นที่เพิ่มสูงขึ้นเกี่ยวกับการประกาศผลการจัดอันดับดาว (Star Ratings) ของศูนย์บริการเมดิแคร์และเมดิเคด (CMS) ที่กำลังจะมาถึง โดยบาร์เคลย์ส (Barclays) ได้ปรับเพิ่มน้ำหนักความน่าลงทุนของบริษัทประกันสุขภาพแห่งนี้จาก Equal Weight ขึ้นสู่ Overweight พร้อมปรับเพิ่มราคาเป้าหมายขึ้นอย่างมาก บริษัทวาณิชธนกิจจากวอลล์สตรีทแห่งนี้ระบุถึงความเชื่อมั่นที่เพิ่มขึ้นว่า สัญญา Medicare Advantage รายใหญ่ซึ่งครอบคลุมสมาชิกประมาณ 2.4 ล้านราย มีความน่าจะเป็นสูงที่จะได้รับสถานะเงินโบนัสในรอบการจัดอันดับที่จะถึงนี้ ซึ่งการปรับเพิ่มอันดับดาวจะช่วยเพิ่มการจ่ายเงินโบนัสคุณภาพจากรัฐบาลกลางได้อย่างมีนัยสำคัญ และช่วยให้เห็นภาพรวมรายได้ล่วงหน้าหลายปีได้ชัดเจนยิ่งขึ้น อันเป็นการบรรเทาปัจจัยลบหลักประการหนึ่งที่เคยสร้างแรงกดดันต่ออัตรากำไรของบริษัทในช่วงก่อนหน้านี้
นอกจากนี้ บรรยากาศการลงทุนยังได้รับแรงหนุนจากการที่ฝ่ายบริหารเดินหน้าดำเนินกลยุทธ์ฟื้นฟูอัตรากำไรระยะยาวอย่างต่อเนื่อง โดยฮิวมานาได้ปรับพอร์ตโฟลิโออย่างเชิงรุกด้วยการถอนตัวออกจากแผนประกันที่มีอัตรากำไรต่ำกว่า กำหนดวินัยการเสนอราคาที่เข้มงวดขึ้นสำหรับผลิตภัณฑ์ Medicare Advantage และมุ่งเน้นการดึงสมาชิกกลับเข้าสู่สัญญาที่มีมูลค่าสูงกว่า ขณะเดียวกัน การขยายบริการการดูแลสุขภาพขั้นปฐมภูมิและบริการร้านขายยาของ CenterWell อย่างต่อเนื่อง ยังช่วยกระจายแหล่งรายได้และเพิ่มอัตราการรักษาฐานผู้ป่วยโดยรวม ทั้งนี้ ฝ่ายบริหารเพิ่งยืนยันคาดการณ์กำไรตลอดทั้งปีอีกครั้งในการประชุมนักลงทุนตลอดเดือนกันยายน ซึ่งช่วยให้ผู้ร่วมตลาดมีความชัดเจนเพิ่มขึ้น และสร้างความมั่นใจในทิศทางการดำเนินงานของบริษัท
แม้ว่าความผันผวนในระยะสั้นยังคงปรากฏอยู่เนื่องจากกลุ่มเฮลท์แคร์กำลังรอประกาศอย่างเป็นทางการจากหน่วยงานกำกับดูแล แต่ปฏิกิริยาของตลาดในวันนี้สะท้อนถึงการปรับเปลี่ยนสถานะการลงทุนของนักลงทุนสถาบันไปในทิศทางที่ดีขึ้น การผสมผสานระหว่างการปรับเพิ่มคำแนะนำเชิงบวกจากนักวิเคราะห์ ความชัดเจนด้านกฎระเบียบที่ปรับตัวดีขึ้น และมาตรการควบคุมต้นทุนอย่างมีวินัย ได้ส่งให้ฮิวมานากลายเป็นหุ้นเด่นที่มีโอกาสฟื้นตัวธุรกิจ (turnaround) ในกลุ่มการดูแลสุขภาพแบบจัดการ (managed care) อย่างไรก็ดี นักลงทุนยังคงต้องจับตาดูรายงานฉบับสมบูรณ์ของ CMS ในช่วงต้นเดือนตุลาคมอย่างใกล้ชิด เนื่องจากผลการจัดอันดับดาวที่แท้จริงและแนวโน้มการใช้บริการทางการแพทย์จะเป็นตัวชี้วัดสำคัญต่อแนวโน้มกำไรระยะกลางของบริษัท
การวิเคราะห์ทางเทคนิคของ Humana Inc (HUM)
ในเชิงเทคนิค Humana Inc (HUM) มีค่า MACD (12,26,9) อยู่ที่ -1.921 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 60.444 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 24.017 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Humana Inc (HUM)
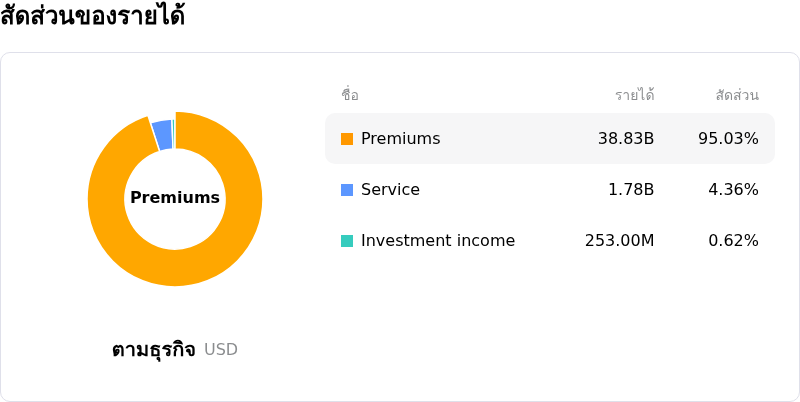
Humana Inc (HUM) อยู่ในกลุ่มอุตสาหกรรมบริการและอุปกรณ์ด้านการดูแลสุขภาพ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $129.66B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $1.19B จัดอยู่ในอันดับที่ 8 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $416.32 ขณะที่ราคาสูงสุดอยู่ที่ $513.00 และราคาต่ำสุดอยู่ที่ $280.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Humana Inc (HUM)
ความเสี่ยงเฉพาะของบริษัท:
- การลดลงของอันดับดาว Medicare Advantage: การลดลงอย่างรวดเร็วของอันดับดาว CMS ในสัญญาสำคัญส่งผลลดเงินโบนัสคุณภาพจากรัฐบาลกลางโดยตรง ซึ่งสร้างแรงกดดันอย่างรุนแรงต่ออัตรากำไรจากการดำเนินงาน และจำกัดความสามารถในการทำกำไรตลอดทั้งปี
- แนวโน้มค่าใช้จ่ายทางการแพทย์ที่ปรับตัวสูงขึ้น: การใช้บริการทางการแพทย์ที่สูงกว่าคาดอย่างต่อเนื่องและค่ายาที่เพิ่มขึ้นในกลุ่มผู้เอาประกันวัยผู้สูงอายุ กดดันอัตราส่วนสิทธิประโยชน์ของบริษัท ซึ่งเป็นอุปสรรคต่อการฟื้นตัวของอัตรากำไรในระยะสั้น
- ความเสี่ยงจากการปรับขนาดแผนและการสูญเสียผู้ลงทะเบียน: การดำเนินแผนกลยุทธ์ฟื้นฟูอัตรากำไรซึ่งรวมถึงการยกเลิกแผนประกันที่ทำผลงานได้ไม่ดีที่มีผู้ลงทะเบียนประมาณ 600,000 ราย สร้างความไม่แน่นอนอย่างมากในการรักษาฐานลูกค้า และเป็นอุปสรรคต่อการดำเนินงานเพื่อสร้างรายได้รวม
- การหดตัวของอัตรากำไร EBITDA และการปรับลดอันดับความน่าเชื่อถือ: การถูกปรับลดอันดับความน่าเชื่อถือโดยสถาบันจัดอันดับ อันเนื่องมาจากแรงกดดันด้านอัตรากำไรอย่างต่อเนื่องและอัตราส่วนหนี้สินต่อ EBITDA ที่ทรงตัวอยู่ที่ประมาณ 3.6 เท่า เพิ่มต้นทุนเงินทุนระยะยาวและจำกัดความยืดหยุ่นทางการเงิน
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ