


Arm Holdings PLC (ARM) หุ้น เปิด ขึ้น 4.85% เมื่อวันที่ 25 ก.ย.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว



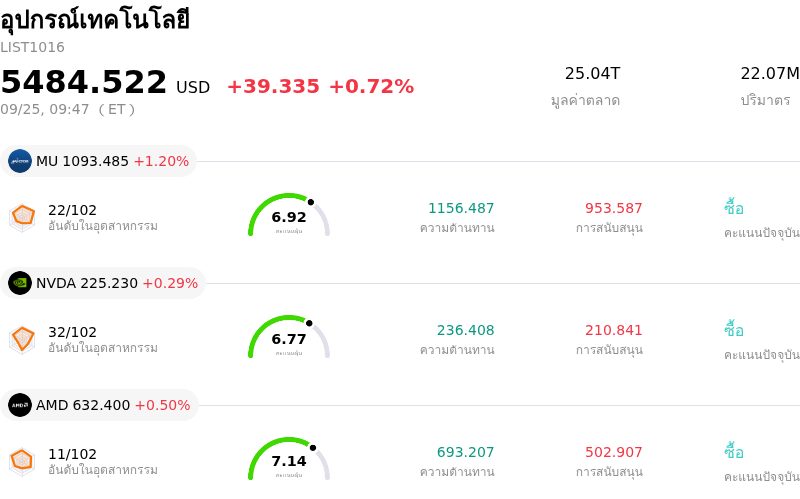
Arm Holdings PLC (ARM) เปิด ขึ้น 4.85% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 0.72%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ขึ้น 0.79%; NVIDIA Corp (NVDA) ขึ้น 0.18%; Advanced Micro Devices Inc (AMD) ขึ้น 0.50%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Arm Holdings PLC (ARM) ปรับตัว ขึ้น ในวันนี้?
อาร์ม โฮลดิ้งส์ (Arm Holdings) มีโมเมนตัมการซื้อขายเชิงบวกซึ่งได้รับแรงหนุนจากแรงซื้อที่กลับเข้ามาในหุ้นกลุ่มโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) และผู้นำด้านสถาปัตยกรรม CPU ขณะที่นักลงทุนมองข้ามแรงขายทำกำไรระยะสั้นจากช่วงก่อนหน้า และกลับมาให้ความสนใจกับบทบาทที่เร่งตัวขึ้นของบริษัทในภาระงานการประมวลผลผลลัพธ์ AI (AI inference workloads) นอกจากนี้ ความคึกคักในตลาดยังคงเพิ่มขึ้นอย่างต่อเนื่องจากการนำชิปแบบปรับแต่งเอง (custom silicon) ที่ใช้การออกแบบของอาร์มไปใช้อย่างแพร่หลาย โดยมีจุดเด่นจากการที่ เมตา แพลตฟอร์มส์ (Meta Platforms) นำ CPU บนสถาปัตยกรรมของอาร์มไปใช้สำหรับการดำเนินงานเอเจนต์ AI ที่ชื่อ Muse ทั้งนี้ มุมมองเชิงบวกของผู้บริหารเกี่ยวกับสถาปัตยกรรม CPU สำหรับ AGI ซึ่งคาดการณ์ว่าความต้องการของลูกค้าจะทะลุเกณฑ์หลายพันล้านดอลลาร์ ได้ช่วยตอกย้ำความคาดหวังต่อกระแสรายได้จากค่าสิทธิ (royalty) อัตรากำไรสูงที่แข็งแกร่งในศูนย์ข้อมูลระดับองค์กร
การปรับตัวขึ้นดังกล่าวยังได้รับปัจจัยหนุนจากบทวิเคราะห์เชิงบวกและการขยายส่วนแบ่งตลาดในกลุ่มผู้ให้บริการคลาวด์รายใหญ่ (cloud hyperscalers) โดยบริษัทการลงทุนต่างเน้นย้ำถึงความได้เปรียบทางการแข่งขันของอาร์ม เนื่องจากยักษ์ใหญ่ด้านคลาวด์หันมาเปลี่ยนจากชิปเซิร์ฟเวอร์ x86 แบบดั้งเดิม ไปสู่สถาปัตยกรรมแบบปรับแต่งเองที่ประหยัดพลังงานมากขึ้น เช่น Google Axion, Amazon Graviton และ Microsoft Cobalt นอกจากนี้ การเริ่มต้นวิเคราะห์ด้วยมุมมองเชิงบวกและการปรับเพิ่มราคาเป้าหมายจากสถาบันการเงินในวอลสตรีทได้ช่วยเสริมความเชื่อมั่นของนักลงทุนสถาบัน แม้ว่าความกังวลเกี่ยวกับกำลังการผลิตในห่วงโซ่อุปทานเซมิคอนดักเตอร์และกรอบเวลาการก่อสร้างศูนย์ข้อมูลจะปรากฏขึ้นเป็นครั้งคราว แต่นักลงทุนก็ให้ความสำคัญกับตลาดรวมที่สามารถเข้าถึงได้ (TAM) ซึ่งกำลังขยายตัวของอาร์มในระบบประมวลผลเซิร์ฟเวอร์มากกว่าอุปสรรคในการดำเนินงานระยะสั้น
แม้ภาพรวมราคาหุ้นจะปรับตัวขึ้น แต่ความผันผวนอย่างมากระหว่างวันได้สะท้อนถึงการคานอำนาจกันอย่างต่อเนื่องระหว่างนักลงทุนสายเติบโตเชิงรุกกับผู้ร่วมตลาดที่ไวต่อมูลค่าหุ้น (valuation) เนื่องจากทวีคูณมูลค่าหุ้นของบริษัทอยู่ในระดับพรีเมียมเมื่อเทียบกับกลุ่มเซมิคอนดักเตอร์โดยรวม พาดหัวข่าวเกี่ยวกับการขายหุ้นของผู้บริหาร กำหนดการศูนย์ข้อมูลของผู้เช่ารายใหญ่ หรือบรรยากาศตลาดโดยรวม จึงมักจะส่งผลให้ราคาหุ้นผันผวนรุนแรงยิ่งขึ้น อย่างไรก็ตาม ความต้องการที่แข็งแกร่งสำหรับโปรเซสเซอร์ AI ยุคใหม่และความสนใจอย่างมากจากนักลงทุนสถาบัน ยังคงเป็นแนวรับที่แข็งแกร่ง ซึ่งช่วยรักษาตำแหน่งของอาร์มให้อยู่ ณ ศูนย์กลางของการขยายโครงสร้างพื้นฐาน AI ที่กำลังดำเนินอยู่ในปัจจุบัน
การวิเคราะห์ทางเทคนิคของ Arm Holdings PLC (ARM)
ในเชิงเทคนิค Arm Holdings PLC (ARM) มีค่า MACD (12,26,9) อยู่ที่ 17.630 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 63.919 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 14.432 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Arm Holdings PLC (ARM)
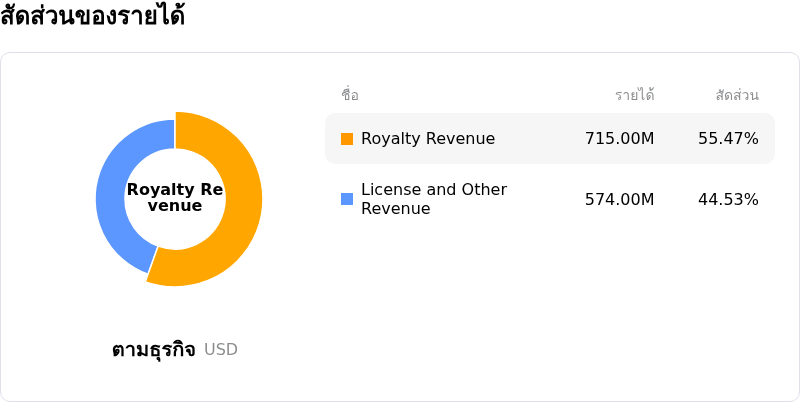
Arm Holdings PLC (ARM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $4.92B จัดอยู่ในอันดับที่ 24 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $904.00M จัดอยู่ในอันดับที่ 18 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $284.03 ขณะที่ราคาสูงสุดอยู่ที่ $480.00 และราคาต่ำสุดอยู่ที่ $125.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Arm Holdings PLC (ARM)
ความเสี่ยงเฉพาะของบริษัท:
- แรงขายของผู้บริหารระดับสูงและแรงกดดันจากการขายทำกำไร: รายงาน Form 4 ที่ยื่นต่อ SEC ล่าสุดเปิดเผยว่า Jason Child ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ได้ทำการขายหุ้นมูลค่า 3.12 ล้านดอลลาร์ตามแผนการซื้อขาย 10b5-1 ซึ่งกระตุ้นให้เกิดการขายทำกำไรเฉพาะจุด และเพิ่มความกังวลในตลาดเกี่ยวกับศักยภาพในการปรับตัวขึ้นระยะสั้น ณ ระดับมูลค่าหุ้นในปัจจุบัน
- ปัญหาคอขวดของโรงงานรับจ้างผลิตชิปและความเสี่ยงจากการเปลี่ยนผ่านฮาร์ดแวร์: แม้จะได้รับข้อตกลงความมุ่งมั่นจากลูกค้าอย่างแข็งแกร่งมูลค่าสูงกว่า 2 พันล้านดอลลาร์สำหรับสถาปัตยกรรม AGI CPU รุ่นใหม่ แต่ข้อจำกัดด้านกำลังการผลิตของโรงงานรับจ้างผลิตเซมิคอนดักเตอร์ที่ดำเนินอยู่อย่างต่อเนื่องอาจส่งผลให้การส่งมอบสินค้าล่าช้า ซึ่งคุกคามการรับรู้รายได้ในระยะสั้น พร้อมทั้งเพิ่มความซับซ้อนในการดำเนินงานและต้นทุน R&D ขณะที่อาร์มขยายเข้าสู่การพัฒนาระบบย่อย
- การลดลงของมูลค่าหุ้นและรายได้ค่ารอยัลตีจากอุปกรณ์เคลื่อนที่ที่ชะลอตัวลง: ด้วยการซื้อขายที่ระดับพหุคูณที่สูงถึงเกือบ 79 เท่าของกำไรคาดการณ์ล่วงหน้า ทำให้หุ้นอาร์มยังคงมีความไวอย่างยิ่งต่อการชะลอตัวของการเติบโต โดยเฉพาะอย่างยิ่งเมื่อต้นทุนหน่วยความจำที่สูงขึ้นกดดันยอดส่งมอบสมาร์ทโฟนทั่วโลก ซึ่งเป็นกลุ่มตลาดดั้งเดิมที่ยังคงสร้างรายได้ค่ารอยัลตีรวมให้แก่บริษัทคิดเป็นสัดส่วนราว 43%
- ความเปราะบางต่อการชะลอตัวของงบลงทุนในโครงสร้างพื้นฐาน AI ในภาพรวม: บรรยากาศการลงทุนในกลุ่มหุ้นเซมิคอนดักเตอร์ที่เชื่อมโยงกับ AI เผชิญความผันผวนระหว่างวันสูงขึ้น ขณะที่นักลงทุนสถาบันถกเถียงกันเกี่ยวกับแนวโน้มการชะลอตัวของการขยายขนาดโมเดล AI และกรอบเวลางบลงทุนของผู้ให้บริการคลาวด์รายใหญ่ (hyperscaler) ซึ่งส่งผลให้สมมติฐานการเติบโตของอาร์มในกลุ่ม AI ระดับพรีเมียมเสี่ยงต่อการปรับตัวลงตามทิศทางของทั้งอุตสาหกรรม
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ