


Shopify Inc (SHOP) หุ้น เปิด ขึ้น 7.05% เมื่อวันที่ 22 ก.ย.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว



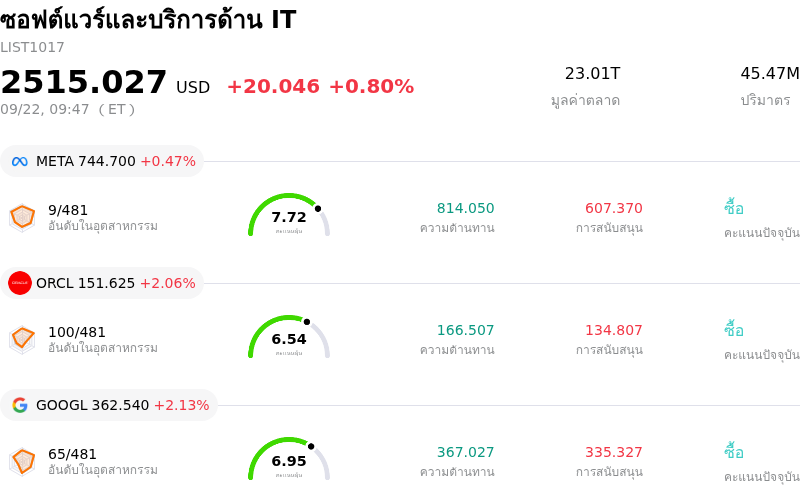
Shopify Inc (SHOP) เปิด ขึ้น 7.05% กลุ่มอุตสาหกรรม ซอฟต์แวร์และบริการด้าน IT ขึ้น 0.80%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Meta Platforms Inc (META) ขึ้น 0.69%; Oracle Corp (ORCL) ขึ้น 2.06%; Alphabet Inc Class A (GOOGL) ขึ้น 1.77%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Shopify Inc (SHOP) ปรับตัว ขึ้น ในวันนี้?
ช้อปปิฟาย (Shopify) มีแรงบวกพุ่งขึ้นอย่างมีนัยสำคัญหลังจากการประกาศความร่วมมือเชิงยุทธศาสตร์ครั้งสำคัญกับเมตา แพลตฟอร์มส์ (Meta Platforms) ภายใต้ความร่วมมือนี้ ผู้ช่วย Muse AI ที่เปิดตัวใหม่ของเมตาได้เชื่อมต่อกับระบบชำระเงินของช้อปปิฟายโดยตรง ช่วยให้ผู้บริโภคสามารถค้นหาสินค้าและทำรายการสั่งซื้อได้อย่างราบรื่นผ่าน Shop Pay บนหน้าร้านค้าหลายล้านรายที่อยู่บนระบบ การเคลื่อนไหวเชิงยุทธศาสตร์นี้เน้นย้ำถึงจุดยืนของช้อปปิฟายในฐานะระบบนิเวศการค้าผ่านเอเจนต์ AI (agentic commerce) ที่เปิดกว้างและเป็นมิตรต่อนักพัฒนา ซึ่งตรงข้ามอย่างสิ้นเชิงกับคู่แข่งในตลาดรายใหญ่ที่เลือกจะจำกัดเอเจนต์ AI ของบุคคลที่สาม ด้านนักลงทุนตอบรับข้อตกลงนี้อย่างคึกคัก โดยตระหนักว่าการเปิดใช้งานประสบการณ์การช้อปปิ้งอัตโนมัติที่ขับเคลื่อนด้วย AI สามารถปลดล็อกช่องทางใหม่ๆ สำหรับยอดขายรวมของสินค้า (GMV) ของร้านค้าและรายได้จากค่าธรรมเนียมการทำธุรกรรม
การปรับตัวขึ้นดังกล่าวยังได้รับการสนับสนุนเพิ่มเติมจากความแข็งแกร่งในภาพรวมของกลุ่มเทคโนโลยีและความต้องการลงทุนทั่วทั้งตลาดในหุ้นกลุ่มซอฟต์แวร์เติบโตสูงและผู้นำด้านการค้าดิจิทัล ขณะที่การเข้าซื้อสะสมของนักลงทุนสถาบันพุ่งสูงขึ้น เนื่องจากผู้เล่นในตลาดมองว่าช้อปปิฟายคือผู้ได้รับประโยชน์หลักด้านโครงสร้างพื้นฐานจากการปฏิวัติปัญญาประดิษฐ์ นอกเหนือจากข้อตกลงกับเมตาแล้ว แรงส่งยังคงก่อตัวอย่างต่อเนื่องรอบชุดเครื่องมือ AI เฉพาะของช้อปปิฟาย ฟีเจอร์กระบวนการทำงานอัตโนมัติ และความร่วมมือด้านการจัดจำหน่ายเชิงยุทธศาสตร์ ซึ่งรวมถึงการเชื่อมต่อเพื่อค้นหาสินค้าผ่านการสนทนา นอกจากนี้ อัตราผลตอบแทนพันธบัตรระดับมหภาคที่ลดลงและความคาดหวังต่อนโยบายการเงินที่ผ่อนคลายยังเป็นปัจจัยหนุนเพิ่มเติมสำหรับหุ้นเติบโตที่มีระดับมูลค่าสูง ซึ่งช่วยกระตุ้นให้เงินทุนไหลเข้าสู่โครงสร้างพื้นฐานการค้าปลีกดิจิทัล
สิ่งที่รองรับการเคลื่อนไหวของราคาในครั้งนี้คือปัจจัยพื้นฐานการดำเนินงานที่แข็งแกร่งของช้อปปิฟาย ซึ่งโดดเด่นด้วยการขยายตัวอย่างแข็งแกร่งของยอดขายรวมของสินค้า (GMV) การเติบโตของรายได้ในต่างประเทศที่เร่งตัวขึ้น และอัตรากำไรจากการดำเนินงานที่ขยายตัวดีขึ้น ด้านบรรยากาศการลงทุนในวอลล์สตรีทยังคงเป็นบวก โดยบริษัทวิเคราะห์ฝั่งขายหลายแห่งได้ยืนยันคำแนะนำ "ซื้อ" และปรับเพิ่มราคาเป้าหมายโดยอิงจากความสามารถในการทำกำไรตามขนาดการดำเนินงาน (operating leverage) ที่บริษัทแสดงให้เห็น แม้ว่าความผันผวนในระยะสั้นยังคงมีอยู่เนื่องจากตัวชี้วัดมูลค่าหุ้นมีการซื้อขายที่ระดับพรีเมียมเมื่อเทียบกับคู่แข่งในกลุ่มซอฟต์แวร์ดั้งเดิม แต่การผสมผสานระหว่างนวัตกรรมแพลตฟอร์มเชิงรุก การควบคุมค่าใช้จ่ายอย่างมีวินัย และความเป็นผู้นำในการค้าผ่านเอเจนต์ AI ยังคงเป็นสมมติฐานการเติบโตเชิงโครงสร้างที่แข็งแกร่งสำหรับนักลงทุนสถาบันระยะยาว
การวิเคราะห์ทางเทคนิคของ Shopify Inc (SHOP)
ในเชิงเทคนิค Shopify Inc (SHOP) มีค่า MACD (12,26,9) อยู่ที่ 0.522 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 60.303 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 2.505 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Shopify Inc (SHOP)
Shopify Inc (SHOP) อยู่ในกลุ่มอุตสาหกรรมซอฟต์แวร์และบริการด้าน IT โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $11.56B จัดอยู่ในอันดับที่ 32 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $1.23B จัดอยู่ในอันดับที่ 40 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $172.92 ขณะที่ราคาสูงสุดอยู่ที่ $220.00 และราคาต่ำสุดอยู่ที่ $120.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Shopify Inc (SHOP)
ปัจจัยเสี่ยงเฉพาะของบริษัท:
- มูลค่าหุ้นที่อยู่ในระดับสูงและความเสี่ยงต่อการถูกปรับลดทวีคูณราคา: การซื้อขายที่อัตราส่วน P/E ล่วงหน้าสูงกว่า 70 เท่า และทวีคูณราคาต่อยอดขายใกล้เคียง 9.4 เท่า ซึ่งสูงกว่าค่าเฉลี่ยของอุตสาหกรรมซอฟต์แวร์และอีคอมเมิร์ซโดยรวมอย่างมาก ทำให้การประเมินมูลค่าระดับพรีเมียมของช็อปปิฟาย (Shopify) เหลือช่องว่างสำหรับความผิดพลาดในการดำเนินงานน้อยมาก ส่งผลให้หุ้นมีความเสี่ยงต่อการถูกปรับลดทวีคูณมูลค่าระหว่างวันเมื่อเผชิญปัจจัยท้าทายทางเศรษฐกิจมหภาคหรือผลประกอบการ
- อัตรากำไรขั้นต้นที่ลดลงจากการเปลี่ยนแปลงสัดส่วนรายได้: การขยายตัวอย่างรวดเร็วของบริการสำหรับผู้ขาย (Merchant Solutions) ซึ่งมีอัตรากำไรต่ำกว่า ยังคงแซงหน้าบริการสมัครสมาชิก (Subscription Solutions) ที่มีอัตรากำไรสูงกว่า ส่งผลให้ค่าใช้จ่ายในการประมวลผลการชำระเงินสูงขึ้น และทำให้คาดการณ์การเติบโตของกำไรขั้นต้นในไตรมาส 3 (ช่วงกลางถึงช่วงปลายของระดับ 20%) โตช้ากว่าคาดการณ์การเติบโตของรายได้รวม
- ค่าใช้จ่ายด้านการประมวลผล AI ที่สูงขึ้นและการสร้างรายได้โดยตรงที่ยังพิสูจน์ไม่ได้: การปรับใช้เครื่องมือเอเจนต์ AI ครอบคลุมทั่วทั้งแพลตฟอร์มและการเข้าซื้อกิจการในระบบนิเวศเมื่อเร็ว ๆ นี้ ส่งผลให้ต้นทุนโครงสร้างพื้นฐาน LLM เพิ่มสูงขึ้น โดยดันคาดการณ์ค่าใช้จ่ายในการดำเนินงานไตรมาส 3 ขึ้นเป็น 33%–34% ของรายได้ ขณะที่ฟีเจอร์ AI ยังคงสร้างรายได้ผ่านโครงสร้างรายได้จากธุรกรรมมาตรฐาน มากกว่าการเก็บค่าธรรมเนียมเฉพาะที่มีอัตรากำไรสูง
- การแข่งขันในระบบนิเวศจากบริษัทเทคโนโลยีรายใหญ่และคู่แข่งอีคอมเมิร์ซ: บทวิเคราะห์จากสถาบันชี้ให้เห็นถึงความเสี่ยงเชิงโครงสร้างจากการที่เมตา แพลตฟอร์มส์ (Meta Platforms) บูรณาการเครื่องมือการค้า AI ในตัวสำหรับธุรกิจขนาดกลางและขนาดย่อม ควบคู่ไปกับแรงกดดันด้านการแข่งขันอย่างต่อเนื่องจากแอมะซอน (Amazon) ซึ่งอาจส่งผลกระทบต่อการรักษาฐานผู้ขายและการเติบโตของยอดขายจากร้านเดิมในระยะยาว
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ