


ConocoPhillips (COP) หุ้น เคลื่อนไหว ลง 3.41% เมื่อวันที่ 21 ก.ย.: มันส่งสัญญาณอะไร?



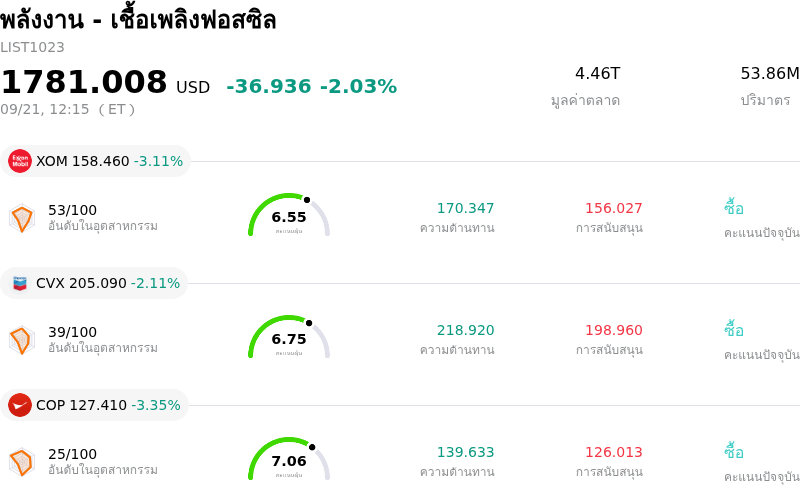
ConocoPhillips (COP) เคลื่อนไหว ลง 3.41% กลุ่มอุตสาหกรรม พลังงาน - เชื้อเพลิงฟอสซิล ลง 2.03%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Exxon Mobil Corp (XOM) ลง 3.11%; Chevron Corp (CVX) ลง 2.11%; ConocoPhillips (COP) ลง 3.35%
อะไรเป็นแรงผลักดันให้ราคาหุ้น ConocoPhillips (COP) ปรับตัว ลง ในวันนี้?
คอโนโคฟิลลิปส์ (ConocoPhillips) เผชิญแรงกดดันขาลงและความผันผวนที่เพิ่มสูงขึ้น โดยมีสาเหตุหลักมาจากการปรับตัวลดลงอย่างรุนแรงของราคาน้ำมันดิบอ้างอิง ขณะที่สัญญาน้ำมันดิบล่วงหน้าอ้างอิงปรับตัวลดลงอย่างต่อเนื่องเนื่องจากความวิตกกังวลเกี่ยวกับอุปทานทั่วโลกผ่อนคลายลง นอกจากนี้ รายงานเกี่ยวกับการขนส่งน้ำมันผ่านเรือบรรทุกน้ำมันที่เพิ่มขึ้นในจุดยุทธศาสตร์ทางทะเลสำคัญในตะวันออกกลาง ประกอบกับความก้าวหน้าในการฟื้นฟูโครงสร้างพื้นฐานท่อส่งน้ำมันและการเจรจาทางการทูตที่มีความคืบหน้า ได้ช่วยลดส่วนต่างราคาจากความเสี่ยงเรื่องอุปทานหยุดชะงักระยะสั้นลง ทั้งนี้ ในฐานะบริษัทที่ดำเนินธุรกิจสำรวจและผลิตพลังงานเป็นหลัก (pure-play) รายได้และการสร้างกระแสเงินสดอิสระของคอโนโคฟิลลิปส์จึงผูกติดอยู่กับราคาน้ำมันดิบอ้างอิงทั่วโลกอย่างแนบแน่น ส่งผลให้ราคาหุ้นมีความอ่อนไหวเป็นพิเศษต่อการย่อตัวของสัญญาน้ำมันดิบล่วงหน้า
ภาพรวมหุ้นกลุ่มพลังงานเผชิญแรงขายทำกำไรเป็นวงกว้าง หลังจากปรับตัวขึ้นโดดเด่นอย่างแข็งแกร่งนับตั้งแต่ต้นปี (year-to-date) ขณะที่ปัจจัยลบทางเศรษฐกิจมหภาค ซึ่งรวมถึงอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่แท้จริงซึ่งทรงตัวในระดับสูงและค่าเงินดอลลาร์สหรัฐที่แข็งค่าอย่างต่อเนื่อง ได้ซ้ำเติมให้ความต้องการเปิดรับความเสี่ยงในหุ้นที่ผูกกับสินค้าโภคภัณฑ์ลดลง ยิ่งไปกว่านั้น การปรับพอร์ตของนักลงทุนสถาบันโดยโยกย้ายเงินออกจากสินทรัพย์กลุ่มพลังงานไปยังตลาดหุ้นในภาพรวมยังได้ซ้ำเติมแรงขายให้รุนแรงยิ่งขึ้น นอกจากนี้ แรงขายทำกำไรทางเทคนิคยังมีส่วนกระตุ้นแรงขายระหว่างวัน หลังจากราคาหุ้นพุ่งขึ้นใกล้ระดับสูงสุดในรอบหลายเดือน จนส่งผลให้เกิดการตอบสนองของระบบบริหารจัดการความเสี่ยงแบบอัตโนมัติและแบบตามระบบ
ในแง่ของปัจจัยพื้นฐาน นักลงทุนยังคงชั่งน้ำหนักระหว่างประสิทธิภาพในการดำเนินงานของคอโนโคฟิลลิปส์กับความผันผวนทางเศรษฐกิจมหภาคในระยะสั้น แม้บริษัทจะยังคงมีงบการเงินที่แข็งแกร่ง นโยบายการคืนทุนแก่นักลงทุนที่มีวินัย และปัจจัยเร่งการเติบโตระยะยาวจากพอร์ตโฟลิโอก๊าซธรรมชาติเหลว (LNG) ทั่วโลก รวมถึงโครงการพัฒนาขนาดใหญ่ต่าง ๆ แต่ระดับจุดคุ้มทุนเงินสดของบริษัทก็ทำให้กำไรในระยะสั้นยังคงอ่อนไหวต่อความผันผวนของราคาน้ำมันดิบอ้างอิง และเนื่องจากยังไม่มีปัจจัยบวกเฉพาะตัวของบริษัทเข้ามาหนุน ความอ่อนแอของราคาสินค้าโภคภัณฑ์จากปัจจัยมหภาคจึงยังคงเป็นแรงกดดันหลักที่ทำให้ราคาหุ้นปรับตัวลดลง
การวิเคราะห์ทางเทคนิคของ ConocoPhillips (COP)
ในเชิงเทคนิค ConocoPhillips (COP) มีค่า MACD (12,26,9) อยู่ที่ -2.782 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 43.057 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 98.955 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ ConocoPhillips (COP)
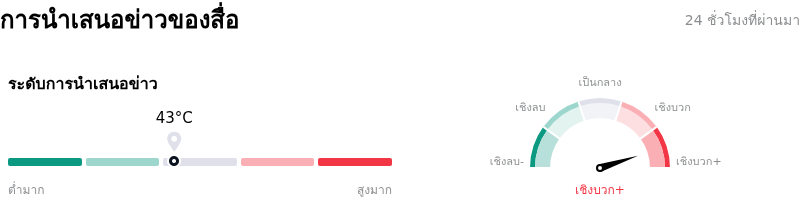
ในด้านของการรายงานโดยสื่อ ConocoPhillips (COP) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 43 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ ConocoPhillips (COP)
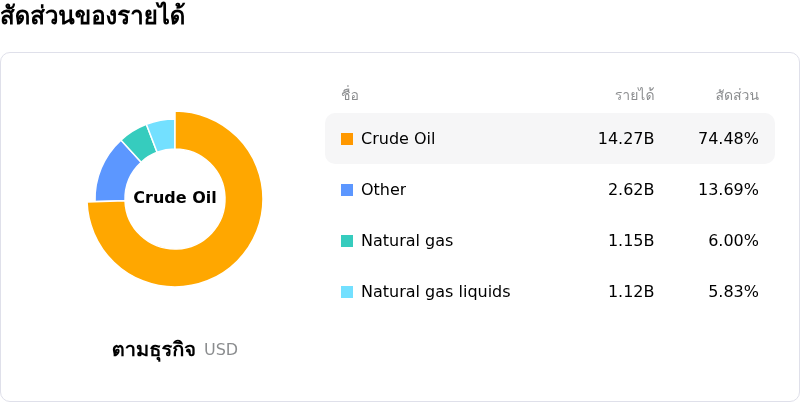
ConocoPhillips (COP) อยู่ในกลุ่มอุตสาหกรรมพลังงาน - เชื้อเพลิงฟอสซิล โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $58.94B จัดอยู่ในอันดับที่ 13 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $7.96B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $146.18 ขณะที่ราคาสูงสุดอยู่ที่ $189.00 และราคาต่ำสุดอยู่ที่ $119.34
รายละเอียดเพิ่มเติมเกี่ยวกับ ConocoPhillips (COP)
ความเสี่ยงเฉพาะของบริษัท:
- จุดคุ้มทุนระดับองค์กรที่สูงและความอ่อนไหวของธุรกิจต้นน้ำ: งานวิจัยจากสถาบันการเงินเน้นย้ำถึงระดับจุดคุ้มทุนระดับองค์กรที่สูงของคอโนโคฟิลลิปส์ (ConocoPhillips) ซึ่งอยู่ที่ประมาณ 53 ดอลลาร์/บาร์เรล WTI เพื่อให้ครอบคลุมรายจ่ายฝ่ายทุนและเงินปันผลได้อย่างเต็มที่ ส่งผลให้อัตราผลตอบแทนกระแสเงินสดเสรีมีความเปราะบางอย่างมากต่อความผันผวนขาลง เมื่อใดก็ตามที่ราคาน้ำมันดิบย่อตัวลงตามหลังการเพิ่มขึ้นของสต็อกน้ำมันดิบสหรัฐฯ ที่ผิดไปจากคาดการณ์
- การขายหุ้นของผู้ใช้ข้อมูลภายในจำนวนมากและแรงกดดันจากมูลค่าหุ้นที่ตึงตัว: รายงานการซื้อขายล่าสุดเผยให้เห็นการขายสุทธิอย่างมีนัยสำคัญโดยบุคคลภายในรวมมูลค่ากว่า 145 ล้านดอลลาร์ ซึ่งเพิ่มความระมัดระวังในตลาด เนื่องจากตัวชี้วัดทางเทคนิคส่งสัญญาณภาวะซื้อมากเกินไป และโมเดลการประเมินมูลค่าระบุว่าราคาหุ้นอยู่สูงกว่ามูลค่ายุติธรรมที่แท้จริงตามประมาณการ (122.58 ดอลลาร์) จนจุดชนวนให้เกิดแรงขายทำกำไร
- ปัจจัยลบด้านภูมิรัฐศาสตร์และความเสี่ยงในการดำเนินโครงการขนาดใหญ่: ปริมาณการผลิตรวมที่ลดลงเมื่อเทียบรายปีสะท้อนถึงความเสี่ยงด้านการดำเนินงานและภูมิรัฐศาสตร์ที่ยังคงมีอยู่อย่างต่อเนื่องในสินทรัพย์แถบตะวันออกกลางทั้งในกาตาร์และลิเบีย ขณะที่โครงการระยะยาวซึ่งใช้เงินทุนสูง เช่น วิลโลว์ (Willow) และพอร์ตอาร์เธอร์ แอลเอ็นจี (Port Arthur LNG) ยังคงเปราะบางต่อปัญหาต้นทุนที่บานปลายและความล่าช้าของแผนงาน
- การเข้มงวดทางเศรษฐกิจมหภาคและแรงกดดันด้านรายจ่ายฝ่ายทุน: สภาพแวดล้อมอัตราดอกเบี้ยที่สูงขึ้นและสภาวะทางการเงินที่เข้มงวดขึ้น ได้เพิ่มต้นทุนทางการเงินของผู้ผลิตในกลุ่มสำรวจและผลิต (E&P) ที่ต้องใช้เงินทุนสูง ส่งผลให้นักวิเคราะห์ออกมาชี้เตือนว่า ความต้องการใช้จ่ายเงินทุนอย่างต่อเนื่องอาจกดดันตัวชี้วัดผลตอบแทนหากราคาสินค้าโภคภัณฑ์พื้นฐานอ่อนตัวลง
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ




ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ