


หุ้น Nvidia ย่อตัวลง 25% จากจุดสูงสุด: P/E ปีงบประมาณ 2028 ใกล้ระดับราว 11 เท่า, ตอนนี้ถึงเวลาเข้าซื้อแล้วหรือยัง?



พอดแคสต์ AI


หุ้นอินวิเดียเผชิญแรงกดดันรอบด้าน ส่งผลให้ราคาหุ้นปรับตัวลดลงประมาณ 25% ท่ามกลางข้อกังขาต่อความคุ้มค่าของการลงทุน AI ต้นทุนทางการเงินของลูกค้า และความล่าช้าในการก่อสร้างดาต้าเซ็นเตอร์ ประกอบกับประเด็นส่วนตัวของผู้บริหารที่สร้างความกังวลเรื่องธรรมาภิบาลและการเทขายหุ้น อย่างไรก็ตาม ประมาณการกำไรของตลาดยังทรงตัว โดยหุ้นซื้อขายที่ Forward P/E ปีงบการเงิน 2028 ราว 11 เท่า ซึ่งสะท้อนการชะลอตัวระดับหนึ่งแล้ว แต่นักลงทุนยังคงต้องติดตามการส่งมอบคำสั่งซื้อและทิศทางรายได้ในอนาคตเพื่อประเมินความเสี่ยงอย่างใกล้ชิด
TradingKey - นับจากจุดสูงสุดเมื่อวันที่ 6 ตุลาคม ถึงวันที่ 5 พฤศจิกายน หุ้นอินวิเดีย (NVDA) ปรับตัวลดลงสะสมประมาณ 25% ในช่วงเวลาหนึ่งเดือน ความสนใจของนักลงทุนได้เปลี่ยนจากการเติบโตของอุปสงค์ด้านพลังการประมวลผล ไปสู่ประเด็นที่ว่าลูกค้าจะสามารถแบกรับต้นทุนของการขยายตัวอย่างต่อเนื่องได้หรือไม่ หลังจากนั้น เจนเซน หวง ได้ออกมายอมรับถึงความสัมพันธ์นอกสมรส ส่งผลให้ราคาหุ้นปรับตัวลดลงอีกสู่ระดับประมาณ 175 ดอลลาร์
กระแสข่าวเชิงลบอย่างต่อเนื่องได้สร้างแรงกดดันต่อการประเมินมูลค่า แต่การคาดการณ์ผลกำไรของตลาดยังไม่ได้ปรับลดลงตามไปด้วย ความไม่สอดคล้องกันนี้ยังทำให้ประเด็นที่ว่าอินวิเดียมีราคาถูกพอแล้วหรือยัง กลายมาเป็นจุดสนใจใหม่ในการถกเถียง
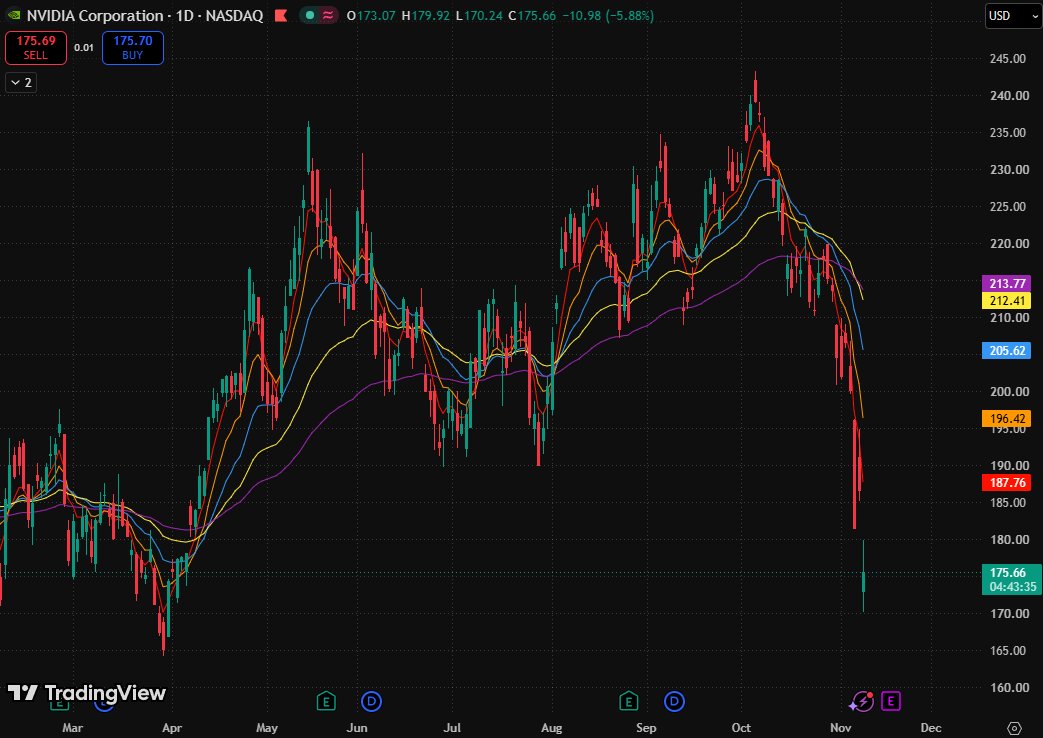
กราฟหุ้นอินวิเดีย, ที่มา: TradingView
ไทม์ไลน์การปรับตัวลงของอินวิเดีย: ข้อกังขาต่อการลงทุน AI, อุปสรรคในการขยายโครงสร้างพื้นฐาน และมรสุมของเจนเซน หวง
จุดเปลี่ยนแรกเกิดขึ้นในความเชื่อมั่นของตลาดที่มีต่อรายจ่ายฝ่ายทุนด้าน AI โดยในช่วงปลายเดือนตุลาคม บรรดาบริษัทบิ๊กเทค (Big Tech) ยังคงปรับเพิ่มแผนการลงทุนอย่างต่อเนื่อง แต่กลับไม่สามารถขจัดความกังขาของนักลงทุนเกี่ยวกับผลตอบแทนได้ รายงานจาก Reuters ระบุว่า ความกังวลเกี่ยวกับต้นทุนทางการเงินที่สูงขึ้นและระยะเวลาคืนทุนที่ล่าช้าของการลงทุนด้าน AI ได้ขยายวงจากตลาดหุ้นไปยังตลาดสินเชื่อแล้ว
เดิมทีรายจ่ายฝ่ายทุนของลูกค้าถือเป็นปัจจัยขับเคลื่อนการเติบโตของอินวิเดีย อย่างไรก็ตาม หากลูกค้าจำเป็นต้องใช้เงินทุนที่มีต้นทุนสูงขึ้นเพื่อจัดซื้อขุมพลังการประมวลผล ในขณะที่การรับรู้รายได้ยังคงล่าช้า การจัดซื้อก็อาจต้องถูกเลื่อนออกไป ส่งผลให้ตลาดเริ่มสูญเสียความเชื่อมั่นต่อการเติบโตอย่างรวดเร็วและต่อเนื่องของยอดคำสั่งซื้อในอนาคต
ในช่วงต้นเดือนพฤศจิกายน การก่อสร้างดาต้าเซ็นเตอร์ต้องเผชิญกับความไม่แน่นอนเชิงนโยบาย โดยชัยชนะของพรรคเดโมแครตในการเลือกตั้งผู้ว่าการรัฐสนามสำคัญช่วงการเลือกตั้งกลางเทอม ได้จุดชนวนความกังวลในตลาดเกี่ยวกับการอนุมัติที่เข้มงวดขึ้นและการก่อสร้างที่ชะลอตัวลง ส่งผลให้ในวันที่ 5 พฤศจิกายน หุ้นอินวิเดียดิ่งลง 9.3% ภายในวันเดียว
สถานการณ์นี้ทำให้ความเสี่ยงขยายวงจากด้านการจัดหาเงินทุนไปสู่ด้านการส่งมอบ โดยแม้ว่าลูกค้าจะยินดีลงทุน แต่ความล่าช้าด้านดาต้าเซ็นเตอร์ กำลังไฟฟ้าที่พร้อมรองรับ และขั้นตอนการอนุมัติ อาจทำให้การจัดซื้ออุปกรณ์และการรับรู้รายได้ต้องล่าช้าออกไป ซึ่งแม้ว่าอุปสงค์ระยะยาวของอินวิเดียอาจไม่ได้หมดไป แต่กรอบเวลาในการรับรู้การเติบโตก็อาจถูกเลื่อนออกไปได้
เมื่อวันที่ 8 พฤศจิกายน เจนเซ่น หวง ได้ออกมายอมรับต่อสาธารณชนเรื่องการนอกใจคู่สมรส ขณะเดียวกัน คณะกรรมการบริษัทได้ประกาศให้มีการตรวจสอบอิสระเกี่ยวกับรายงานด้านความมั่นคงแห่งชาติที่เกี่ยวข้อง พร้อมทั้งยังคงแสดงความเชื่อมั่นในตัวหวงและทีมผู้บริหารต่อไป
การจัดสรรทรัพย์สินของครอบครัวจึงตกเป็นเป้าสายตาและถูกจับตามองเช่นเดียวกัน โดยข้อมูลการเปิดเผยของบริษัทระบุว่า ณ วันที่ 23 มีนาคม กองทรัสต์ครอบครัวแห่งหนึ่งซึ่งมีหวงและภรรยาเป็นผู้ดูแลผลประโยชน์ร่วมกัน ถือหุ้นอยู่ประมาณ 529 ล้านหุ้น ปัจจุบันยังไม่มีรายงานที่น่าเชื่อถือเกี่ยวกับการประกาศหย่าร้าง ทั้งนี้ หากการหย่าร้างในอนาคตจำเป็นต้องมีการจ่ายเงินสด หรือการเทขายหุ้นอย่างกระจุกตัวหลังจากการแบ่งสัดส่วนหุ้น ก็อาจสร้างแรงกดดันด้านการเทขายเพิ่มเติมได้
Forward P/E ปีงบประมาณ 2028 ของ Nvidia อยู่ที่ราว 11 เท่า: ถึงเวลาเข้าซื้อแล้วหรือยัง?
ในขณะที่ราคาหุ้นยังคงปรับตัวลงอย่างต่อเนื่อง แต่การคาดการณ์ผลประกอบการของตลาดยังคงค่อนข้างมีเสถียรภาพ จากข้อมูลที่รวบรวมโดย Tenet Investing ณ วันที่ 9 พฤศจิกายน ประมาณการ EPS ของอินวิเดียสำหรับปีงบการเงิน 2027 และ 2028 อยู่ที่ 9.29 ดอลลาร์ และ 15.81 ดอลลาร์ ตามลำดับ โดยปรับตัวขึ้นเล็กน้อย 0.1% และ 0.2% ในช่วง 30 วันที่ผ่านมา
เมื่อพิจารณาจากราคาที่ 175 ดอลลาร์ อัตราส่วน P/E ที่สอดคล้องกันจะอยู่ที่ประมาณ 18.8 เท่า และ 11.1 เท่า ตามลำดับ โดยตัวเลขหลังนี้อิงจากการคาดการณ์การเติบโตของ EPS ที่ราว 70% ในปีงบการเงิน 2028 หากการเติบโตดังกล่าวเกิดขึ้นจริง นักลงทุนก็เท่ากับว่าจ่ายราคาเพียงประมาณ 11 เท่าของกำไร เพื่อถือครองบริษัทที่ผลกำไรยังคงขยายตัวอย่างรวดเร็ว
อย่างไรก็ตาม แรงกดดันเกี่ยวกับการก่อสร้างดาต้าเซ็นเตอร์และการจัดหาเงินทุนของลูกค้าอาจส่งผลกระทบต่อความคาดหวังการเติบโตเหล่านี้ได้เช่นกัน การเปรียบเทียบการประเมินมูลค่าภายใต้การปรับลดคาดการณ์ผลประกอบการ จะช่วยให้เห็นภาพที่ชัดเจนขึ้นว่าราคาในปัจจุบันมีกันชนรองรับความเสี่ยงมากน้อยเพียงใด
สถานการณ์ผลประกอบการ | EPS | P/E ที่สอดคล้องกัน |
คาดการณ์ของตลาดสำหรับปีงบการเงิน 2027 | $9.29 | 18.8 เท่า |
คาดการณ์ของตลาดสำหรับปีงบการเงิน 2028 | $15.81 | 11.1 เท่า |
คาดการณ์ปีงบการเงิน 2028 ปรับลดลง 20% | $12.65 | 13.8 เท่า |
คาดการณ์ปีงบการเงิน 2028 ปรับลดลง 40% | $9.49 | 18.4 เท่า |
หมายเหตุ: สองกรณีหลังเป็นการทดสอบภาวะวิกฤต (Stress Test) โดยทั้งคู่คำนวณจากราคาหุ้นคงที่ที่ 175 ดอลลาร์
หากสมมติว่าประมาณการ EPS สำหรับปีงบการเงิน 2028 ถูกปรับลดลง 20% สู่ระดับประมาณ 12.65 ดอลลาร์ อัตราส่วน P/E จะเพิ่มขึ้นเป็น 13.8 เท่า ทว่า EPS ก็ยังคงเติบโตราว 36% เมื่อเทียบกับประมาณการปีงบการเงิน 2027 ซึ่งบ่งชี้ว่าราคาปัจจุบันสามารถรองรับการชะลอตัวของการเติบโตได้ในระดับหนึ่ง และความน่าดึงดูดด้านการประเมินมูลค่าจะไม่หมดไปในทันทีแม้จะมีการปรับลดคาดการณ์ผลประกอบการลงก็ตาม
แต่หากประมาณการถูกปรับลดลง 40% ภาพรวมจะเปลี่ยนแปลงไปอย่างมีนัยสำคัญ โดย EPS จะลดลงเหลือประมาณ 9.49 ดอลลาร์ ซึ่งคิดเป็นการเติบโตเพียงราว 2% เมื่อเทียบกับประมาณการปีงบการเงิน 2027 ขณะที่อัตราส่วน P/E จะดีดตัวกลับขึ้นมาเป็น 18.4 เท่า และเมื่อถึงจุดนั้น การเติบโตของผลกำไรจะใกล้เข้าสู่ภาวะชะงักงัน ซึ่งจะบั่นทอนเหตุผลในการเข้าซื้อเดิมที่เคยได้รับการสนับสนุนจากการขยายตัวอย่างรวดเร็ว
นี่คือจุดที่มุมมองของตลาดมีความเห็นต่างกันอย่างชัดเจน โดยนักลงทุนฝั่งกระทิงเชื่อว่าราคาหุ้นที่ลดลงประกอบกับการคาดการณ์ผลประกอบการที่ทรงตัว หมายความว่าพวกเขาสามารถเข้าซื้อผลตอบแทนที่คาดหวังในระดับใกล้เคียงกันได้ในราคาที่ถูกลง ในทางตรงกันข้าม นักลงทุนที่ระมัดระวังกลับกังวลว่านักวิเคราะห์อาจยังไม่ได้สะท้อนแรงกดดันด้านการจัดหาเงินทุนและการก่อสร้างเข้าไปอย่างเต็มที่ ซึ่งหมายความว่าอัตราส่วน P/E ที่ต่ำนั้นอาจขึ้นอยู่กับการคาดการณ์ที่มองโลกในแง่ดีจนเกินไป
การประเมินว่ามุมมองใดมีน้ำหนักมากกว่ากันนั้นขึ้นอยู่กับการส่งมอบตามคำสั่งซื้อ หากการชะลอตัวของการก่อสร้างมีสาเหตุหลักมาจากการอนุมัติด้านกฎระเบียบ การเชื่อมต่อโครงข่ายไฟฟ้า หรือความล่าช้าในการก่อสร้าง โดยที่ลูกค้ายังคงแผนการจัดซื้อไว้ตามเดิม ผลกระทบก็จะสะท้อนออกมาในรูปของรายได้ที่ถูกเลื่อนออกไปเป็นหลัก อย่างไรก็ตาม หากลูกค้าปรับลดการซื้อลงอย่างมากเนื่องจากข้อจำกัดด้านเงินทุนหรือผลตอบแทนที่ไม่เป็นไปตามเป้า แรงกดดันดังกล่าวอาจส่งผลกระทบต่อเนื่องไปยังรายได้ การกำหนดราคา และอัตรากำไร
ราคาที่ 175 ดอลลาร์นั้นได้เปิดทางรองรับการชะลอตัวของการเติบโตไว้บ้างแล้ว และในรายงานผลประกอบการงวดถัดไป การส่งมอบคำสั่งซื้อ การคาดการณ์แนวโน้มรายได้ และทิศทางของอัตรากำไร จะเป็นตัวชี้วัดว่าส่วนลดด้านการประเมินมูลค่านี้จะสามารถแปรเปลี่ยนเป็นผลตอบแทนจากการลงทุนได้หรือไม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ