


คาดการณ์ราคาหุ้น Marvell: การเข้าซื้อกิจการ Lumentum ด้วยหุ้นทั้งหมดฉุดหุ้นร่วงใกล้ระดับต่ำสุดในรอบเกือบเจ็ดเดือน ขณะแนวรับสำคัญ 110 ดอลลาร์เผชิญบททดสอบ



พอดแคสต์ AI


มาร์เวลล์ เทคโนโลยี ประกาศเข้าซื้อกิจการลูเมนตัมด้วยหุ้นทั้งหมด มูลค่า 115 พันล้านดอลลาร์ เพื่อเสริมแกร่งโครงสร้างพื้นฐานการสื่อสารทางแสงสำหรับ AI ทว่าตลาดกังวลว่าบริษัทจ่ายราคาสูงเกินไป และเผชิญความเสี่ยงจากการลดทอนสัดส่วนการถือหุ้น ส่งผลให้ราคาหุ้น MRVL ปิดร่วง 16.43% สถาบันการเงินหลายแห่งปรับลดคำแนะนำและราคาเป้าหมายลง ขณะที่มุมมองทางเทคนิคชี้ว่าแนวโน้มระยะสั้นอยู่ในภาวะขาลงอย่างสมบูรณ์ และนักลงทุนต้องเผชิญความไม่แน่นอนจนกว่าธุรกรรมจะเสร็จสมบูรณ์ในปี 2028

TradingKey - มาร์เวลล์ เทคโนโลยี (MRVL) ประกาศทำธุรกรรมหุ้นทั้งหมดเพื่อเข้าซื้อกิจการลูเมนตัม (LITE) ส่งผลให้ราคาหุ้นของบริษัทเผชิญแรงเทขายอย่างต่อเนื่อง โดยราคาหุ้น MRVL ปิดร่วงลง 16.43% ในวันพฤหัสบดีที่ระดับ 133.55 ดอลลาร์ หลังจากแตะระดับต่ำสุดระหว่างวันที่ 132.54 ดอลลาร์ และปรับตัวลดลงมาใกล้ระดับต่ำสุดในรอบ 7 เดือน
ตลาดไม่ได้ตั้งข้อสงสัยต่ออุปสงค์ระยะยาวของการสื่อสารทางแสงสำหรับ AI หากแต่กังวลว่ามาร์เวลล์จ่ายราคาสูงเกินไปเพื่อเสริมความแข็งแกร่งให้กับธุรกิจที่เกี่ยวข้อง ภายใต้ข้อตกลงดังกล่าว ผู้ถือหุ้นของลูเมนตัมจะได้รับหุ้นมาร์เวลล์ 4.5 หุ้นต่อหุ้น LITE แต่ละหุ้นที่ถืออยู่ ธุรกรรมนี้คิดเป็นมูลค่ากิจการประมาณ 115 พันล้านดอลลาร์ ซึ่งคิดเป็นพรีเมียมราว 23.9% เมื่อเทียบกับราคาหุ้นก่อนที่จะมีข่าวดังกล่าวออกมา ภายหลังธุรกรรมเสร็จสมบูรณ์ สัดส่วนการถือหุ้นของผู้ถือหุ้นเดิมของมาร์เวลล์จะลดลงเหลือประมาณ 67% ขณะที่ผู้ถือหุ้นของลูเมนตัมจะถือหุ้นประมาณ 33% ในบริษัทใหม่ที่เกิดจากการควบรวม
เหตุใดการเข้าซื้อกิจการด้วยหุ้นทั้งหมดจึงฉุดหุ้นทั้ง MRVL และ LITE ร่วง
แตกต่างจากข้อเสนอซื้อด้วยเงินสดจำนวนคงที่ ธุรกรรมนี้ใช้อัตราส่วนการแลกเปลี่ยนหุ้นคงที่ ซึ่งหมายความว่ามูลค่าการเข้าซื้อกิจการที่แท้จริงของลูเมนตัมจะผันผวนไปตามราคาหุ้นของมาร์เวลล์ และเมื่อราคาหุ้น MRVL ปรับตัวลดลง สิ่งตอบแทนที่ผู้ถือหุ้น LITE มีสิทธิจะได้รับก็ลดลงตามไปด้วย ส่งผลให้ราคาหุ้นของทั้งสองบริษัทต่างฉุดกันปรับตัวลดลง
สำหรับผู้ถือหุ้นเดิมของมาร์เวลล์ ความกังวลหลักคือการลดทอนสัดส่วนการถือหุ้น โดยผู้ถือหุ้นของลูเมนตัมจะถือหุ้นในสัดส่วนประมาณ 1 ใน 3 ของบริษัทที่ควบรวมกัน ซึ่งหมายความว่ามาร์เวลล์ต้องพึ่งพาการเติบโตของรายได้ที่รวดเร็วขึ้น การขยายตัวของอัตรากำไร และการผนึกกำลังด้านต้นทุน เพื่อชดเชยผลกระทบจากหุ้นที่ออกใหม่ต่อกำไรต่อหุ้น
นอกจากนี้ ขนาดอันมหาศาลของข้อตกลงดังกล่าวยังเพิ่มความกังขาให้กับตลาด โดยการประเมินมูลค่าส่วนของผู้ถือหุ้นของลูเมนตัมไว้ที่ประมาณ 102.5 พันล้านดอลลาร์ ทำให้ธุรกรรมนี้ไม่เพียงแต่มีมูลค่าสูงกว่าการเข้าซื้อกิจการครั้งใด ๆ ในอดีตของมาร์เวลล์เท่านั้น แต่ยังคิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของมูลค่าหลักทรัพย์ตามราคาตลาดของบริษัทก่อนการประกาศข้อตกลงอีกด้วย ทั้งนี้นักวิเคราะห์ระบุว่า ธุรกรรมดังกล่าวประเมินมูลค่าของลูเมนตัมไว้ที่ประมาณ 33 เท่าของกำไรจากการดำเนินงานหลักในช่วง 12 เดือนข้างหน้า ซึ่งสูงกว่าค่ามัธยฐานของอุตสาหกรรมซึ่งอยู่ที่ราว 16 เท่าอย่างมีนัยสำคัญ
เนื่องจากคาดว่าธุรกรรมนี้จะยังไม่เสร็จสิ้นจนกว่าจะถึงช่วงครึ่งแรกของปี 2028 นักลงทุนจึงต้องเผชิญกับช่วงเวลาแห่งความไม่แน่นอนที่ยาวนาน โดยในระหว่างนี้ ทั้งสองฝ่ายจะต้องได้รับการอนุมัติจากผู้ถือหุ้นและหน่วยงานกำกับดูแล พร้อมทั้งต้องเฝ้าระวังความเสี่ยงต่าง ๆ เช่น การที่ลูกค้ามองหาซัพพลายเออร์รายอื่น และการผสานรวมธุรกิจที่อาจดำเนินไปช้ากว่าที่คาดการณ์ไว้
กลยุทธ์การสื่อสารด้วยแสงสำหรับ AI จะคุ้มค่ากับการเข้าซื้อกิจการมูลค่าสูงหรือไม่
หากพิจารณาจากมุมมองเชิงตรรกะของอุตสาหกรรม การเข้าซื้อกิจการลูเมนตัมของมาร์เวลล์มีเป้าหมายเชิงกลยุทธ์ที่ชัดเจน เนื่องจากเมื่อขนาดการประมวลผลในศูนย์ข้อมูล AI ขยายตัวขึ้น การเชื่อมต่อด้วยสายทองแดงแบบดั้งเดิมจึงเผชิญความยากลำบากมากขึ้นเรื่อย ๆ ในการตอบสนองความต้องการด้านแบนด์วิธ ระยะทางการส่งข้อมูล และการใช้พลังงาน ขณะที่ระบบเชื่อมต่อทางแสงกำลังค่อย ๆ กลายมาเป็นโครงสร้างพื้นฐานที่สำคัญอย่างยิ่งภายในคลัสเตอร์เซิร์ฟเวอร์และระหว่างศูนย์ข้อมูล
มาร์เวลล์มีทั้งชิปเครือข่าย ชิป AI แบบสั่งทำพิเศษ และผลิตภัณฑ์การเชื่อมต่อสำหรับศูนย์ข้อมูล ขณะที่ลูเมนตัมมีความเชี่ยวชาญด้านเลเซอร์ ชิ้นส่วนออปติคัล และเทคโนโลยีการสื่อสารความเร็วสูง โดยหลังการควบรวมกิจการ ทั้งสองบริษัทจะสามารถผสานรวมการเชื่อมต่อทางไฟฟ้าและเทคโนโลยีทางแสงเข้าเป็นแพลตฟอร์มเดียวกัน เพื่อนำเสนอโซลูชันครบวงจรที่ครอบคลุมตั้งแต่ชิป ระบบเครือข่าย ไปจนถึงการรับส่งข้อมูลทางแสงให้แก่ลูกค้าคลาวด์คอมพิวติ้ง
ฝ่ายบริหารคาดการณ์ว่า ตลาดที่สามารถเข้าถึงได้ของบริษัทหลังการควบรวมจะขยายตัวสู่ระดับ 550 พันล้านดอลลาร์ พร้อมมีศักยภาพในการสร้างการผนึกกำลังด้านต้นทุนได้มากกว่า 1 พันล้านดอลลาร์ต่อปี นอกจากนี้ มาร์เวลล์ยังคาดว่าข้อตกลงดังกล่าวจะช่วยเพิ่มกำไรต่อหุ้นตามเกณฑ์ non-GAAP ในปีแรกเต็มปีหลังจากเสร็จสิ้นธุรกรรม
อย่างไรก็ตาม ข้อได้เปรียบเหล่านี้ยังต้องใช้เวลาพอสมควรกว่าจะสะท้อนออกมาเป็นผลการดำเนินงานทางการเงิน ในระยะสั้น มาร์เวลล์จำเป็นต้องแบกรับต้นทุนการบูรณาการ ความซับซ้อนในการผลิตที่เพิ่มขึ้น และความเสี่ยงด้านการดำเนินงานที่สูงขึ้น หากการเติบโตของรายจ่ายฝ่ายทุนด้าน AI ชะลอตัวลง หรือหากผู้ให้บริการคลาวด์รายใหญ่เร่งพัฒนาโซลูชันการสื่อสารทางแสงขึ้นใช้เองภายใน การคาดการณ์การเติบโตซึ่งเป็นปัจจัยสนับสนุนการเข้าซื้อกิจการดังกล่าวก็อาจถูกปรับลดลงได้เช่นกัน
วอลล์สตรีทปรับลดคำแนะนำและราคาเป้าหมาย ขณะตลาดประเมินมูลค่าข้อตกลงใหม่
หลังจากการประกาศควบรวมและซื้อกิจการ (M&A) มุมมองของนักวิเคราะห์ที่มีต่อมาร์เวลล์เริ่มชะลอความร้อนแรงลง โดยทีดี โคเวน ได้ปรับลดคำแนะนำสำหรับมาร์เวลล์จาก "ซื้อ" เป็น "ถือ" พร้อมทั้งหั่นราคาเป้าหมายลงอย่างมากจาก 350 ดอลลาร์ เหลือ 175 ดอลลาร์ ทั้งนี้ ทางบริษัทมองว่าแม้ทิศทางเชิงกลยุทธ์ในการเข้าซื้อกิจการลูเมนตัมจะมีความน่าสนใจ แต่ยังคงมีประเด็นเรื่องโครงสร้างธุรกรรมและจังหวะเวลาในการดำเนินการ โดยคาดการณ์ว่าข้อตกลงดังกล่าวอาจทำให้กำไรต่อหุ้นของมาร์เวลล์ลดลงในอัตราร้อยละหลักเดียวช่วงกลางในปี 2028 หลังธุรกรรมเสร็จสมบูรณ์
แบงก์ออฟอเมริกาได้ปรับลดคำแนะนำสำหรับมาร์เวลล์จาก "ซื้อ" เป็น "เป็นกลาง" เช่นกัน พร้อมทั้งปรับลดราคาเป้าหมายจาก 400 ดอลลาร์ เหลือ 225 ดอลลาร์ แม้ทางบริษัทจะยอมรับว่าการควบรวมกิจการสามารถสร้างแพลตฟอร์มที่ครอบคลุมทั้งการเชื่อมต่อทางไฟฟ้าและทางแสงได้ แต่ก็ชี้ว่าการผนึกกำลังด้านต้นทุนที่มากกว่า 1 พันล้านดอลลาร์ต่อปี อาจไม่สามารถชดเชยผลกระทบจากการลดทอนสัดส่วนการถือหุ้นได้เสมอไป นอกจากนี้ กรอบเวลาการทำธุรกรรมที่ยาวนานขึ้นและความขัดแย้งที่อาจเกิดขึ้นกับลูกค้า ยังเพิ่มความไม่แน่นอนให้กับการบูรณาการธุรกิจในอนาคต
การเปลี่ยนมุมมองสู่ความระมัดระวังมากขึ้นของนักวิเคราะห์บ่งชี้ว่า ตลาดไม่ได้ตั้งคำถามต่อมูลค่าทางเทคโนโลยีของลูเมนตัม แต่กำลังคำนวณราคาที่มาร์เวลล์ต้องจ่ายสำหรับสินทรัพย์เหล่านี้ใหม่อีกครั้ง สำหรับบริษัทเซมิคอนดักเตอร์ที่ยังคงอยู่ในช่วงขยายโครงสร้างพื้นฐาน AI นั้น การลงทุนด้านการวิจัยและพัฒนา (R&D) การสร้างกำลังการผลิต และคำสั่งซื้อของลูกค้า ล้วนจำเป็นต้องใช้เงินทุนมหาศาลอยู่แล้ว การเพิ่มการเข้าซื้อกิจการขนาดใหญ่เข้าไปอีก จึงหมายความว่าฝ่ายบริหารต้องพิสูจน์ให้เห็นว่า ทรัพยากรทางการเงินและส่วนของผู้ถือหุ้นสามารถสร้างผลตอบแทนที่สูงเพียงพอได้
ขณะเดียวกัน มาร์เวลล์หลังการควบรวมกิจการยังจำเป็นต้องรับมือกับความท้าทายด้านความสัมพันธ์กับลูกค้า โดยบริษัทไม่เพียงแต่เป็นพันธมิตรกับผู้ผลิตชิป AI เช่น อินวิเดีย เท่านั้น แต่ยังให้บริการแก่ผู้ให้บริการคลาวด์รายใหญ่และลูกค้าชิปสั่งทำพิเศษอีกด้วย และเมื่อขอบเขตธุรกิจขยายตัวจากการเชื่อมต่อทางไฟฟ้าไปสู่ผลิตภัณฑ์ทางแสงที่กว้างขวางยิ่งขึ้น ลูกค้าอาจประเมินพลวัตด้านการแข่งขันและการจัดการการแยกข้อมูลทางเทคนิคในกลุ่มซัพพลายเออร์ใหม่อีกครั้ง ซึ่งหากลูกค้าเกิดความกังวลเกี่ยวกับการใช้ห่วงโซ่อุปทานร่วมกับคู่แข่ง คำสั่งซื้อบางรายการก็อาจได้รับผลกระทบ
บทวิเคราะห์ทางเทคนิคหุ้น Marvell: แนวรับ 110 ดอลลาร์จะรับอยู่หรือไม่?
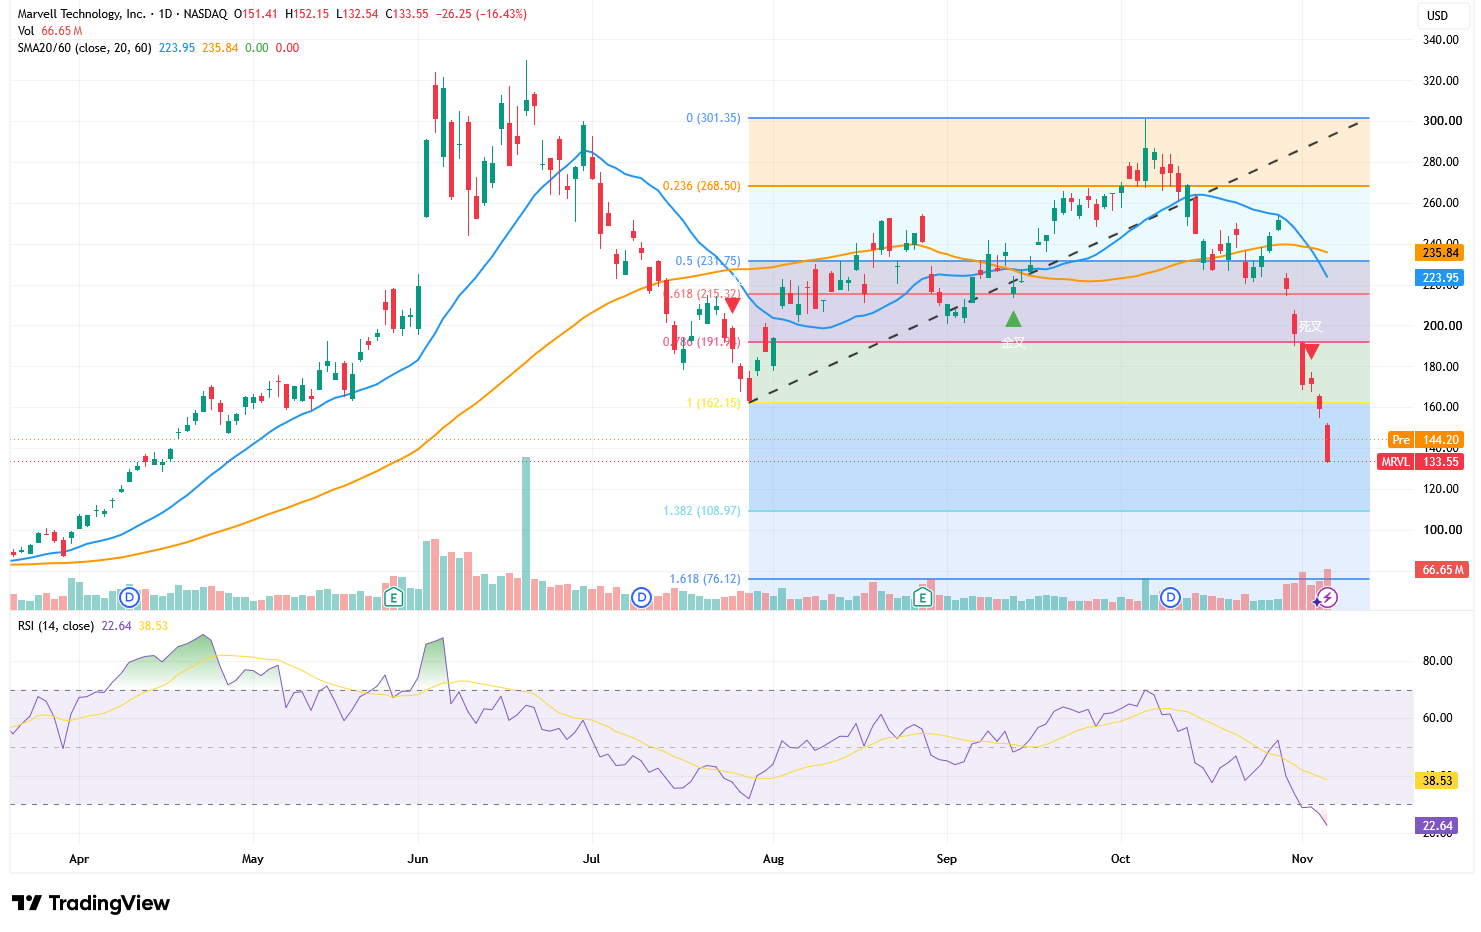
ที่มา: TradingView
ในมุมมองทางเทคนิค ราคาหุ้นของมาร์เวลล์ร่วงลงอย่างหนักด้วยปริมาณการซื้อขายหนาแน่น โดยปิดที่ระดับ 133.55 ดอลลาร์ในวันพฤหัสบดี ทั้งนี้ ราคาหุ้นได้ปรับตัวหลุดระดับต่ำสุดเดิมที่ 162.15 ดอลลาร์ แนวรับ 155 ดอลลาร์ และระดับจิตวิทยา 150 ดอลลาร์ลงมาอย่างต่อเนื่อง ขณะที่เคลื่อนไหวอยู่ต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 20 วันที่ 223.95 ดอลลาร์ และเส้นค่าเฉลี่ยเคลื่อนที่ 60 วันที่ 235.84 ดอลลาร์อย่างมาก ส่งผลให้แนวโน้มระยะกลางถึงระยะสั้นเปลี่ยนเป็นขาลงอย่างสมบูรณ์ นอกจากนี้ เส้นแนวโน้มขาขึ้นก่อนหน้านี้ยังถูกทำลายลงอย่างเด็ดขาด ซึ่งทำให้โครงสร้างการฟื้นตัวก่อนหน้านี้ใช้การไม่ได้เกือบทั้งหมด
ดัชนี RSI ปรับตัวลดลงสู่ระดับ 22.64 เข้าสู่ภาวะขายมากเกินไปอย่างหนัก แม้ว่าอาจเกิดการดีดตัวทางเทคนิคในระยะสั้น แต่ภาวะขายมากเกินไปไม่ได้หมายความว่าจุดต่ำสุดได้ก่อตัวขึ้นแล้ว ในทิศทางขาขึ้น จุดโฟกัสแรกอยู่ที่โซนแนวต้าน 144–150 ดอลลาร์ โดยมีแนวต้านถัดไปอยู่ที่ 160–162 ดอลลาร์ และมีเพียงการที่ราคากลับขึ้นมายืนเหนือ 162 ดอลลาร์ได้เท่านั้น จึงจะช่วยผ่อนคลายความเสี่ยงขาลงในปัจจุบันได้ในเบื้องต้น
แนวรับสำคัญด้านล่างอยู่ที่ 130–135 ดอลลาร์ ซึ่งสอดคล้องกับฐานการพักตัวจากการปรับตัวขึ้นในช่วงต้นเดือนเมษายน หากราคาหุ้นปิดต่ำกว่า 130 ดอลลาร์ ก็อาจร่วงลงต่อไปทดสอบระดับ 120 ดอลลาร์ ตามด้วยระดับ Fibonacci Extension 1.382 ที่ 108.97 ดอลลาร์ (ใกล้ระดับ 110 ดอลลาร์) ซึ่งคิดเป็นดาวน์ไซด์ประมาณ 18% จากระดับปัจจุบัน ในระยะนี้ ตราบใดที่หุ้นยังไม่สามารถกลับขึ้นมายืนเหนือ 150 ดอลลาร์ได้ การดีดตัวใด ๆ ก็ตามควรถูกมองว่าเป็นการดีดตัวจากภาวะขายมากเกินไป มากกว่าการกลับตัวของแนวโน้ม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ