


พรีวิวผลประกอบการไตรมาส 2 ของ Arm: รายได้ค่ารอยัลตีจากศูนย์ข้อมูลจะยังคงเติบโตเป็นเท่าตัวได้อย่างต่อเนื่องหรือไม่? วอลล์สตรีทให้ราคาเป้าหมายสูงสุดที่ 480 ดอลลาร์



พอดแคสต์ AI


อาร์ม (ARM) เตรียมรายงานผลประกอบการไตรมาส 2 ปีงบประมาณ 2027 ในวันที่ 4 พฤศจิกายน หลังตลาดสหรัฐฯ ปิด วอลล์สตรีทคาดรายได้ 1.37-1.38 พันล้านดอลลาร์ และกำไรต่อหุ้น 0.48 ดอลลาร์ โดยมีศูนย์ข้อมูล AI และสถาปัตยกรรม Armv9 เป็นแรงขับเคลื่อนสำคัญ รายได้ค่ารอยัลตีเติบโตโดดเด่น ขณะที่การขยายสู่ตลาดซีพียู AGI และระบบย่อยการคำนวณ (CSS) สร้างโอกาสเติบโตใหม่เพื่อเป้าหมายรายได้ 2.5 หมื่นล้านดอลลาร์ในปี 2031 อย่างไรก็ตาม นักลงทุนยังคงระมัดระวังต่อมูลค่าหุ้นที่อยู่ในระดับสูงและความเสี่ยงในการดำเนินธุรกิจใหม่

TradingKey - อาร์ม โฮลดิ้งส์ (ARM) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 2 ของปีงบประมาณ 2027 หลังจากตลาดสหรัฐฯ ปิดทำการในวันที่ 4 พฤศจิกายน ตามเวลาตะวันออก เนื่องจากศูนย์ข้อมูล AI ยังคงขยายตัวอย่างต่อเนื่อง ความต้องการของตลาดสำหรับสถาปัตยกรรมตัวประมวลผลของอาร์มจึงขยายตัวจากสมาร์ตโฟนไปสู่ระบบคลาวด์คอมพิวติ้ง เซิร์ฟเวอร์ และโครงสร้างพื้นฐาน AI ซึ่งนำโอกาสการเติบโตใหม่ๆ มาสู่บริษัท อย่างไรก็ตาม ท่ามกลางการย่อตัวของราคาหุ้นเมื่อเร็วๆ นี้ และมูลค่าหุ้นที่ยังคงอยู่ในระดับสูง นักลงทุนจะไม่เพียงแต่มุ่งเน้นไปที่ว่ารายได้จะเป็นไปตามคาดการณ์หรือไม่ แต่ยังจะพิจารณาอย่างใกล้ชิดถึงการเติบโตของค่ารอยัลตีจากศูนย์ข้อมูล ผลการดำเนินงานของธุรกิจการให้สิทธิ์ใช้งาน และดูว่าซีพียู AGI ที่เปิดตัวใหม่จะสามารถสร้างรายได้จริงได้หรือไม่
ในปัจจุบัน วอลล์สตรีทคาดว่ารายได้ประจำไตรมาสที่ 2 ของอาร์มจะอยู่ที่ประมาณ 1.37 พันล้านดอลลาร์ ถึง 1.38 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 21% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยคาดว่ากำไรต่อหุ้นปรับปรุงแล้วจะอยู่ที่ประมาณ 0.48 ดอลลาร์ เพิ่มขึ้นประมาณ 23% จากช่วงเดียวกันของปีที่แล้ว ขณะที่กรอบคาดการณ์ก่อนหน้านี้ของอาร์มระบุว่ารายได้จะอยู่ที่ 1.38 พันล้านดอลลาร์ บวกหรือลบ 50 ล้านดอลลาร์ และกำไรต่อหุ้น Non-GAAP จะอยู่ที่ 0.47 ดอลลาร์ บวกหรือลบ 0.04 ดอลลาร์
ค่ารอยัลตีจากศูนย์ข้อมูลจะยังคงเติบโตอย่างรวดเร็วต่อไปได้หรือไม่?
การจะเข้าใจผลประกอบการของอาร์ม (Arm) จำเป็นต้องแยกแยะระหว่างแหล่งรายได้แบบดั้งเดิม 2 ทางก่อน ได้แก่ รายได้ค่าใบอนุญาตและรายได้ค่ารอยัลตี โดยรายได้ส่วนแรกมาจากค่าธรรมเนียมที่ลูกค้าจ่ายเพื่อรับสิทธิ์ในการใช้สถาปัตยกรรมตัวประมวลผลและทรัพย์สินทางปัญญาที่เกี่ยวข้องของอาร์ม ซึ่งการรับรู้รายได้มักจะขึ้นอยู่กับมูลค่าสัญญา กำหนดการส่งมอบ และข้อตกลงในสัญญา ส่วนรายได้ส่วนหลังจะเชื่อมโยงกับยอดจัดส่งชิปที่ใช้เทคโนโลยีของอาร์ม โดยอาร์มจะได้รับค่ารอยัลตีตามอัตราที่ตกลงกันสำหรับชิปที่เกี่ยวข้องทุก ๆ แบตช์ที่ลูกค้าขายได้
ธุรกิจทั้งสองส่วนนี้สะท้อนถึงวัฏจักรตลาดที่ไม่เหมือนกันทั้งหมด โดยรายได้ค่าใบอนุญาตจะสะท้อนถึงการลงทุนด้านการออกแบบชิปในปัจจุบันและการวางแผนผลิตภัณฑ์ในอนาคตของลูกค้าได้ดีกว่า ขณะที่รายได้ค่ารอยัลตีจะผูกติดกับชิปที่เข้าสู่ขั้นตอนการผลิตและการขายมากกว่า ดังนั้น ธุรกิจการให้ใบอนุญาตจึงช่วยประเมินความต้องการด้านการออกแบบในอนาคตของลูกค้า ในขณะที่ธุรกิจค่ารอยัลตีจะสะท้อนถึงขนาดที่แท้จริงของการนำเทคโนโลยีของอาร์มไปใช้ในผลิตภัณฑ์ขั้นสุดท้ายได้อย่างตรงไปตรงมามากกว่า
ในไตรมาสที่ผ่านมา อาร์มทำรายได้ 1.289 พันล้านดอลลาร์ เพิ่มขึ้น 22% เมื่อเทียบรายปี ซึ่งถือเป็นระดับสูงสุดเป็นประวัติการณ์สำหรับไตรมาสแรกของปีงบการเงิน ในจำนวนนี้ รายได้ค่ารอยัลตีเติบโต 22% สู่ระดับ 715 ล้านดอลลาร์ ขณะที่รายได้ค่าใบอนุญาตและรายได้อื่น ๆ เพิ่มขึ้น 23% สู่ระดับ 574 ล้านดอลลาร์ ด้านรายได้ค่ารอยัลตีจากศูนย์ข้อมูล (Data Center) เพิ่มขึ้นมากกว่าเท่าตัวเมื่อเทียบรายปี ซึ่งกลายเป็นไฮไลต์ที่โดดเด่นที่สุดของผลประกอบการ
ต่างจากเอเอ็มดี (AMD) หรืออินเทล (Intel) ที่ขายชิปโดยตรง อาร์มพึ่งพารายได้จากค่าใบอนุญาตและค่ารอยัลตีเป็นหลัก โมเดลนี้หมายความว่าการเติบโตในฝั่งศูนย์ข้อมูลของอาร์มไม่ได้ขึ้นอยู่กับยอดจัดส่งชิปเพียงอย่างเดียว แต่ยังได้รับอิทธิพลจากอัตราค่ารอยัลตีต่อชิปด้วยเช่นกัน เมื่อลูกค้าอัปเกรดจากสถาปัตยกรรมเก่ามาเป็น Armv9 และนำ Compute Subsystems (CSS) มาใช้มากขึ้น อาร์มจึงสามารถเพิ่มรายได้ที่สร้างได้ต่อชิปหนึ่งตัว โดยไม่จำเป็นต้องเพิ่มยอดจัดส่งชิปเป็นเท่าตัวตามไปด้วย
บริษัทเปิดเผยว่าปัจจุบัน Armv9 คิดเป็นสัดส่วนประมาณหนึ่งในสามของรายได้ค่ารอยัลตี ซึ่งหมายความว่าผลิตภัณฑ์เดิมส่วนใหญ่ยังคงทำงานบนสถาปัตยกรรมเก่าที่มีอัตราค่ารอยัลตีต่ำกว่า โดยอัตราค่ารอยัลตีสำหรับ Compute Subsystems สูงกว่าการให้ใบอนุญาตโปรเซสเซอร์ Armv9 แบบสแตนด์อโลนประมาณสองเท่า และผลิตภัณฑ์ในรุ่นต่อ ๆ ไปอาจสูงถึงสามเท่าเลยทีเดียว ตราบใดที่การอัปเกรดสถาปัตยกรรมยังคงดำเนินต่อไป การปรับปรุงสัดส่วนผลิตภัณฑ์ (Product Mix) ก็คาดว่าจะกลายเป็นแรงขับเคลื่อนสำคัญของการเติบโตของรายได้ค่ารอยัลตีในอีกไม่กี่ปีข้างหน้า
อย่างไรก็ตาม อาร์มคาดการณ์ว่าการเติบโตของรายได้ค่ารอยัลตีในปีงบการเงิน 2027 จะอยู่ในช่วงสูงของระดับ 15% ถึง 20% ซึ่งต่ำกว่าเป้าหมายการเติบโตทบต้นในระยะยาวของบริษัทที่ประมาณ 20% มุ่งสู่ปีงบการเงิน 2031 เล็กน้อย
Arm AGI CPU เปิดพื้นที่การเติบโตใหม่
นอกเหนือจากธุรกิจการให้สิทธิใช้ IP และค่ารอยัลตีแบบดั้งเดิมแล้ว Arm กำลังพยายามขยายธุรกิจไปสู่ผลิตภัณฑ์ชิปเพิ่มเติม โดยในเดือนมีนาคม 2026 บริษัทได้เปิดตัว Arm AGI CPU รุ่นแรกสำหรับภาระงานเอเจนต์ AI ซึ่งส่งสัญญาณว่าโมเดลธุรกิจของบริษัทไม่ได้จำกัดอยู่เพียงการให้สิทธิใช้สถาปัตยกรรมและการจัดเก็บค่ารอยัลตีชิปจากลูกค้าอีกต่อไป แต่ยังเริ่มสร้างรายได้ตรงจากชิปมากขึ้นผ่านการจำหน่ายผลิตภัณฑ์โปรเซสเซอร์ของตนเอง
การเปลี่ยนแปลงครั้งนี้มีความสำคัญอย่างยิ่ง แม้ว่าโมเดลการให้สิทธิใช้สถาปัตยกรรมและค่ารอยัลตีแบบดั้งเดิมจะให้อัตรากำไรขั้นต้นที่สูงกว่า แต่ Arm สามารถเก็บเกี่ยวมูลค่าในห่วงโซ่มูลค่าชิปได้เพียงบางส่วนเท่านั้น การขายโปรเซสเซอร์โดยตรงทำให้บริษัทมีโอกาสสร้างรายได้ต่อชิปสูงขึ้น ขณะเดียวกันก็ต้องรับภาระหน้าที่เพิ่มเติม เช่น การพัฒนาผลิตภัณฑ์ การประสานงานห่วงโซ่อุปทาน และการขยายตลาด
ปัจจุบัน การส่งมอบ Arm AGI CPU ล็อตแรกได้เริ่มส่งไปยังลูกค้าหลายรายแล้ว โดยบริษัทเปิดเผยในไตรมาสแรกของปีงบประมาณ 2027 ว่า ความต้องการรวมของลูกค้าสำหรับผลิตภัณฑ์นี้ในปีงบประมาณ 2027 และ 2028 ได้สูงเกิน 2 พันล้านดอลลาร์ ซึ่งเพิ่มขึ้นจากขนาดโอกาสทางธุรกิจที่เคยประเมินไว้ก่อนหน้านี้ที่ 1 พันล้านดอลลาร์ นอกจากนี้ Arm ยังระบุว่ากำลังขยายกำลังการผลิตร่วมกับพันธมิตรด้านการผลิตและห่วงโซ่อุปทานเพื่อรองรับการปรับใช้ของลูกค้าในระยะถัดไป อย่างไรก็ตาม ความต้องการของลูกค้าและคำสั่งซื้อที่มีศักยภาพยังไม่อาจเทียบเท่ากับรายได้จากการขายที่รับรู้แล้ว และผลตอบแทนที่เกิดขึ้นจริงยังคงขึ้นอยู่กับการส่งมอบผลิตภัณฑ์ การปรับใช้ของลูกค้า และความคืบหน้าในการเร่งกำลังการผลิต
เป้าหมายรายได้ปี 2031 ยังคงต้องพึ่งพาธุรกิจใหม่ในการสร้างผลงาน
แผนระยะยาวของ Arm ตั้งเป้าหมายรายได้ไว้ที่ประมาณ 2.5 หมื่นล้านดอลลาร์ภายในปีงบประมาณ 2031 ทว่าเป้าหมายนี้ไม่สามารถบรรลุได้ด้วยธุรกิจค่าสิทธิที่มีอยู่เดิมเพียงอย่างเดียว เมื่อพิจารณาจากรายได้ต่อปีโดยอิงจากไตรมาสก่อน ขนาดในปัจจุบันของบริษัทอยู่ที่ประมาณ 5.2 พันล้านดอลลาร์ ดังนั้นการที่จะบรรลุเป้าหมาย 2.5 หมื่นล้านดอลลาร์ จะต้องรักษาอัตราการขยายตัวในช่วงไม่กี่ปีข้างหน้าให้อยู่ในระดับที่สูงกว่าอัตราการเติบโตของธุรกิจ IP แบบดั้งเดิมอย่างมาก
บริษัทคาดว่าการให้สิทธิใช้สิทธิทรัพย์สินทางปัญญา (IP licensing) และส่วนระบบย่อยการคำนวณ (compute subsystems) อาจสร้างรายได้ในอนาคตได้ประมาณ 1.0 หมื่นล้านดอลลาร์ โดยมีแนวทางการเติบโตที่สร้างขึ้นจากการเพิ่มการเข้าถึงของ Armv9 การขยายการใช้งาน CSS และการเพิ่มส่วนแบ่งตลาดในศูนย์ข้อมูลเป็นหลัก ส่วนรายได้ที่เหลืออีกประมาณ 1.5 หมื่นล้านดอลลาร์ จะต้องมาจากธุรกิจใหม่ เช่น โพรเซสเซอร์ Arm AGI
ก่อนหน้านี้ Arm ได้เปิดเผยว่า ความต้องการของลูกค้าที่มีศักยภาพสำหรับโพรเซสเซอร์ AGI ในปีงบประมาณ 2027 และ 2028 สูงเกินกว่า 2.0 พันล้านดอลลาร์ แม้ว่าการจัดส่งสินค้า กำลังการผลิต และรูปแบบธุรกิจจะยังคงต้องได้รับการพิสูจน์ยืนยันก็ตาม ดังนั้น ในระหว่างการแถลงผลประกอบการครั้งนี้ ความเห็นของผู้บริหารเกี่ยวกับคำสั่งซื้อในธุรกิจโพรเซสเซอร์ ความพร้อมของกำลังการผลิต และจังหวะเวลาในการรับรู้รายได้ อาจมีความสำคัญในระยะยาวมากกว่าประเด็นที่ว่าผลกำไรในไตรมาสนี้จะสูงกว่าที่คาดไว้เล็กน้อยหรือไม่
จากข้อมูลของ TipRanks ระบุว่า นักวิเคราะห์จากวอลล์สตรีท 8 รายที่ติดตามหุ้น Arm ในช่วง 3 เดือนที่ผ่านมา ได้กำหนดราคาเป้าหมายเฉลี่ยในระยะเวลา 12 เดือนไว้ที่ 326.29 ดอลลาร์ โดยมีราคาคาดการณ์สูงสุดที่ 480 ดอลลาร์ และต่ำสุดที่ 212 ดอลลาร์ ความแตกต่างอย่างกว้างขวางของราคาเป้าหมายนี้สะท้อนว่า แม้ตลาดจะยอมรับความได้เปรียบทางสถาปัตยกรรมของ Arm ในเซิร์ฟเวอร์ AI อุปกรณ์เคลื่อนที่ และเอดจ์คอมพิวติ้ง (edge computing) แต่ก็ยังคงระมัดระวังเกี่ยวกับมูลค่าหุ้นที่อยู่ในระดับสูง ตลอดจนความเร็วในการดำเนินงานของธุรกิจโพรเซสเซอร์ใหม่
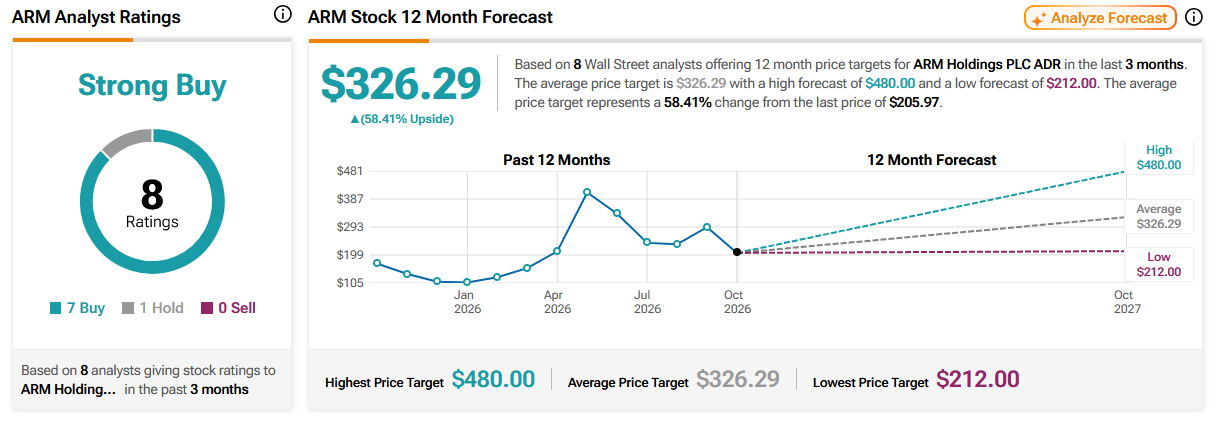
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ