


 ส่วนลด


เมื่อการเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 ใกล้เข้ามา ดัชนี S&P 500 จะปรับตัวขึ้นหลังวันเลือกตั้งหรือไม่?


พอดแคสต์ AI


ปีที่มีการเลือกตั้งกลางเทอมของสหรัฐฯ มักเป็นช่วงเวลาที่ดัชนี S&P 500 เผชิญกับความผันผวนสูงและผลตอบแทนเฉลี่ยต่ำที่สุดในวัฏจักร 4 ปี โดยเฉพาะช่วงฤดูร้อนที่ตลาดมักอ่อนตัวลง อย่างไรก็ตาม สถิติในอดีตบ่งชี้ว่าตลาดมักจะฟื้นตัวอย่างแข็งแกร่งทันทีหลังความไม่แน่นอนคลี่คลายลง โดยเฉพาะการปรับตัวขึ้นในไตรมาสที่สี่และช่วง 12 เดือนหลังการเลือกตั้ง นอกจากนี้ ภาวะสภาแบ่งแยกมักสร้างความเชื่อมั่นให้นักลงทุน เนื่องจากช่วยลดความเสี่ยงจากการเปลี่ยนแปลงนโยบายรุนแรง แม้ว่าทิศทางตลาดที่แท้จริงยังคงต้องขึ้นอยู่กับปัจจัยพื้นฐานทางเศรษฐกิจเป็นหลัก
TradingKey - การเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 จะจัดขึ้นในวันที่ 3 พฤศจิกายน ตามเวลาฝั่งตะวันออก คำถามสำคัญสำหรับนักลงทุนคือ การขับเคี่ยวทางการเมืองนี้จะส่งผลกระทบต่อดัชนี S&P 500 อย่างไร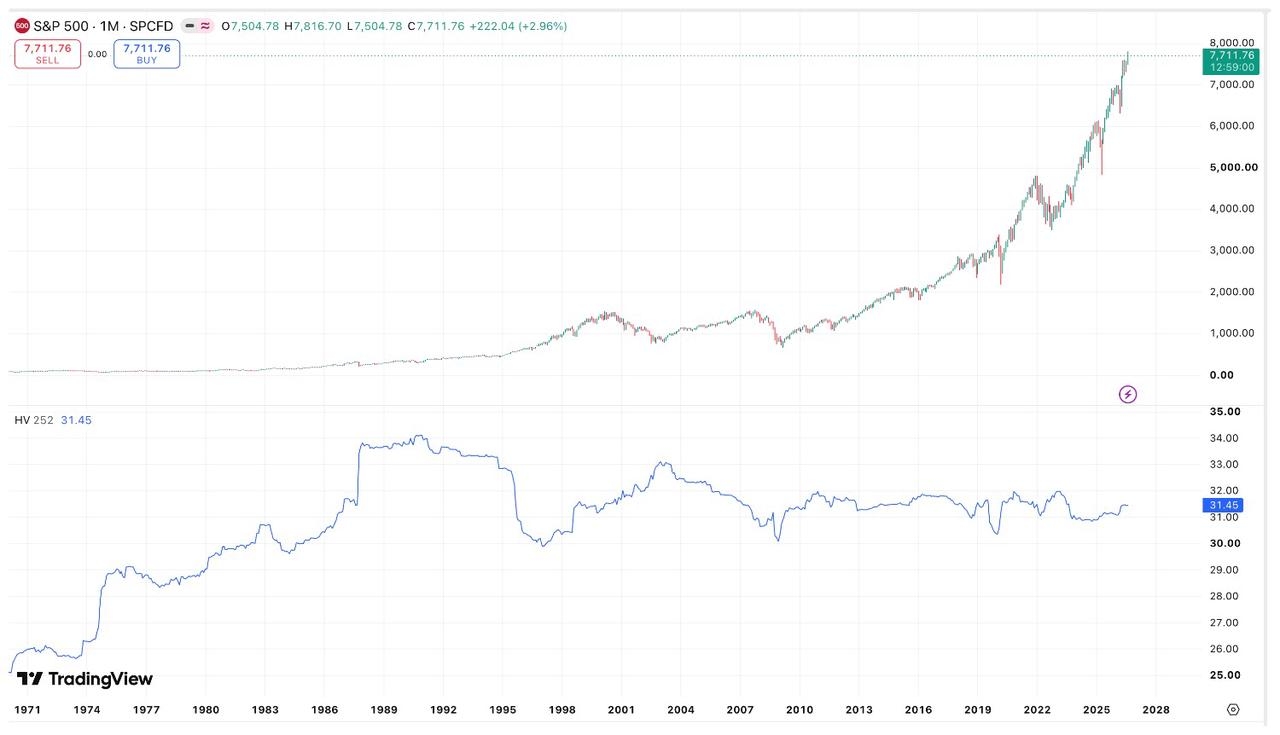
[ผลการดำเนินงานของดัชนี S&P 500 และความผันผวนคิดเป็นรายปี (H252) ที่มา: TradingView]
ปีที่มีการเลือกตั้งกลางเทอมมักเป็นปีที่อ่อนแอที่สุดในวัฏจักรสี่ปี
ข้อมูลในอดีตเผยให้เห็นรูปแบบที่ชัดเจนว่า ปีที่มีการเลือกตั้งกลางเทอมมักจะเป็นช่วงเวลาที่ตลาดหุ้นอ่อนแอที่สุดภายในวัฏจักรประธานาธิบดี 4 ปี อย่างไรก็ตาม มักจะเกิดการฟื้นตัวอย่างแข็งแกร่งตามมาเมื่อการเลือกตั้งสิ้นสุดลง
ผลการวิจัยจาก Dorsey Wright ของ Nasdaq แสดงให้เห็นว่า จากปีที่มีการเลือกตั้งกลางเทอม 24 ครั้งนับตั้งแต่ปี 1928 ผลตอบแทนเฉลี่ยของดัชนี S&P 500 อยู่ที่เพียง 3.68% ซึ่งน้อยกว่าหนึ่งในสามของผลตอบแทนเฉลี่ย 13.96% ในปีที่สามของวัฏจักร (ปีหลังการเลือกตั้ง) ซึ่งตามสถิติในอดีตแล้วเป็นช่วงเวลาที่แข็งแกร่งที่สุด
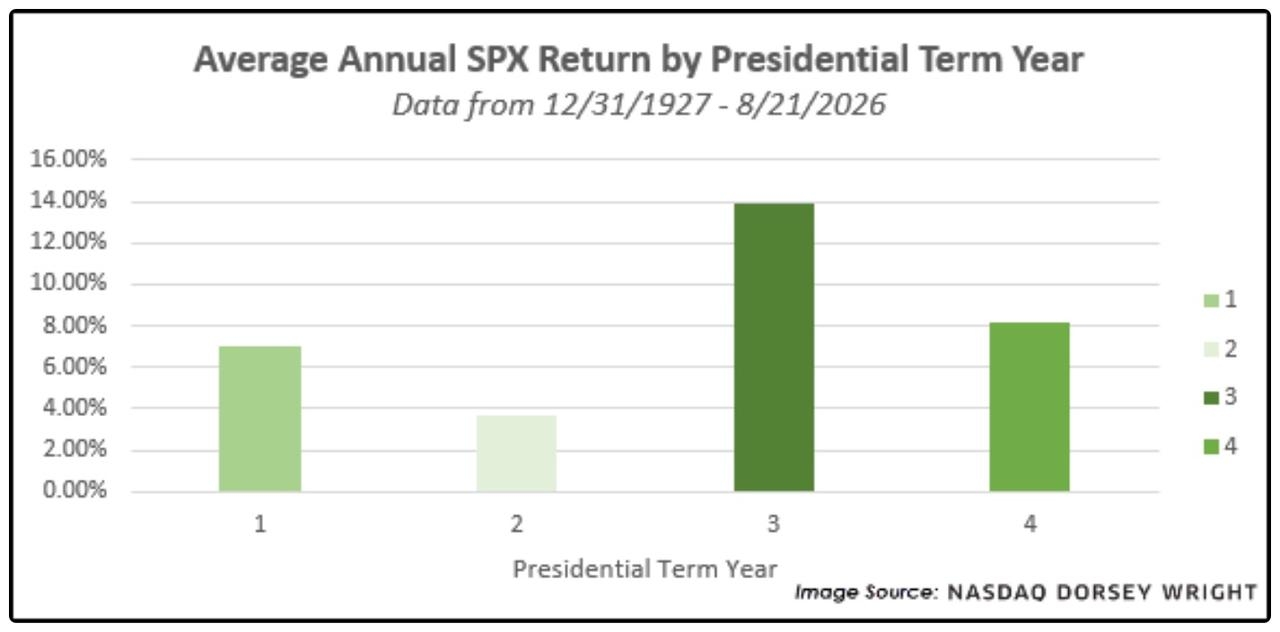
[ที่มา: Dorsey Wright]
ข้อมูลจาก LPL Financial ก็ยืนยันรูปแบบนี้เช่นกัน โดยแสดงให้เห็นการปรับตัวขึ้นเฉลี่ยเพียง 4.6% ในปีที่มีการเลือกตั้งกลางเทอม พร้อมกับความผันผวนที่สูงที่สุด ซึ่งช่วงการปรับตัวลงสูงสุดมักเกิดขึ้นในช่วงเวลานี้ด้วยเช่นกัน
ที่น่าสังเกตยิ่งกว่านั้นคือ การปรับตัวลดลงในปีที่มีการเลือกตั้งกลางเทอมอาจรุนแรงมาก โดยดัชนี S&P 500 ร่วงลง 29.7% ในปี 1974, 23.4% ในปี 2002, 28.5% ในปี 1930 และ 19.4% ในปี 2022 ทั้งนี้ นับตั้งแต่ปี 1960 การปรับตัวลงสูงสุดเฉลี่ยในปีที่มีการเลือกตั้งกลางเทอมอยู่ที่ 19.4% เมื่อเทียบกับเพียง 12.5% ในปีอื่น ๆ
ผลตอบแทนช่วงฤดูร้อน: อ่อนแอลงอย่างเห็นได้ชัดในปีที่มีการเลือกตั้งกลางเทอม
ผลการวิเคราะห์โดย Dow Jones Market Data ตั้งแต่ปี 1928 ถึง 2025 แสดงให้เห็นว่า ในช่วงปลายเดือนเมษายนถึงปลายเดือนกันยายนของปีที่มีการเลือกตั้งกลางเทอม ดัชนี S&P 500 ปรับตัวลดลงเฉลี่ยประมาณ 2.8% ซึ่งถือเป็นช่วงเวลาที่ทำผลงานได้แย่ที่สุดในวัฏจักร 4 ปี
ประเภทปี | ผลตอบแทนเฉลี่ยตั้งแต่ปลายเดือนเมษายนถึงปลายเดือนกันยายน |
ปีเลือกตั้งกลางเทอม | -2.80% |
ปีเลือกตั้งประธานาธิบดี | 0.0505 |
ปีหลังการเลือกตั้ง | 0.0364 |
ปีก่อนการเลือกตั้ง | 0.0224 |
ค่าเฉลี่ยนี้ได้รับผลกระทบอย่างมากจากปีที่มีความผันผวนรุนแรงหลายปี โดยปรับตัวลดลงมากกว่า 25% ในปี 1930, ดิ่งลง 29.7% ในปี 1974 และร่วงลง 23.4% ในปี 2002 อย่างไรก็ตาม แม้จะตัดค่าสุดขั้วเหล่านี้ออกไป ผลตอบแทนเฉลี่ยสำหรับช่วงเวลาเดียวกันในปีเลือกตั้งกลางเทอมที่เหลือทั้งหมดก็อยู่ที่เพียง +0.006% เท่านั้น ซึ่งถือว่าน้อยมากจนแทบไม่มีนัยสำคัญ
การปรับตัวขึ้นของตลาดหลังการเลือกตั้ง: รูปแบบที่มีความน่าเชื่อถือมากที่สุด
หลังจากผลการเลือกตั้งมีความชัดเจน ตลาดมักจะฟื้นตัวอย่างแข็งแกร่ง
กรอบเวลา | ผลตอบแทนเฉลี่ย | โอกาสในการปรับตัวขึ้น | ช่วงเวลาของข้อมูล |
3 เดือนหลังการเลือกตั้ง | 0.065 | ส่วนใหญ่เป็นบวก | ตั้งแต่ปี 1970 |
12 เดือนหลังการเลือกตั้ง | 0.182 | 100% (ปรับตัวขึ้น 17 จาก 17 ครั้ง) | ตั้งแต่ปี 1954 |
12 เดือนหลังการเลือกตั้ง (ข้อมูลจาก Capital Group) | 0.154 | — | ตั้งแต่ปี 1950 |
จากข้อมูลของ LPL Financial พบว่า ในการเลือกตั้งกลางเทอม 17 ครั้งนับตั้งแต่ปี 1954 ดัชนี S&P 500 ปรับตัวขึ้นในช่วง 12 เดือนหลังการเลือกตั้งทุกครั้ง โดยมีผลตอบแทนเฉลี่ยอยู่ที่ 18.2%
การวิเคราะห์ของ Capital Group ยังยืนยันรูปแบบนี้เช่นกัน โดยนับตั้งแต่ปี 1950 ผลตอบแทนเฉลี่ยในปีหลังการเลือกตั้งกลางเทอมอยู่ที่ 15.4% ซึ่งคิดเป็นเกือบสองเท่าของช่วงเวลาอื่น
ที่น่าสังเกตคือ Capital Group ได้รวมการเลือกตั้งกลางเทอมปี 1950 ไว้ด้วย ซึ่งฉุดให้ค่าเฉลี่ยรวมลดลง ถึงกระนั้น ผลตอบแทนก็ยังคงสูงกว่าค่าเฉลี่ยของปีที่ไม่มีการเลือกตั้งอย่างมีนัยสำคัญ
เมื่อพิจารณาจากวัฏจักรรายไตรมาส ไตรมาสที่สี่ของปีที่มีการเลือกตั้งกลางเทอมถือเป็นจุดเปลี่ยนที่ชัดเจน งานวิจัยจาก Nasdaq Dorsey Wright แสดงให้เห็นว่า นับตั้งแต่ปี 1930 โอกาสที่ดัชนี S&P 500 จะให้ผลตอบแทนเป็นบวกในไตรมาสที่สี่ของปีที่มีการเลือกตั้งกลางเทอมนั้นสูงถึง 83.33% ซึ่งสูงกว่า 44% ในไตรมาสแรก และ 52% ในไตรมาสที่สองอย่างมาก
ปี 2018 และ 2022: สองกรณีตัวอย่างที่เด่นชัด
การเลือกตั้งกลางเทอมสองครั้งที่ผ่านมาแสดงให้เห็นถึงรูปแบบการตอบรับของตลาดที่แตกต่างกันอย่างสิ้นเชิง
เมื่อวันที่ 6 พฤศจิกายน 2018 ซึ่งเป็นวันเลือกตั้งกลางเทอมของสหรัฐฯ ดัชนี S&P 500 ปรับตัวขึ้นประมาณ 0.63% และหลังจากผลการเลือกตั้งมีความชัดเจน ดัชนี S&P 500 ก็พุ่งขึ้นต่ออีก 2.12% ในวันที่ 7 พฤศจิกายน
ในขณะนั้น พรรคเดโมแครตสามารถครองเสียงข้างมากในสภาผู้แทนราษฎรกลับคืนมาได้ ขณะที่พรรครีพับลิกันยังคงครองเสียงข้างมากในวุฒิสภา ซึ่งตลาดได้ตอบรับผลลัพธ์ของสภาที่แบ่งแยกอย่างรวดเร็ว และหลังจากผลการเลือกตั้งได้รับการประกาศ ตลาดก็ปรับตัวขึ้นอย่างเห็นได้ชัดในระยะสั้น
ส่วนปี 2022 เป็นอีกหนึ่งสถานการณ์ตัวอย่าง
ในวันเลือกตั้งกลางเทอม วันที่ 8 พฤศจิกายน การตอบรับของตลาดค่อนข้างทรงตัว โดยดัชนี S&P 500 ปรับตัวขึ้นเล็กน้อยประมาณ 0.96% อย่างไรก็ตาม ในวันถัดมาหลังการเลือกตั้ง ผลการนับคะแนนที่สูสีอย่างมากในรัฐสำคัญ (เช่น จอร์เจีย) ทำให้การครองเสียงข้างมากในสภาคองเกรสยังคงไม่แน่นอน ความไม่แน่นอนนี้เมื่อผนวกกับปัจจัยลบอื่น ๆ ส่งผลให้ตลาดร่วงลงอย่างหนัก โดยดัชนี S&P 500 ดิ่งลง 2.08% ซึ่งถือเป็นผลงานในวันหลังเลือกตั้งที่แย่ที่สุดนับตั้งแต่ปี 2012
ที่น่าสังเกตคือ ในช่วงเวลาดังกล่าว ดัชนี S&P 500 ได้ปรับตัวลดลงไปแล้วประมาณ 19.7% นับตั้งแต่ต้นปี โดยตลาดถูกกดดันอย่างต่อเนื่องตลอดทั้งปีจากปัจจัยต่าง ๆ เช่น อัตราเงินเฟ้อที่สูง การปรับขึ้นอัตราดอกเบี้ยอย่างรวดเร็วของธนาคารกลางสหรัฐ (เฟด) และความกังวลเกี่ยวกับการเติบโตทางเศรษฐกิจ
สิ่งที่การเลือกตั้งทั้งสองครั้งมีเหมือนกันคือ ทั้งสองครั้งคาดว่าจะนำไปสู่สภาที่แบ่งแยก และข้อมูลในอดีตแสดงให้เห็นว่าช่วงเวลาของ "รัฐบาลที่สภาแบ่งแยก" (ซึ่งทำเนียบขาวและสภาคองเกรสมาจากคนละพรรค) ค่อนข้างเป็นผลดีต่อตลาดหุ้น เนื่องจากนักลงทุนเชื่อว่าภาวะติดขัดทางการเมืองจะช่วยป้องกันการขึ้นภาษีครั้งใหญ่หรือการผ่านกฎหมายที่รุนแรงสุดขั้ว ซึ่งส่งผลช่วยสนับสนุนตลาด
ความผันผวนก่อนการเลือกตั้งทวีความรุนแรงขึ้น ขณะที่ความไม่แน่นอนที่คลี่คลายลงช่วยหนุนการปรับตัวขึ้นของตลาดหลังการเลือกตั้ง
ในช่วงหลายเดือนก่อนการเลือกตั้งกลางเทอม ความไม่แน่นอนทางนโยบายปรับตัวสูงขึ้น และความผันผวนของตลาดหุ้นมีแนวโน้มที่จะเพิ่มสูงขึ้น
ข้อมูลจากแคปปิตอล กรุ๊ป (Capital Group) ซึ่งวัดจากส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนรายวัน แสดงให้เห็นว่านับตั้งแต่ปี 1970 ค่ามัธยฐานความผันผวนของผลตอบแทนในปีที่มีการเลือกตั้งกลางเทอมอยู่ที่เกือบ 16% เมื่อเทียบกับประมาณ 13% ในปีอื่น ๆ
อย่างไรก็ตาม เมื่อผลการเลือกตั้งได้ข้อสรุปแล้ว ตลาดมักจะฟื้นตัวขึ้นอย่างแข็งแกร่ง เหตุผลเบื้องหลังการปรับตัวขึ้นนี้คือ นักลงทุนไม่ชอบความไม่แน่นอน และการสิ้นสุดของการเลือกตั้งช่วยให้แนวโน้มทางนโยบายมีความชัดเจนมากยิ่งขึ้น
ข้อมูลระบุว่านับตั้งแต่ปี 1970 ดัชนี S&P 500 ปรับตัวขึ้นเฉลี่ย 6.5% ในช่วงสามเดือนหลังการเลือกตั้ง ซึ่งสูงกว่าค่าเฉลี่ย 2.5% ในช่วงสามเดือนก่อนการเลือกตั้งอย่างมาก โดยขนาดของการปรับตัวขึ้นแทบไม่แตกต่างกัน ไม่ว่าพรรคใดจะชนะก็ตาม
นอกจากนี้ บทวิเคราะห์จากแคปปิตอล กรุ๊ป ระบุว่านับตั้งแต่ปี 1969 ในช่วงเวลาที่เป็นรัฐบาลแบ่งฝ่าย ดัชนี S&P 500 ให้ผลตอบแทนเฉลี่ยต่อปีประมาณ 9% ซึ่งสูงกว่าผลตอบแทนราว 5% ในช่วงเวลาที่พรรคเดียวครองอำนาจอย่างมาก สิ่งนี้ยังอธิบายว่าเหตุใดนักลงทุนจึงชื่นชอบ "ภาวะชะงักงันทางการเมือง" หลังการเลือกตั้งกลางเทอม เนื่องจากระบบการถ่วงดุลอำนาจช่วยลดความเสี่ยงจากการเปลี่ยนแปลงนโยบายอย่างกะทันหัน
สรุป
สำหรับนักลงทุนที่มองไปถึงปี 2026 รูปแบบในอดีตถือเป็นจุดอ้างอิงที่สำคัญ โดยความไม่แน่นอนที่เกิดจากการเลือกตั้งกลางเทอมมักเกิดขึ้นเพียงช่วงสั้น ๆ และผลตอบแทนของตลาดตามสถิติในอดีตมักปรับตัวดีขึ้นอย่างมีนัยสำคัญเมื่อผลการเลือกตั้งได้ข้อยุติแล้ว อย่างไรก็ตาม การที่ปี 2026 จะซ้ำรอยรูปแบบนี้หรือไม่นั้น ในท้ายที่สุดขึ้นอยู่กับปัจจัยพื้นฐาน เช่น การเติบโตทางเศรษฐกิจ อัตราเงินเฟ้อ อัตราดอกเบี้ย ผลกำไรของบริษัท ภาษีศุลกากร ราคาพลังงาน และภูมิรัฐศาสตร์
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ