


คาดการณ์ราคาหุ้น Costco: ร่วงลงสู่ $895 ก่อนรายงานผลประกอบการ หุ้น COST น่าซื้อหรือไม่ในขณะนี้?



พอดแคสต์ AI


คอสท์โคเตรียมรายงานผลประกอบการไตรมาส 4 ปีงบการเงิน 2026 โดยตลาดคาดการณ์รายได้ 94.86 พันล้านดอลลาร์ และกำไรต่อหุ้น 6.53 ดอลลาร์ แม้ยอดขายสุทธิจะเติบโตแข็งแกร่ง แต่ความสามารถในการทำกำไร อัตราการต่ออายุสมาชิก และสัญญาณการจ่ายเงินปันผลพิเศษคือตัวแปรสำคัญสำหรับทิศทางราคาหุ้น ปัจจุบันหุ้นซื้อขายที่อัตราส่วน P/E สูงเกือบ 45 เท่า สะท้อนการคาดหวังผลงานที่ไร้ที่ติ แม้โมเดลธุรกิจจะมีความได้เปรียบในการแข่งขันสูง แต่ด้วยมูลค่าหุ้นที่ค่อนข้างแพง นักลงทุนควรชะลอการลงทุนก้อนใหญ่ รอความชัดเจนจากรายงาน หรือทยอยสะสมหุ้นแบบแบ่งงวดเพื่อบริหารความเสี่ยง
TradingKey - คอสท์โค (COST) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 4 ของปีงบการเงิน 2026 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 24 กันยายน โดย FactSet คาดว่ารายได้ของบริษัทในไตรมาสนี้จะอยู่ที่ 94.86 พันล้านดอลลาร์ และกำไรต่อหุ้นจะอยู่ที่ 6.53 ดอลลาร์ นอกจากผลการดำเนินงานด้านกำไรแล้ว จำนวนสมาชิก อัตราการต่ออายุสมาชิก และการที่ฝ่ายบริหารส่งสัญญาณเกี่ยวกับการจ่ายเงินปันผลพิเศษหรือไม่นั้น ก็จะเป็นปัจจัยสำคัญที่ส่งผลกระทบต่อราคาหุ้นเช่นกัน
ก่อนการเปิดเผยผลประกอบการ ผลงานราคาหุ้นของคอสท์โคค่อนข้างซบเซา โดย ณ วันที่ 18 กันยายน หุ้นของบริษัทปิดที่ระดับ 895.31 ดอลลาร์ ลดลงมากกว่า 2% ในช่วง 5 วันทำการที่ผ่านมา และปรับตัวลงประมาณ 18% จากระดับสูงสุดเป็นประวัติการณ์ที่ทำไว้ในเดือนพฤษภาคม
สิ่งที่ต้องจับตาในรายงานผลประกอบการของ Costco
คอสท์โคได้เปิดเผยข้อมูลยอดขายประจำไตรมาส 4 ล่วงหน้าไปแล้ว ดังนั้น ประเด็นสำคัญในรายงานผลประกอบการครั้งนี้จึงไม่ใช่รายได้ แต่คือการที่ยอดขายเหล่านี้จะสามารถเปลี่ยนเป็นกำไรที่สูงขึ้นได้หรือไม่
ยอดขายสุทธิประจำไตรมาส 4 ของบริษัทแตะที่ 9.39 หมื่นล้านดอลลาร์ เพิ่มขึ้น 11.3% เมื่อเทียบรายปี ขณะที่ยอดขายจากสาขาเดิมในสหรัฐฯ เติบโต 10.7% หากไม่รวมผลกระทบจากราคาน้ำมันเบนซินและอัตราแลกเปลี่ยน ยอดขายจากสาขาเดิมโดยรวมเพิ่มขึ้น 6.7% และยอดขายผ่านช่องทางดิจิทัลเติบโต 19.8% ยอดขายสุทธิเต็มปีงบประมาณ 2026 แตะที่ 2.973 แสนล้านดอลลาร์ เพิ่มขึ้น 10.2% เมื่อเทียบรายปี ตัวเลขยอดขายอย่างเป็นทางการของคอสท์โคแสดงให้เห็นว่า จำนวนลูกค้าที่เข้ามาใช้บริการและความต้องการผ่านช่องทางออนไลน์ยังคงเติบโตอย่างต่อเนื่อง
เนื่องจากตัวเลขคาดการณ์รายได้เฉลี่ยของตลาดที่ 9.486 หมื่นล้านดอลลาร์ใกล้เคียงกับยอดขายสุทธิที่รายงานไว้ที่ 9.39 หมื่นล้านดอลลาร์ ผลลัพธ์สุดท้ายจึงขึ้นอยู่กับรายได้จากค่าธรรมเนียมสมาชิกเป็นส่วนใหญ่ นักลงทุนจำเป็นต้องมุ่งเน้นไปที่จำนวนสมาชิกชำระเงิน อัตราการต่ออายุสมาชิกในตลาดสหรัฐฯ และแคนาดา และสัดส่วนของสมาชิกระดับ Executive ที่สูงกว่าว่ายังคงปรับตัวเพิ่มขึ้นหรือไม่
ค่าธรรมเนียมสมาชิกเป็นแหล่งที่มาสำคัญของคุณภาพกำไรของคอสท์โค โดยบริษัทดึงดูดลูกค้าด้วยการบวกส่วนต่างราคาสินค้าในระดับต่ำ จากนั้นจึงสร้างกำไรที่มั่นคงโดยอาศัยอัตราการต่ออายุสมาชิกที่สูงและขนาดของฐานสมาชิก โมเดลนี้ไม่เพียงแต่ช่วยเพิ่มการรักษาฐานลูกค้าไว้ได้เท่านั้น แต่ยังช่วยให้คอสท์โคสามารถต่อรองราคาสินค้าที่ต่ำลงจากซัพพลายเออร์โดยอาศัยปริมาณการจัดซื้อจำนวนมหาศาลได้อีกด้วย
เงินปันผลพิเศษจะเป็นปัจจัยเร่งการเติบโตที่มีศักยภาพหรือไม่?
นอกเหนือจากรายงานผลประกอบการแล้ว เงินปันผลพิเศษอาจเป็นปัจจัยเร่งการเติบโตโดยตรงมากกว่าสำหรับราคาหุ้นของคอสต์โค
คอสต์โคมีประวัติการจ่ายเงินปันผลพิเศษก้อนใหญ่ให้แก่ผู้ถือหุ้นเป็นระยะอย่างต่อเนื่อง โดยบริษัทได้จ่ายเงินปันผลพิเศษ 5 ดอลลาร์ต่อหุ้นในปี 2015 ปรับเพิ่มเป็น 7 ดอลลาร์ในปี 2017 และเพิ่มขึ้นอีกเป็น 10 ดอลลาร์ในปี 2020 ส่วนครั้งล่าสุดได้ประกาศจ่ายเงินปันผลพิเศษ 15 ดอลลาร์ต่อหุ้นในเดือนธันวาคม 2023 ซึ่งจ่ายจริงในเดือนมกราคม 2024
ดังนั้น เมื่อเข้าสู่ปี 2026 จะเป็นเวลาเกือบ 3 ปีนับจากการจ่ายเงินปันผลพิเศษครั้งล่าสุด ขณะนี้ผู้เล่นในตลาดจึงเริ่มกลับมาเดิมพันกับการจ่ายเงินปันผลก้อนโตครั้งถัดไปอีกครั้ง
แบงก์ออฟอเมริกาเชื่อว่าคอสต์โคอาจประกาศจ่ายเงินปันผลพิเศษในไตรมาสข้างหน้า และประเมินยอดเงินสดคงเหลือ ณ สิ้นไตรมาสที่ 4 ตามปีงบการเงินของบริษัทไว้ที่ประมาณ 20.4 พันล้านดอลลาร์ ขณะเดียวกัน บารอนส์ได้อ้างอิงมุมมองของตลาดโดยระบุว่า หากประเมินจากรูปแบบการเติบโตของการจ่ายเงินปันผลพิเศษในอดีต การจ่ายเงินปันผลในรอบนี้อาจสูงถึงประมาณ 22 ดอลลาร์ต่อหุ้น
นอกจากนี้ ช่วงเวลาในอดีตชี้ให้เห็นว่าเงินปันผลพิเศษของคอสต์โคไม่ได้จ่ายตามรอบเวลาที่แน่นอนอย่างเคร่งครัด ดังนั้น จึงไม่สามารถสรุปได้ง่าย ๆ ว่า 'จะมีการจ่ายเงินปันผลอย่างแน่นอนหลังจากผ่านไป 3 ปี' อย่างไรก็ตาม หากบริษัทระบุในรายงานผลประกอบการหรือการประชุมแถลงผลประกอบการว่าเงินสดสำรองยังคงเติบโตอย่างต่อเนื่อง ตลาดอาจตีความว่าเป็นสัญญาณของศักยภาพที่สูงขึ้นในการจ่ายผลตอบแทนคืนแก่ผู้ถือหุ้นในอนาคต
Costco น่าซื้อในตอนนี้หรือไม่?
ข้อได้เปรียบทางการแข่งขันหลักของคอสท์โคยังคงแข็งแกร่ง โมเดลสมาชิกของบริษัทสร้างรายได้ประจำในระดับสูง การเลือกสรรสินค้าที่มีจำกัดช่วยเพิ่มขนาดการสั่งซื้อและประสิทธิภาพในการจัดการสินค้าคงคลัง และแบรนด์ส่วนตัวอย่าง Kirkland ยังช่วยเพิ่มอำนาจในการกำหนดราคามากยิ่งขึ้น ในช่วงที่เศรษฐกิจชะลอตัว ผู้บริโภคมักให้ความสำคัญกับความคุ้มค่าเงิน ซึ่งทำให้คอสท์โคมีคุณลักษณะเชิงรับในระดับหนึ่งด้วยเช่นกัน
ประเด็นหลักอยู่ที่มูลค่าหุ้น แม้ราคาหุ้นจะย่อตัวลงมาประมาณ 18% จากจุดสูงสุดแล้วก็ตาม แต่อัตราส่วน P/E ปัจจุบันของคอสท์โคยังคงอยู่ที่เกือบ 45 เท่า ซึ่งสูงกว่าระดับของดัชนี S&P 500 ที่ประมาณ 23 เท่าอย่างมีนัยสำคัญ มูลค่าหุ้นที่สูงเช่นนี้หมายความว่า บริษัทไม่เพียงแต่ต้องส่งมอบผลการดำเนินงานที่แข็งแกร่งเท่านั้น แต่ยังต้องรักษาการเติบโตของจำนวนสมาชิก ยอดขายจากสาขาเดิม และอัตรากำไรให้ปรับตัวดีขึ้นไปพร้อมกันด้วย หากอัตราการต่ออายุสมาชิกลดลง หรือผลกำไรต่ำกว่าที่คาดการณ์ไว้เพียงเล็กน้อย ราคาหุ้นก็อาจยังคงเผชิญแรงกดดันต่อไป
จากข้อมูลของ TipRanks ระบุว่า ในบรรดานักวิเคราะห์ 20 รายที่ติดตามหุ้นคอสท์โคในช่วง 3 เดือนที่ผ่านมา มี 15 รายแนะนำซื้อ 4 รายแนะนำถือ และ 1 รายแนะนำขาย ราคาเป้าหมายเฉลี่ยระยะ 12 เดือนอยู่ที่ 1,088.89 ดอลลาร์ โดยมีราคาสูงสุดอยู่ที่ 1,275 ดอลลาร์ และราคาต่ำสุดอยู่ที่ 781 ดอลลาร์
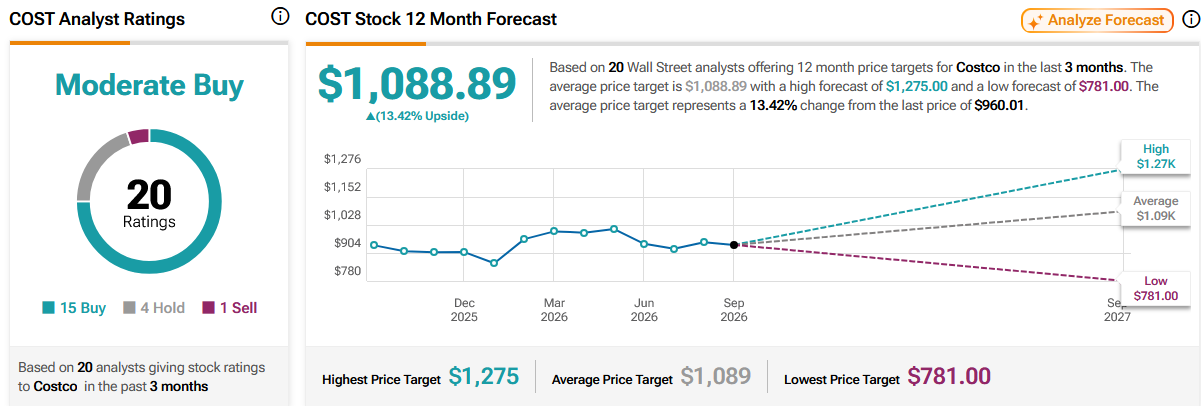
ที่มา: TipRanks
คอสท์โคยังคงเป็นผู้ค้าปลีกคุณภาพสูงที่ควรค่าแก่การให้ความสนใจในระยะยาว แต่ราคาที่ระดับประมาณ 895 ดอลลาร์นั้น ไม่สามารถมองได้ว่าต่ำกว่ามูลค่าที่แท้จริงอย่างมีนัยสำคัญ สำหรับนักลงทุนที่เน้นส่วนเผื่อเพื่อความปลอดภัย การทุ่มลงทุนหนักในคราวเดียวก่อนการรายงานผลประกอบการมีความเสี่ยงสูง แนวทางที่สมเหตุสมผลกว่าคือการรอความชัดเจนจากผลประกอบการและข้อมูลสมาชิก หรือเลือกที่จะทยอยสะสมหุ้นเป็นงวด ๆ
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ




ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ