


คาดการณ์ราคาหุ้น Cerebras Systems: ทะลุแนวต้าน 248 ดอลลาร์, ผลประกอบการไตรมาส 2 ปี 2026 จะดันราคาหุ้นกลับสู่ 300 ดอลลาร์ได้หรือไม่?



พอดแคสต์ AI


เซเรบราส ซิสเต็มส์ (CBRS) จะรายงานผลประกอบการไตรมาส 2/2026 วันที่ 12 สิงหาคม ตามเวลาฝั่งตะวันออก โดยคาดว่ารายได้จะเติบโต 88% แตะ 194 ล้านดอลลาร์ แม้อัตรากำไรขั้นต้นจะลดลงเหลือ 36-38% จากการเช่ากำลังการประมวลผลชั่วคราวเพื่อรองรับความต้องการ AI ด้านมุมมองวอลล์สตรีทให้เรตติ้ง "Strong Buy" และราคาเป้าหมายเฉลี่ยที่ 297.56 ดอลลาร์ ด้านเทคนิคราคากำลังอยู่ในช่วงฟื้นตัวแข็งแกร่งเหนือแนวรับ 247.24 ดอลลาร์ ทั้งนี้ ผลประกอบการอาจสร้างความผันผวนระยะสั้น โดยมีแนวต้านสำคัญที่ 273.80 ดอลลาร์ และแนวรับถัดไปบริเวณ 236 ดอลลาร์
TradingKey - เมื่อวันที่ 12 สิงหาคม ตามเวลาฝั่งตะวันออก บริษัท เซเรบราส ซิสเต็มส์ (CBRS) ซึ่งเข้าจดทะเบียนในตลาดหลักทรัพย์เมื่อเดือนพฤษภาคมปีนี้ จะเปิดเผยผลประกอบการทางการเงินประจำไตรมาสที่ 2 ของปีงบประมาณ 2026 หลังตลาดปิดทำการ ตามคาดการณ์ล่วงหน้าก่อนหน้านี้ของบริษัท คาดว่ารายได้หลักในไตรมาสที่ 2 จะอยู่ที่ประมาณ 194 ล้านดอลลาร์ ซึ่งคิดเป็นการเติบโต 88% เมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว
ตลาดกำลังจับตาดูว่าบริษัทจะสามารถปรับปรุงอัตรากำไรให้ดีขึ้นในไตรมาสนี้ได้หรือไม่ หลังจากได้รับลูกค้ารายใหญ่ เช่น OpenAI โดยเซเรบราสระบุในรายงานผลประกอบการครั้งก่อนว่า อัตรากำไรขั้นต้นหลักสำหรับไตรมาสที่สองของปีงบประมาณจะลดลงอย่างมีนัยสำคัญมาอยู่ที่ระหว่าง 36% ถึง 38% ซึ่งต่ำกว่าระดับ 46.5% ที่บันทึกไว้ในไตรมาสแรกอย่างมาก ขณะเดียวกัน อัตรากำไรจากการดำเนินงานหลักคาดว่าจะอยู่ในช่วงระหว่าง -30% ถึง -32%
สาเหตุหลักที่ทำให้อัตรากำไรขั้นต้นลดลงอย่างหนักคือ เพื่อตอบสนองความต้องการด้าน AI inference ที่พุ่งสูงขึ้นก่อนที่ศูนย์ข้อมูลที่บริษัทสร้างขึ้นเองจะเปิดดำเนินการได้อย่างเต็มรูปแบบ บริษัทจำเป็นต้องเช่าและพึ่งพาระบบเฉพาะของลูกค้าเป็นการชั่วคราว (เช่น กำลังการประมวลผลราคาแพงจาก G42) ในการส่งมอบบริการ ซึ่งบั่นทอนความสามารถในการทำกำไรอย่างรุนแรง
ธนาคารเพื่อการลงทุนหลายแห่งในวอลล์สตรีทต่างมีมุมมองเชิงบวกอย่างมากต่อแนวโน้มของเซเรบราส ซิสเต็มส์ โดยให้เรตติ้งฉันทามติโดยรวมเป็น "Strong Buy" ปัจจุบันมีนักวิเคราะห์รวม 10 รายที่ให้เรตติ้งเซเรบราส ซิสเต็มส์ โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 340 ดอลลาร์ ซึ่งคิดเป็นโอกาสปรับตัวขึ้นประมาณ 31% จากระดับปัจจุบัน ส่วนราคาเป้าหมายต่ำสุดอยู่ที่ 273.00 ดอลลาร์ ซึ่งบ่งชี้ถึงโอกาสปรับตัวขึ้นประมาณ 5% เช่นกัน และราคาเป้าหมายเฉลี่ยอยู่ที่ 297.56 ดอลลาร์
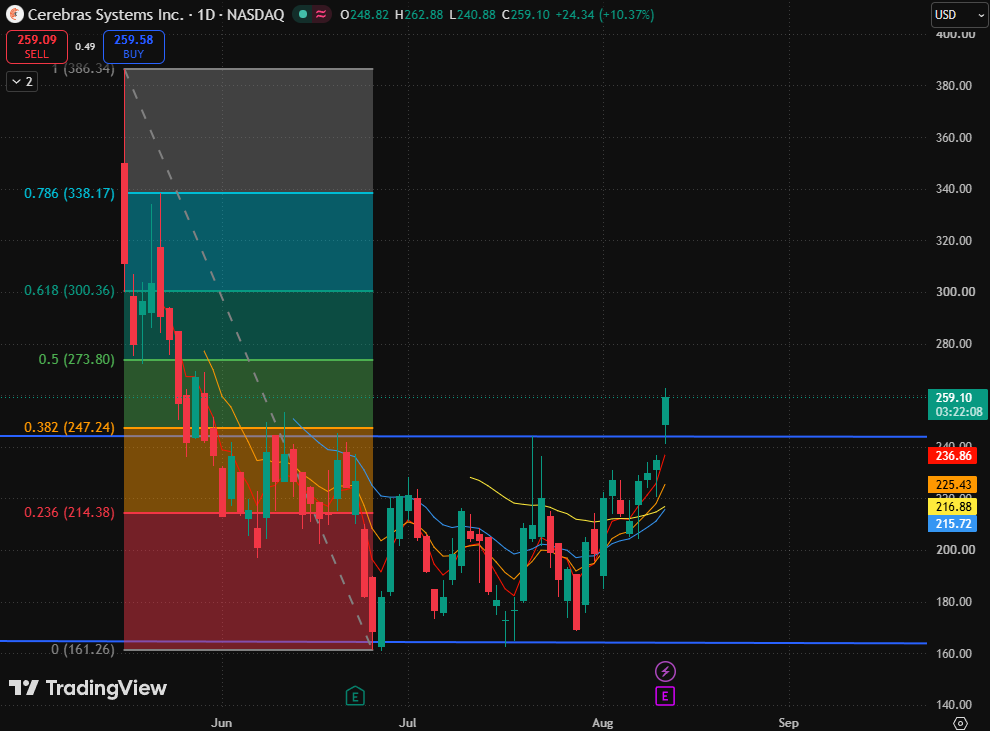
กราฟหุ้นเซเรบราส, ที่มา: TradingView
เมื่อพิจารณาจากกราฟหุ้นเซเรบราส ราคาได้ทะลุผ่านระดับ Fibonacci Retracement ที่ 0.382 (247.24 ดอลลาร์) และเคลื่อนตัวขึ้นเหนือเส้นเฉลี่ยเคลื่อนที่ 5 วัน, 10 วัน, 20 วัน, 40 วัน และ 80 วัน ในระยะสั้น ราคาได้เปลี่ยนจากการดีดตัวขึ้นจากระดับต่ำเข้าสู่ระยะการฟื้นตัวที่แข็งแกร่ง
สำหรับเส้นเฉลี่ยเคลื่อนที่ เส้นเฉลี่ย 5 วันและ 10 วันกำลังคลี่ตัวขึ้นด้านบน ขณะที่เส้นเฉลี่ย 20 วัน, 40 วัน และ 80 วัน อยู่ในช่วง 215–236 ดอลลาร์ โดยเปลี่ยนจากแนวต้านเดิมมาเป็นโซนแนวรับด้านล่าง
ในระยะสั้น แนวรับหลักได้ขยับขึ้นมาอยู่ที่ระดับ Fibonacci Retracement ที่ 0.382 (247.24 ดอลลาร์) หากกราฟรายวันยืนได้อย่างมั่นคงหลังการย่อตัว จะแสดงถึงการทะลุผ่านที่สมบูรณ์ ทำให้หุ้นมีโอกาสทดสอบระดับ Fibonacci Retracement ที่ 0.5 (273.80 ดอลลาร์) ต่อไป
ในด้านขาขึ้น หากทะลุผ่านระดับ 273.80 ดอลลาร์ได้อย่างมีประสิทธิภาพ แนวต้านถัดไปจะมุ่งเป้าไปที่ระดับ Fibonacci Retracement ที่ 0.618 (300.36 ดอลลาร์) ตามด้วยระดับ Fibonacci Retracement ที่ 0.786 (338.17 ดอลลาร์)
อนึ่ง ควรสังเกตว่าบริษัทมีแผนจะรายงานผลประกอบการทางการเงินหลังตลาดปิดทำการในวันที่ 12 สิงหาคม ตามเวลาฝั่งตะวันออก ซึ่งผลการดำเนินงานและคาดการณ์ล่วงหน้าอาจเพิ่มความผันผวนในเวลาต่อมา หากราคาลดลงกลับมาต่ำกว่าระดับ Fibonacci Retracement ที่ 0.382 (247.24 ดอลลาร์) หลังการรายงานผลประกอบการ ความสมบูรณ์ของการทะลุผ่านจะลดลง และอาจลงมาทดสอบโซนแนวรับเส้นเฉลี่ยเคลื่อนที่ใกล้ระดับ 236 ดอลลาร์อีกครั้ง หากหลุดระดับ Fibonacci Retracement ที่ 0.236 (214.38 ดอลลาร์) เพิ่มเติม โครงสร้างการฟื้นตัวในปัจจุบันจะอ่อนแอลงอย่างมาก
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ