


TradingKey รายงานรายสัปดาห์วอลล์สตรีท: การจ้างงานนอกภาคเกษตรเดือนพฤษภาคมพุ่งขึ้น 172,000 ตำแหน่ง, สูงกว่าที่คาดการณ์ไว้อย่างมาก; หุ้นสหรัฐฯ ปิดสัปดาห์ปรับตัวลดลง, หุ้นเทคโนโลยีที่มีมูลค่าสูงร่วงลง



พอดแคสต์ AI


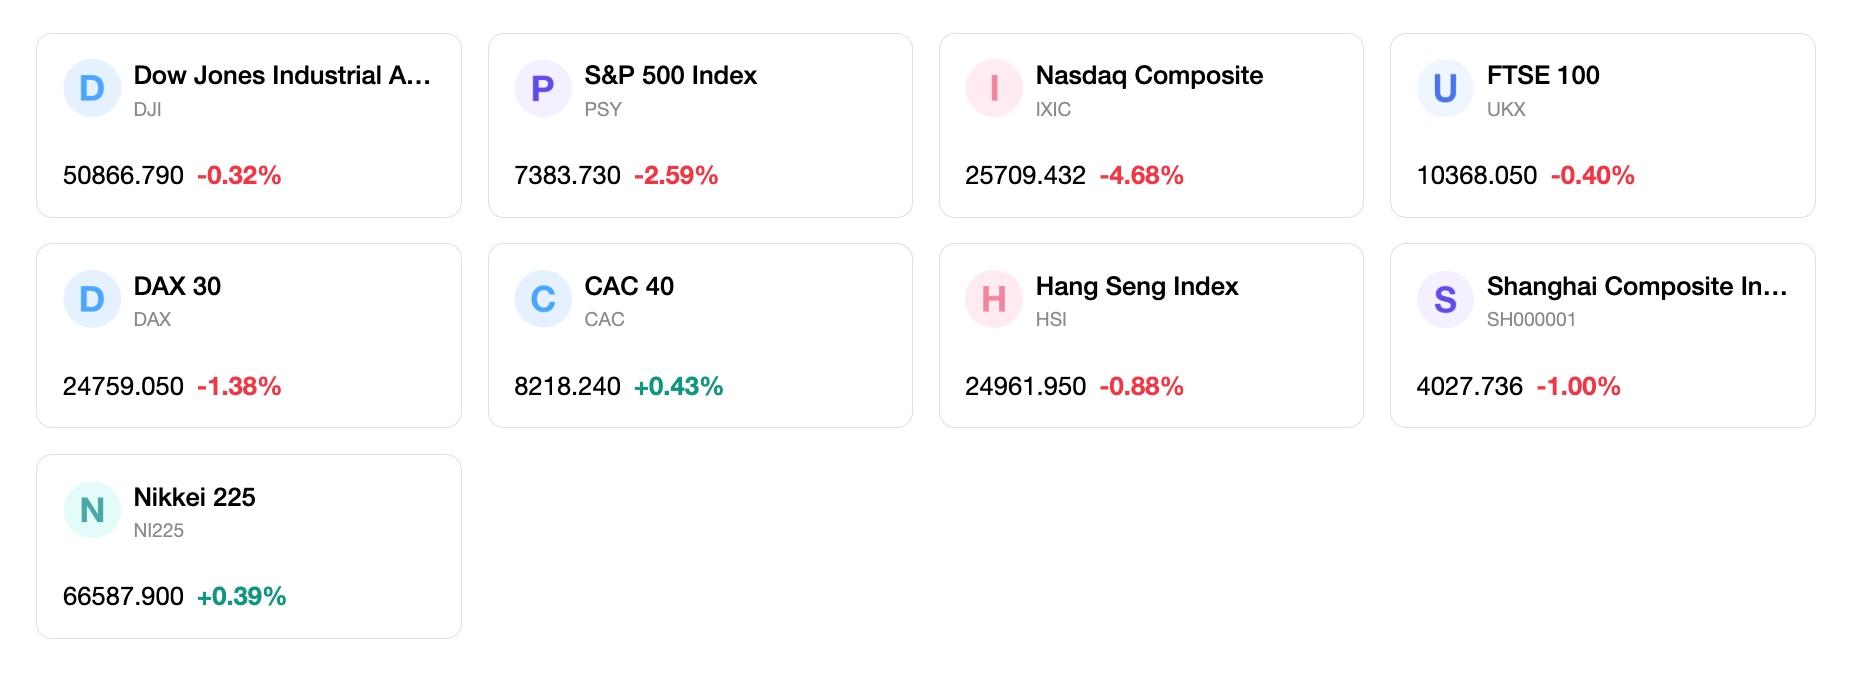
ภาคการผลิตสหรัฐฯ ขยายตัวต่อเนื่องในเดือนพฤษภาคม โดย PMI อยู่ที่ 54.0 และคำสั่งซื้อใหม่เพิ่มขึ้น แม้แรงกดดันด้านราคายังคงสูงจากต้นทุนพลังงานและวัสดุ การจ้างงานนอกภาคเกษตรเพิ่มขึ้น 172,000 ตำแหน่งเกินคาด ขณะที่อัตราว่างงานทรงตัวที่ 4.3% ดัชนีตลาดหลักทรัพย์หลักปรับตัวลดลงในรอบสัปดาห์ S&P 500 ลดลง 2.59% และ Nasdaq Composite ลดลง 4.68% ความไม่แน่นอนของตลาดสะท้อนจากดัชนี VIX ที่ 21.51 การจ้างงานที่แข็งแกร่งทำให้การลดดอกเบี้ยระยะสั้นมีแนวโน้มลดลง ความเสี่ยงอยู่ที่เงินเฟ้อสูง การกระจุกตัวของหุ้นที่ขับเคลื่อนตลาด และสถานการณ์ภูมิรัฐศาสตร์ ตลาดจะจับตาข้อมูลเงินเฟ้อ CPI และ PPI สัปดาห์หน้าอย่างใกล้ชิด

สรุปภาวะตลาดและบทวิเคราะห์ประจำสัปดาห์ที่ผ่านมา
ภูมิทัศน์เศรษฐกิจมหภาค:
ภาคการผลิตของสหรัฐฯ ขยายตัวติดต่อกันเป็นเดือนที่ 5 ในเดือนพฤษภาคม โดยดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิตจากสถาบัน ISM เพิ่มขึ้นสู่ระดับ 54.0 จาก 52.7 ในเดือนเมษายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม 2565 ขณะที่ดัชนีคำสั่งซื้อใหม่เพิ่มขึ้นสู่ระดับ 56.8 จาก 54.1 ส่วนแรงกดดันด้านราคายังคงอยู่ในระดับสูง โดยดัชนีราคาอยู่ที่ 82.1 ลดลงเล็กน้อยจาก 84.6 เนื่องจากต้นทุนพลังงานและวัสดุที่สูงขึ้นอันเนื่องมาจากความขัดแย้งกับอิหร่านและการหยุดชะงักของห่วงโซ่อุปทาน นอกจากนี้ เมื่อวันที่ 5 มิถุนายน สำนักงานสถิติแรงงานสหรัฐฯ รายงานว่าการจ้างงานนอกภาคเกษตรเพิ่มขึ้น 172,000 ตำแหน่งในเดือนพฤษภาคม ขณะที่อัตราการว่างงานยังคงทรงตัวที่ระดับ 4.3% โดยมีการจ้างงานเพิ่มขึ้นอย่างชัดเจนในภาคสันทนาการและการบริการ ภาครัฐส่วนท้องถิ่น และภาคบริการสุขภาพ ส่วนการจ้างงานในภาคกิจกรรมทางการเงินปรับตัวลดลง ขณะที่ค่าจ้างรายชั่วโมงโดยเฉลี่ยเพิ่มขึ้น 0.3% ในเดือนพฤษภาคม ส่งผลให้ยอดเพิ่มขึ้นเมื่อเทียบรายปีอยู่ที่ 3.4% ทั้งนี้ นายไมเคิล เอส. บาร์ ผู้ว่าการธนาคารกลางสหรัฐฯ (เฟด) ได้กล่าวเตือนเมื่อเดือนมิถุนายน 2569 ว่าการผ่อนปรนกฎระเบียบของธนาคารท่ามกลางภาวะเศรษฐกิจการเงินที่รุ่งเรืองอาจทำให้ระบบขาดความยืดหยุ่นในการรับมือกับวิกฤตที่อาจเกิดขึ้นในอนาคต
ภาพรวมผลการดำเนินงานของตลาด:
ดัชนี S&P 500 ปิดที่ระดับ 7383.74 ลดลง 2.59% ในรอบสัปดาห์ ดัชนีเฉลี่ยอุตสาหกรรมดาวโจนส์ปิดที่ 50866.78 ลดลง 0.32% ในรอบสัปดาห์ ดัชนี Nasdaq Composite ปิดที่ 25709.432 ลดลง 4.68% ในรอบสัปดาห์ และดัชนี Russell 2000 ปิดที่ 2833.502 ลดลง 2.94% ในรอบสัปดาห์
การวิเคราะห์เหตุการณ์สำคัญ:
การเปิดเผยรายงานการจ้างงานเดือนพฤษภาคมเมื่อวันที่ 5 มิถุนายน แสดงให้เห็นว่าการจ้างงานนอกภาคเกษตรเพิ่มขึ้นแข็งแกร่งเกินคาด โดยเพิ่มขึ้น 172,000 ตำแหน่ง สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 85,000 ตำแหน่ง ขณะที่อัตราการว่างงานทรงตัวที่ระดับ 4.3% ซึ่งเป็นไปตามที่คาดไว้ นอกจากนี้ ข้อมูลดัชนี PMI ภาคการผลิตจาก ISM ที่เผยแพร่เมื่อวันที่ 1 มิถุนายน บ่งชี้ว่าภาคการผลิตยังคงขยายตัวในเดือนพฤษภาคม แม้จะยังมีแรงกดดันด้านราคาอย่างต่อเนื่อง ขณะที่นายเจอโรม พาวเวลล์ อดีตประธานเฟด ได้กล่าวสุนทรพจน์เมื่อวันที่ 1 มิถุนายน โดยเน้นย้ำถึงความสำคัญของความเป็นอิสระของเฟดจากการกดดันทางการเมือง ในส่วนของผลประกอบการ บริษัทเทคโนโลยีและค้าปลีกรายใหญ่หลายแห่งได้รายงานผลการดำเนินงานในช่วงสัปดาห์ที่ผ่านมา โดยบริษัทเทคโนโลยีขนาดกลางบางแห่งมีผลประกอบการสูงกว่าที่คาดการณ์ไว้ นอกจากนี้ พัฒนาการทางภูมิรัฐศาสตร์ยังรวมถึงการคาดการณ์และรายงานเกี่ยวกับข้อตกลงสันติภาพและการขยายระยะเวลาหยุดยิงที่อาจเกิดขึ้นระหว่างสหรัฐฯ และอิหร่าน ซึ่งมีส่วนทำให้ราคาน้ำมันปรับตัวลดลง
กระแสเงินทุนและความเชื่อมั่น:
ดัชนี VIX (ดัชนีความผันผวน) อยู่ที่ระดับ 21.51 ณ วันที่ 5 มิถุนายน ซึ่งสูงกว่าค่าเฉลี่ยระยะยาว 16.0% บ่งชี้ถึงความไม่แน่นอนของตลาดที่แฝงอยู่ นอกจากนี้ นักวิเคราะห์ยังระบุว่าความกว้างของตลาด (market breadth) อยู่ในระดับต่ำ โดยมีเพียงไม่กี่กลุ่มอุตสาหกรรมเท่านั้นที่ขับเคลื่อนผลการดำเนินงานโดยรวมของตลาด
การประเมินในภาพรวม:
รายงานการจ้างงานที่แข็งแกร่งช่วยยืนยันถึงความยืดหยุ่นของตลาดแรงงานสหรัฐฯ ได้เป็นอย่างดี แต่ในขณะเดียวกันก็บ่งชี้ว่าความเป็นไปได้ในการลดอัตราดอกเบี้ยในระยะสั้นนั้นลดลง นอกจากนี้ ความกังวลเกี่ยวกับการที่ตลาดถูกขับเคลื่อนโดยหุ้นเพียงไม่กี่กลุ่มและแรงกดดันจากอัตราเงินเฟ้อที่ยังคงอยู่ ตามที่ระบุในข้อมูลของ ISM ทำให้ภาพรวมของตลาดเป็นไปอย่างระมัดระวังแต่ยังคงอยู่ในทิศทางที่สร้างสรรค์
ปัจจัยขับเคลื่อนตลาดที่สำคัญและแนวโน้มการลงทุนในสัปดาห์หน้า
เหตุการณ์สำคัญที่ต้องติดตาม:
ในสัปดาห์หน้าจะมีการเปิดเผยข้อมูลเศรษฐกิจที่สำคัญหลายรายการ รวมถึงดัชนีราคาผู้บริโภค (CPI) เดือนพฤษภาคมของสหรัฐฯ ในวันที่ 10 มิถุนายน ซึ่งจะเป็นตัวบ่งชี้สำคัญสำหรับแนวโน้มเงินเฟ้อ นอกจากนี้ ยังมีการกำหนดเปิดเผยดัชนีราคาผู้ผลิต (PPI) เดือนพฤษภาคมในวันที่ 11 มิถุนายน ขณะที่ธนาคารกลางแคนาดาและธนาคารกลางยุโรปจะประกาศการตัดสินใจเกี่ยวกับอัตราดอกเบี้ย
มุมมองแนวโน้มตลาด:
การคาดการณ์พัฒนาการของภาวะเศรษฐกิจมหภาคและปัจจัยพื้นฐานระดับจุลภาค: ตลาดมีแนวโน้มที่จะจับตามองข้อมูลเงินเฟ้อที่กำลังจะมาถึงอย่างใกล้ชิดเพื่อหาสัญญาณการชะลอตัว ซึ่งอาจส่งผลต่อการคาดการณ์นโยบายของธนาคารกลางสหรัฐฯ (เฟด) ขณะที่ความแข็งแกร่งอย่างต่อเนื่องของข้อมูลตลาดแรงงานอาจช่วยตอกย้ำจุดยืนของเฟดที่ให้ความสำคัญกับข้อมูล (data-dependent) ซึ่งบ่งชี้ว่ายังไม่มีความจำเป็นเร่งด่วนในการปรับลดอัตราดอกเบี้ย ทั้งนี้ ฤดูกาลประกาศผลประกอบการของบริษัทจดทะเบียนส่วนใหญ่ได้สิ้นสุดลงแล้ว ดังนั้นข้อมูลเศรษฐกิจมหภาคจึงมีแนวโน้มที่จะเป็นปัจจัยหลักในการกำหนดทิศทางความเชื่อมั่นของตลาด
กลยุทธ์และคำแนะนำการจัดสรรพอร์ตการลงทุน:
คำแนะนำเกี่ยวกับระดับความเสี่ยงที่ยอมรับได้ มุมมองรายกลุ่มอุตสาหกรรม และแนวคิดหุ้นรายตัว: เมื่อพิจารณาจากความแข็งแกร่งอย่างต่อเนื่องในกลุ่มเทคโนโลยีและธีมที่เกี่ยวข้องกับ AI การรักษาสัดส่วนการลงทุนในหุ้นกลุ่มเติบโตที่มีคุณภาพ (quality growth stocks) ยังคงเป็นคำแนะนำหลัก นักลงทุนควรพิจารณาโอกาสในการเลือกลงทุนรายตัว (selective buy) ในกลุ่มอุตสาหกรรมที่เริ่มเห็นความแข็งแกร่งกระจายตัวมากขึ้น แต่ขณะเดียวกันก็ต้องระมัดระวังเรื่องการกระจุกตัวของการนำตลาด (narrow market leadership) นอกจากนี้ ควรใช้ความระมัดระวังเนื่องจากอาจเกิดความผันผวนจากการประกาศข้อมูลเงินเฟ้อ
การแจ้งเตือนความเสี่ยง:
ความเสี่ยงหลักที่ควรให้ความสนใจ ได้แก่ การที่อัตราเงินเฟ้อยังคงอยู่ในระดับสูงอย่างต่อเนื่อง ซึ่งอาจนำไปสู่ท่าทีเชิงคุมเข้มนโยบายการเงิน (hawkish) ของธนาคารกลางสหรัฐฯ มากกว่าที่ตลาดคาดการณ์ไว้ในปัจจุบัน ขณะที่สถานการณ์ทางภูมิรัฐศาสตร์ โดยเฉพาะอย่างยิ่งในตะวันออกกลาง ยังคงเป็นความเสี่ยงต่อราคาน้ำมันและความเสถียรภาพโดยรวมของตลาด นอกจากนี้ ลักษณะการพุ่งขึ้นของตลาดในช่วงที่ผ่านมาซึ่งมีการกระจุกตัวสูงยังถือเป็นความเสี่ยง เนื่องจากหากกลุ่มอุตสาหกรรมหลักเกิดการกลับตัว อาจส่งผลกระทบต่อผลตอบแทนของดัชนีในภาพรวมได้
ภาวะตลาดรายสัปดาห์
ผลการดำเนินงานของดัชนีในรอบ 5 วัน
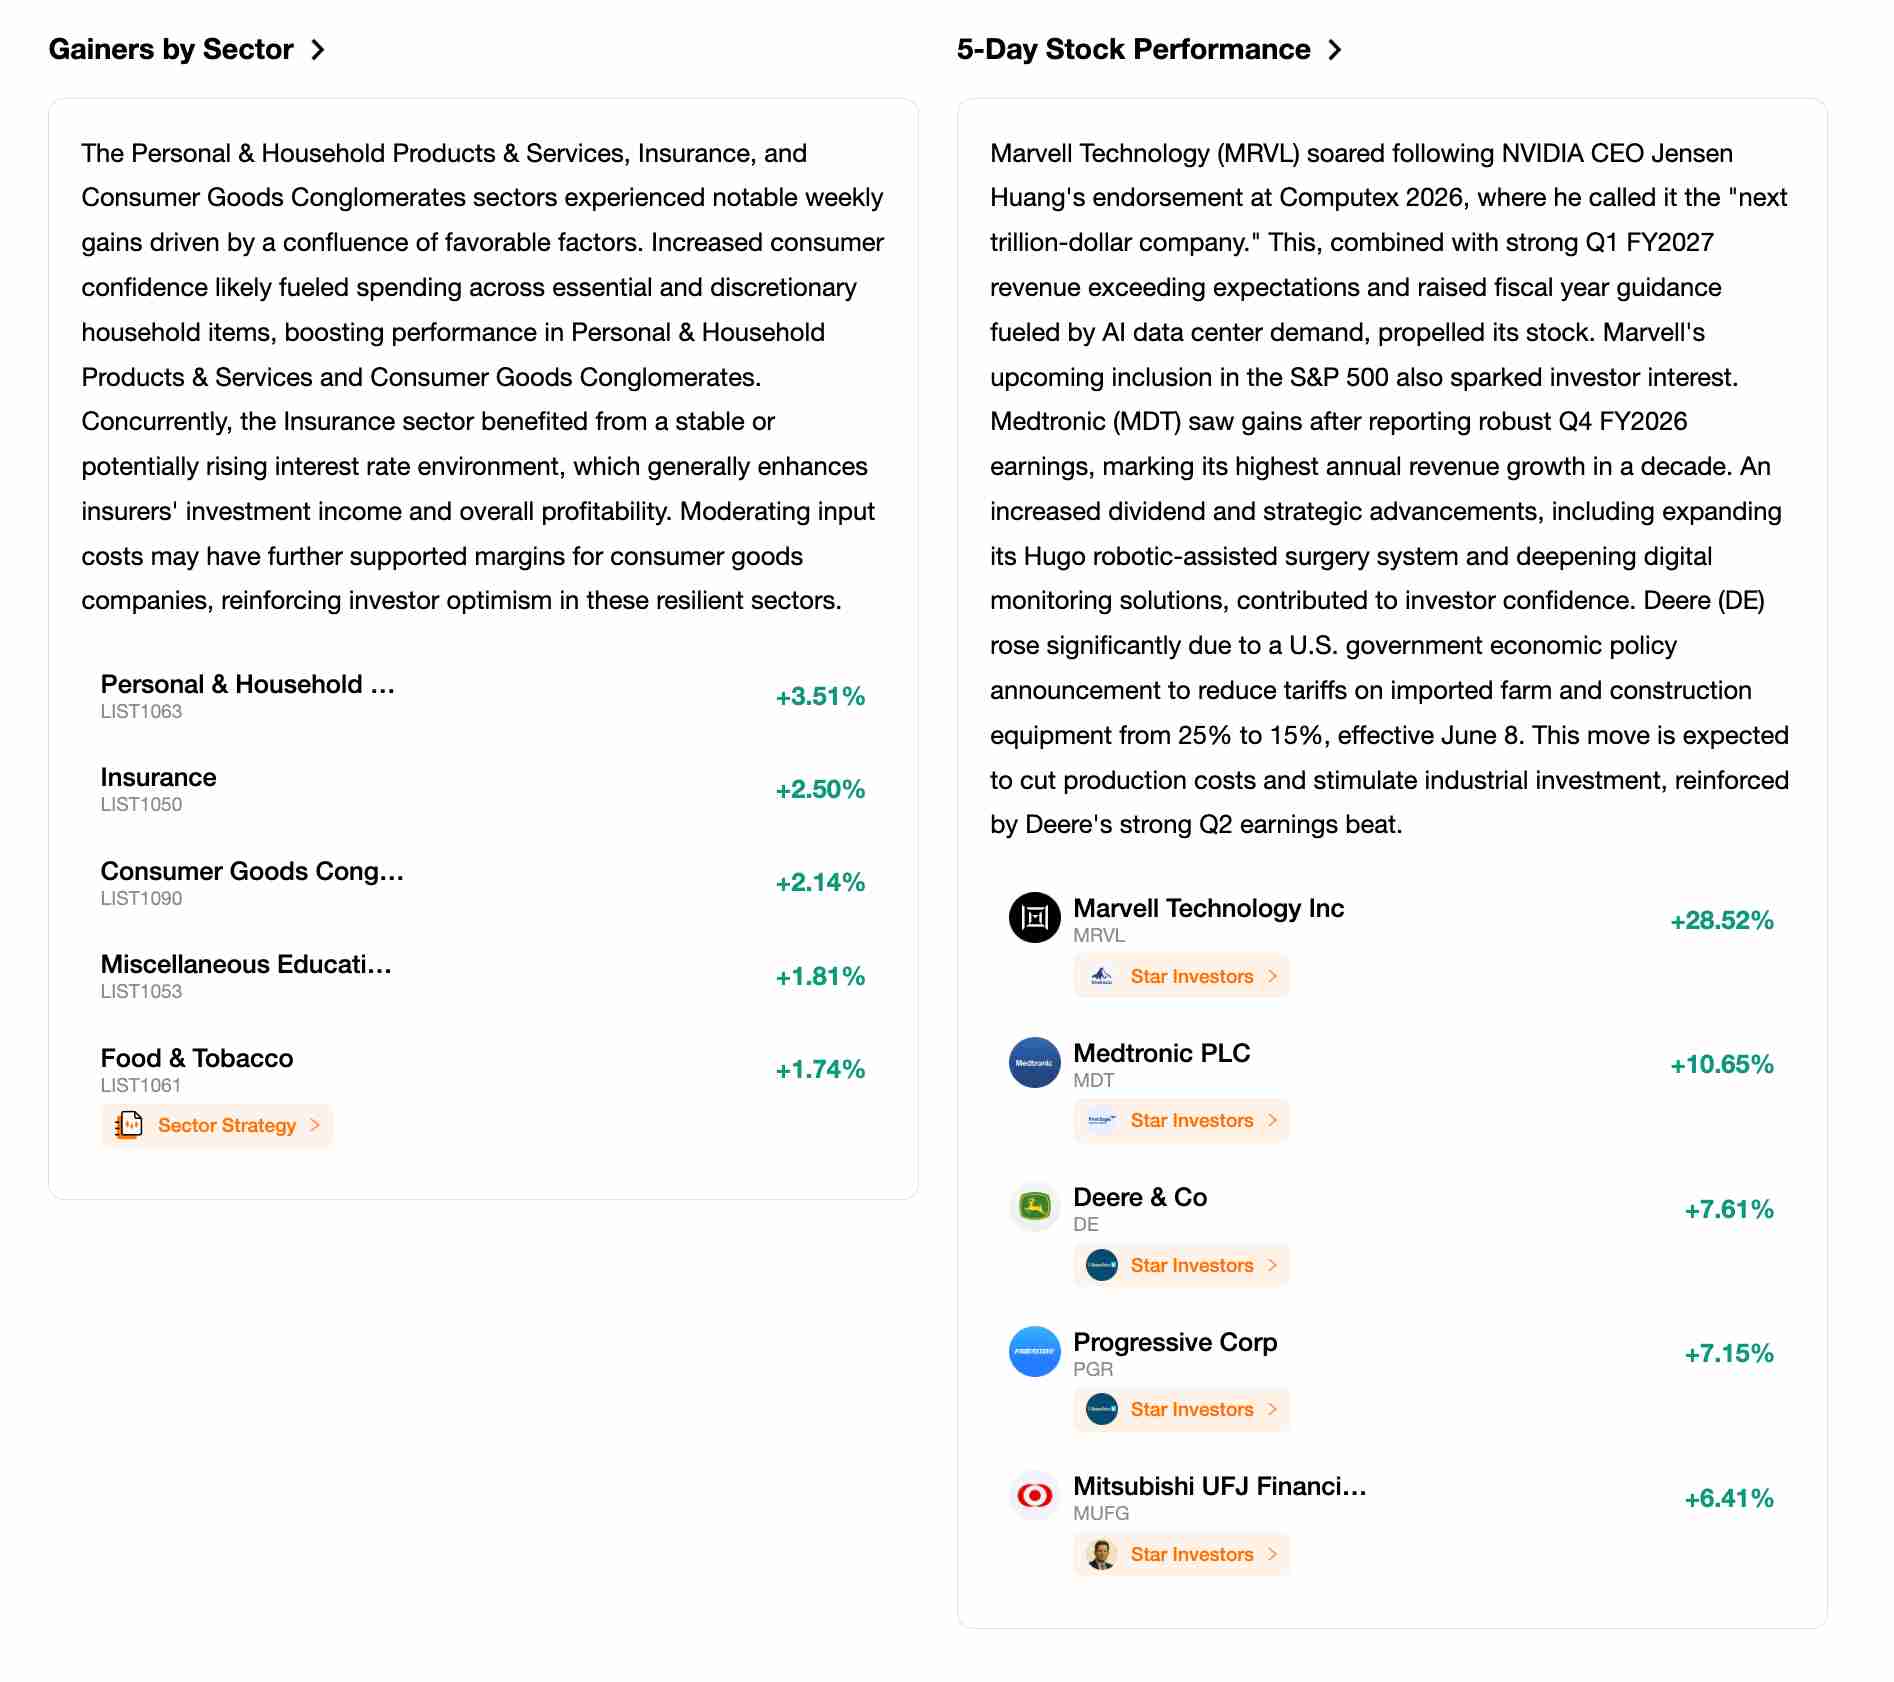
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ