


Broadcom ร่วงลงเกือบ 14% ในช่วงนอกเวลาทำการซื้อขาย, นี่คือ "หลุมทอง" ที่สร้างขึ้นโดย AI หรือเป็น "น้ำตก" ที่กำลังจะมาถึง?



หุ้น Broadcom ร่วงแรงหลังประกาศผลประกอบการไตรมาส 2 แม้รายได้และกำไรจะเติบโตสูง โดยเฉพาะรายได้จาก AI ที่เพิ่มขึ้น 143% แต่การคาดการณ์แนวโน้ม AI ในไตรมาส 3 ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ ส่งผลให้ตลาดผิดหวังจากการขาด "ผลงานที่น่าประหลาดใจ" อย่างไรก็ตาม ยอดสั่งซื้อ AI ใหม่พุ่งสูงกว่ายอดส่งมอบ และมีข้อตกลงระยะยาวกับลูกค้าหลัก สถาบันส่วนใหญ่ยังคงแนะนำ "ซื้อ" มองว่าการปรับฐานครั้งนี้เป็นโอกาสลงทุนระยะยาวในโครงสร้างพื้นฐาน AI

TradingKey - ภายหลังการปิดตลาดสหรัฐฯ เมื่อวันที่ 3 มิถุนายน ตามเวลาตะวันออก หุ้นของ Broadcom ( AVGO.US) ร่วงลงอย่างรุนแรง โดยในช่วงหนึ่งดิ่งลงมากกว่า 15% ก่อนจะปิดตลาดลดลง 13.78% ผลการดำเนินงานทางการเงินระบุว่ารายได้ในไตรมาสที่ 2 อยู่ที่ 2.22 หมื่นล้านดอลลาร์ เพิ่มขึ้น 48% เมื่อเทียบรายปี ซึ่งถือเป็นอัตราการเติบโตรายไตรมาสที่สูงสุดในรอบ 9 ปี ขณะที่กำไรต่อหุ้นปรับปรุงอยู่ที่ 2.44 ดอลลาร์ เพิ่มขึ้น 54% เมื่อเทียบรายปี ส่วนอัตรากำไรจากการดำเนินงานพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ที่ 67% และ EBITDA ปรับปรุงอยู่ที่ 1.52 หมื่นล้านดอลลาร์ (คิดเป็นอัตรากำไร 69%) ซึ่งทั้งสองตัวเลขสูงกว่าที่คาดการณ์ไว้
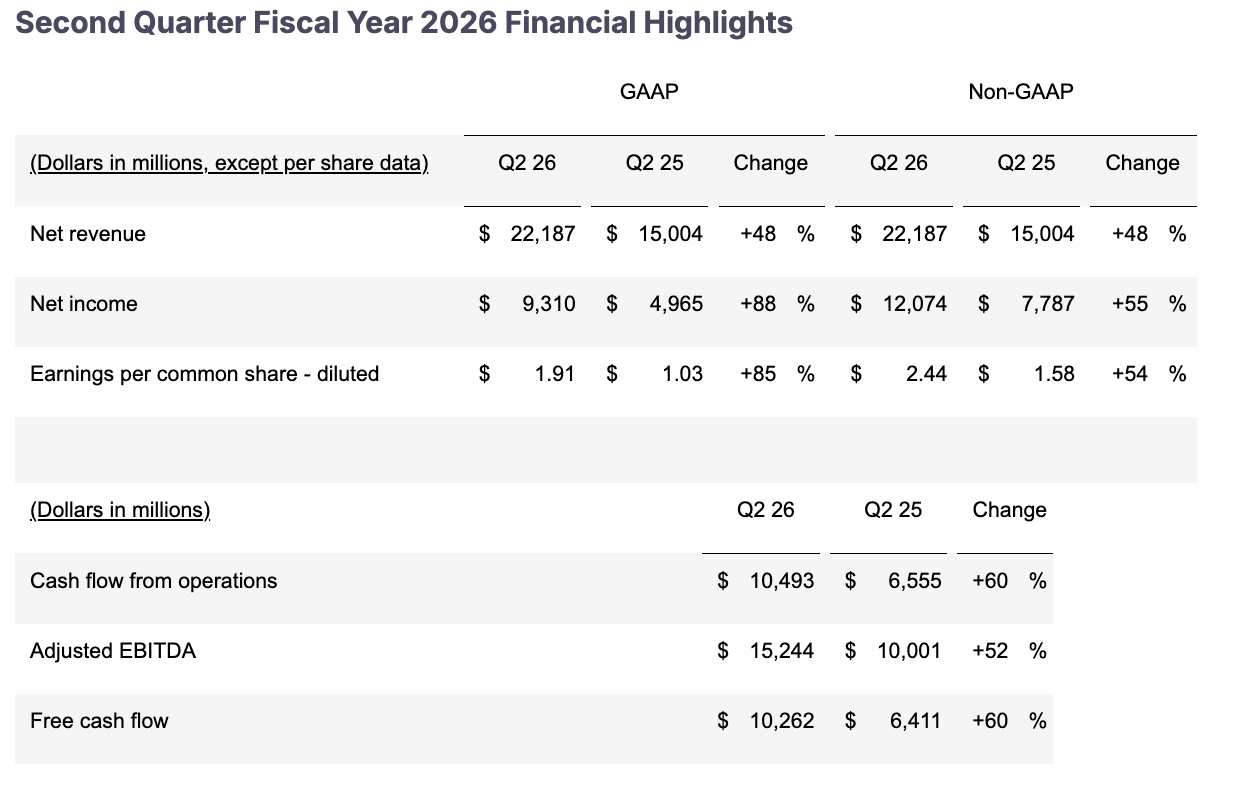
[ข้อมูลทางการเงินของ Broadcom แหล่งที่มา: รายงานทางการเงินประจำไตรมาสที่ 2 ของปีงบประมาณ 2026 ]
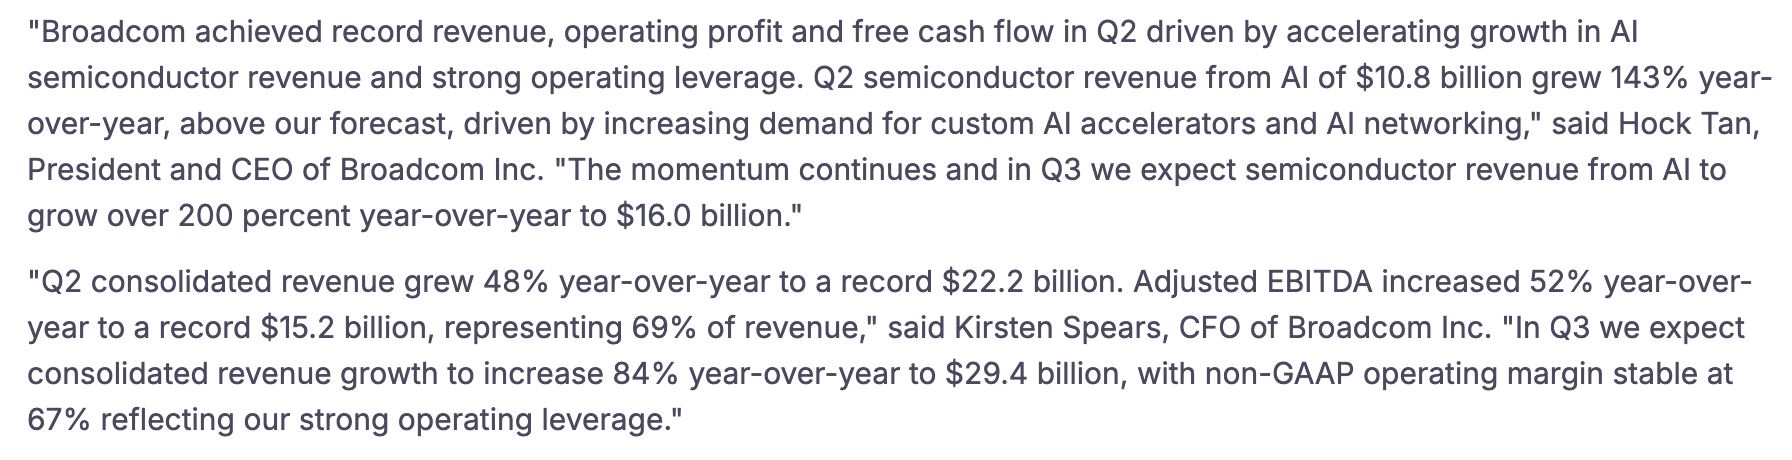
Hock Tan ระบุว่า รายได้จากเซมิคอนดักเตอร์สำหรับ AI แตะระดับ 1.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 143% เมื่อเทียบรายปี นับเป็นการเติบโตในเชิงบวกติดต่อกันเป็นไตรมาสที่ 13 และคิดเป็นสัดส่วนเกือบครึ่งหนึ่งของรายได้รวมทั้งหมด
นอกจากนี้ กระแสเงินสดจากการดำเนินงานยังอยู่ที่ 1.049 หมื่นล้านดอลลาร์ และกระแสเงินสดอิสระอยู่ที่ 1.026 หมื่นล้านดอลลาร์ ซึ่งสะท้อนถึงผลการดำเนินงานด้านกระแสเงินสดที่แข็งแกร่งอย่างยิ่ง
การทำได้เพียงตามคาดการณ์ ในความเป็นจริงแล้วถือว่ายังต่ำกว่าความคาดหวังของตลาด
หลังจากที่มีการเปิดเผยผลประกอบการ ราคาหุ้นเผชิญกับแรงเทขายอย่างหนัก โดยประเด็นสำคัญของเรื่องนี้คือความคาดหวังของตลาดถูกตั้งไว้สูงเกินไป และ Broadcom ไม่สามารถสร้าง "เซอร์ไพรส์เชิงบวก" ตามที่นักลงทุนคาดหวังได้
ก่อนการประกาศผลประกอบการ ราคาหุ้นพุ่งขึ้นมากกว่า 65% จากระดับต่ำสุดในช่วงปลายเดือนมีนาคม ส่งผลให้การปรับตัวเพิ่มขึ้นตั้งแต่ต้นปี (year-to-date) อยู่ที่ประมาณ 40% และมีมูลค่าหลักทรัพย์ตามราคาตลาดเพิ่มขึ้นกว่า 3 แสนล้านดอลลาร์ภายในเวลาเพียง 5 วันทำการ ภายใต้สถานการณ์ที่แทบไม่มีพื้นที่สำหรับความผิดพลาดเช่นนี้ ตลาดจึงคาดหวังรายงานผลประกอบการที่ออกมา "ดีกว่าคาดในทุกด้าน" ขณะที่ความเป็นจริงกลับเป็นเพียงผลการดำเนินงานที่แข็งแกร่งซึ่ง "สอดคล้องกับความคาดหวังโดยรวม" เท่านั้น
ความแตกต่างหลักในรายงานผลประกอบการ
ความแตกต่างที่สำคัญในรายงานผลประกอบการฉบับนี้กระจุกตัวอยู่ในสองระดับด้วยกัน
การคาดการณ์ด้าน AI ต่ำกว่าความคาดหวังที่มองโลกในแง่ดีเกินไปของตลาด โดย Broadcom คาดการณ์ว่ารายได้จากเซมิคอนดักเตอร์ AI สำหรับไตรมาสที่ 3 ของปีงบประมาณจะเร่งตัวขึ้นเป็น 1.6 หมื่นล้านดอลลาร์ ซึ่งเพิ่มขึ้นกว่า 200% เมื่อเทียบเป็นรายปี อย่างไรก็ตาม ตัวเลขดังกล่าวยังคงต่ำกว่าค่าเฉลี่ยการคาดการณ์ของนักวิเคราะห์ที่ 1.72 หมื่นล้านดอลลาร์อยู่ประมาณ 7% นอกจากนี้ บริษัทยังคงตัวเลขคาดการณ์รายได้จากเซมิคอนดักเตอร์ AI สำหรับปีงบประมาณ 2026 ไว้ที่ 5.6 หมื่นล้านดอลลาร์ ซึ่งต่ำกว่าการคาดการณ์ของตลาดบางส่วนที่ 5.76 หมื่นล้านดอลลาร์
ในระหว่างการแถลงผลประกอบการไตรมาสที่ 2 ซีอีโอ Hock Tan ได้ยืนยันกับตลาดอย่างเป็นทางการว่า ในอนาคต Broadcom จะจัดหาเพียงเฉพาะชิปเท่านั้น แทนที่จะเป็นระบบ AI แบบครบวงจรตามที่เคยให้สัญญาไว้ก่อนหน้านี้
การปรับเปลี่ยนกลยุทธ์ในครั้งนี้ส่งผลกระทบโดยตรงต่อความคาดหวังที่สูงของตลาดก่อนหน้านี้ที่มีต่อโครงการชิปที่เกี่ยวข้องกับ Anthropic ขณะที่การคาดการณ์ที่ Broadcom ระบุไว้นั้นไม่สามารถเติมเต็มช่องว่างของความคาดหวังดังกล่าวได้ทั้งหมด
บทวิเคราะห์จากตลาดชี้ให้เห็นว่าการปรับตัวลดลงอย่างรุนแรงไม่ได้เกิดจากความอ่อนแอของรายงานผลประกอบการเอง แต่เกิดจากการที่ตลาดมีความคาดหวังต่อ Broadcom สูงมากอยู่แล้ว ดังนั้นการคาดการณ์ใดๆ ที่ไม่สามารถทำผลงานได้ดีกว่าที่คาดอย่างมีนัยสำคัญ จึงอาจกระตุ้นให้เกิดการเทขายเพื่อทำกำไร
ปัจจัยพื้นฐานยังไม่ได้หยุดชะงัก
นอกเหนือจากบรรยากาศการเทขายแล้ว ข้อความที่ฝ่ายบริหารสื่อสารระหว่างการแถลงผลประกอบการนั้นห่างไกลจากความมองโลกในแง่ร้าย โดย Hock Tan ระบุอย่างชัดเจนว่า "ความต้องการ XPU และอุปกรณ์เครือข่ายนั้นมีเข้ามาอย่างมหาศาล" พร้อมเปิดเผยว่ายอดคำสั่งซื้อเซมิคอนดักเตอร์ AI ใหม่ในไตรมาสนี้พุ่งสูงเกิน 3 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าตัวเลขการส่งมอบจริงในช่วงเวลาดังกล่าวที่ 1.08 หมื่นล้านดอลลาร์อย่างมาก
Broadcom ได้ให้รายละเอียดเป็นครั้งแรกเกี่ยวกับแผนยุทธศาสตร์สำหรับการบูรณาการเชิงลึกร่วมกับลูกค้าหลัก 6 ราย ได้แก่ Google ที่ลงนามในข้อตกลงระยะยาวสำหรับ TPU และอุปกรณ์เครือข่าย AI หลายรุ่น; Anthropic จะได้รับกำลังการประมวลผลมากกว่า 1 GW และจะเพิ่มขึ้นอีก 5 GW เริ่มตั้งแต่ปี 2027; OpenAI ได้รับชิปที่ผลิตจริงชุดแรกแล้วและให้คำมั่นที่จะติดตั้งใช้งาน 1.3 GW ภายในปี 2027; และ Meta จะร่วมมือในการส่งมอบ MTIA XPU หลายรุ่น โดยมีแผนการติดตั้งใช้งาน 3 GW ภายในสิ้นปี 2028
Hock Tan ยืนยันอีกครั้งว่ารายได้จากเซมิคอนดักเตอร์ AI จะพุ่งเกิน 1 แสนล้านดอลลาร์ในปีงบประมาณ 2027 "อย่างง่ายดาย" โดยภาพรวมของคำสั่งซื้อเหล่านี้ขยายออกไปถึงปี 2028 แล้ว และความเชื่อมั่นในปัจจัยพื้นฐานระยะยาวยังคงไม่สั่นคลอน แม้ว่าการคาดการณ์รายไตรมาสจะต่ำกว่าที่คาดไว้เล็กน้อยก็ตาม
โอกาสทอง หรือ การร่วงลงอย่างรุนแรง?
Citi เชื่อว่า Broadcom จะมีผลตอบแทนสูงกว่าตลาด (outperform) ในช่วงครึ่งหลังของปี โดยมีความชัดเจนของอุปสงค์ลากยาวไปจนถึงปี 2027 และยังคงคำแนะนำ "ซื้อ" (Buy) ขณะที่ HSBC ได้ปรับเพิ่มประมาณการรายได้จาก ASIC ในปีงบประมาณ 2026 เป็น 4.6 หมื่นล้านดอลลาร์ และปีงบประมาณ 2027 เป็น 1.002 แสนล้านดอลลาร์ โดยให้เหตุผลหลักว่าโมเมนตัมรายได้ของ ASIC จะแข็งแกร่งขึ้นอย่างมีนัยสำคัญในช่วงครึ่งหลังของปีงบประมาณ 2026
สถาบันการเงิน 44 จาก 45 แห่งยังคงคำแนะนำ "ซื้อ" (Buy) หรือ "เพิ่มน้ำหนักการลงทุน" (Overweight) และการกำหนดราคาในระยะกลางถึงระยะยาวของ Wall Street ยังไม่เห็นการปรับฐานครั้งใหญ่ แม้ว่าแนวโน้ม (guidance) ของไตรมาสเดียวจะอ่อนตัวลงเล็กน้อยก็ตาม
เป็นที่น่าสังเกตว่า แนวโน้มธุรกิจ AI เป็นปัจจัยหลักที่กดดันราคาหุ้น แม้ผลประกอบการโดยรวมจะสูงกว่าคาด แต่นักลงทุนยังคงมีความสงสัยเกี่ยวกับเส้นทางการเติบโตของรายได้จาก AI ทั้งนี้ Susquehanna ได้ปรับลดคาดการณ์รายได้ AI ในปีงบประมาณ 2026 ลงจาก 6.25 หมื่นล้านดอลลาร์ เหลือประมาณ 5.5 หมื่นล้านดอลลาร์ก่อนการประกาศผลประกอบการ ซึ่งเป็นการคาดการณ์ล่วงหน้าถึงแนวโน้มที่อ่อนแอกว่าคาดในครั้งนี้
ในระยะยาว การปรับตัวลดลงอย่างรุนแรงของ Broadcom ไม่ได้เกิดจากปัจจัยพื้นฐานที่แย่ลง แต่เป็นการปรับฐานอย่างรุนแรงในการกำหนดราคาของตลาดต่อความแน่นอนในระยะยาว การพุ่งขึ้นอย่างมหาศาลในช่วงไม่กี่เดือนที่ผ่านมาได้ผลักดันความคาดหวังของตลาดต่อการเติบโตของ AI ไปสู่ระดับที่ไม่ยั่งยืน ส่งผลให้ความอ่อนแอเพียงเล็กน้อยของแนวโน้มธุรกิจกระตุ้นให้เกิดแรงเทขายทำกำไร อย่างไรก็ตาม ปัจจัยสนับสนุนด้านพื้นฐาน เช่น ยอดคำสั่งซื้อค้างส่ง (backlog) ที่ลากยาวไปจนถึงปี 2028 และแนวโน้มรายได้ AI ปี 2027 ที่ยังคงอยู่ที่ 1 แสนล้านดอลลาร์นั้น ยังไม่มีการเปลี่ยนแปลง
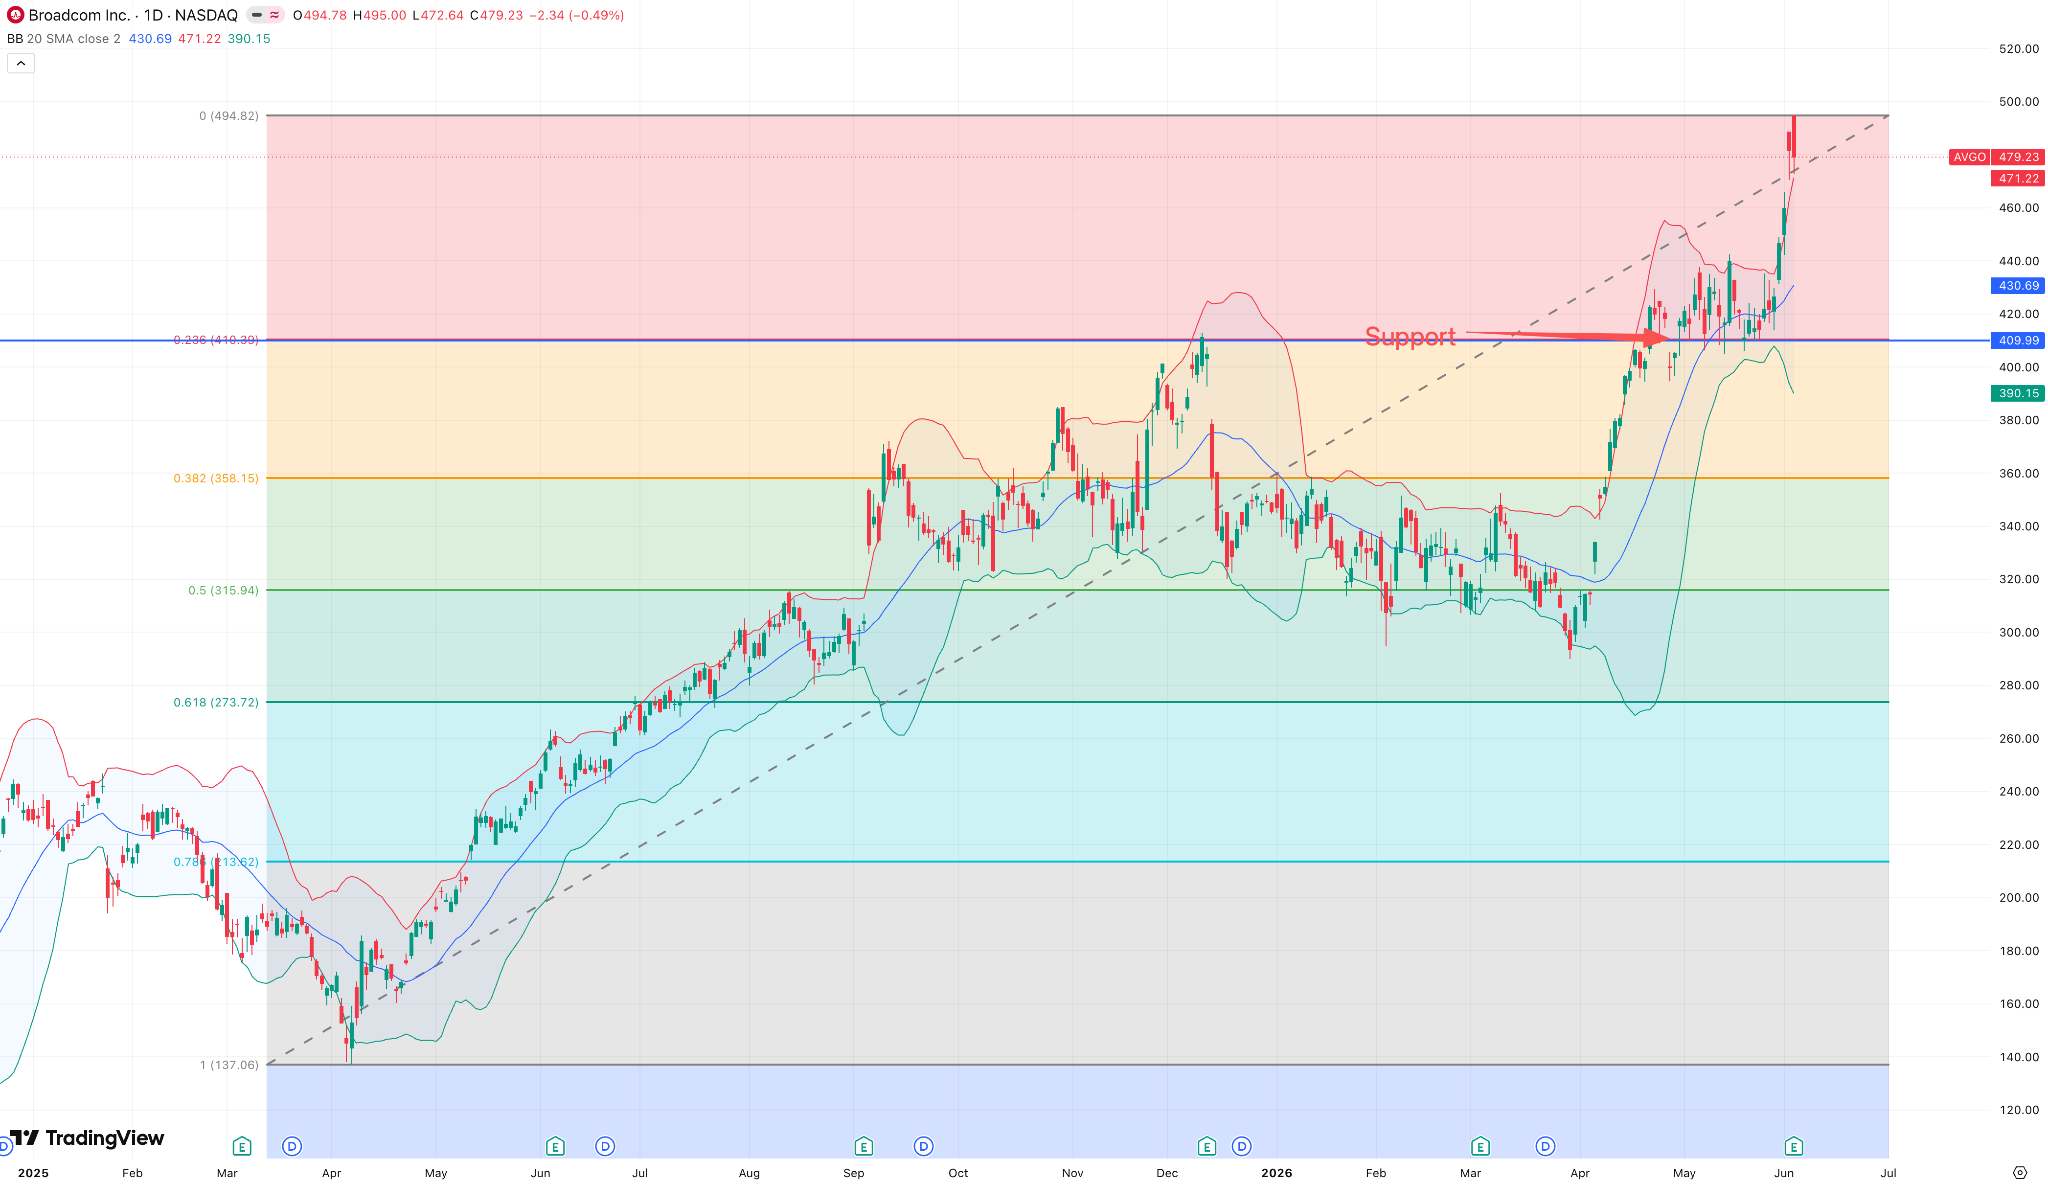
ราคาปิดช่วงหลังปิดทำการ (After-hours): 413.21 ดอลลาร์
แนวรับ: 410 ดอลลาร์
สำหรับนักลงทุนที่เน้นกลุ่มโครงสร้างพื้นฐาน AI การย่อตัวของ Broadcom ถือเป็นโอกาสในการเข้าซื้อเพื่อรับการเติบโตในระยะยาวที่แน่นอนในราคาประเมินที่เหมาะสมยิ่งขึ้น ส่วนเทรดเดอร์ระยะสั้น การซื้อขายจากส่วนต่างของความคาดหวังที่เกิดจากแนวโน้มธุรกิจ AI นั้นยังไม่ได้สะท้อนในราคาอย่างเต็มที่ และกระบวนการปรับสมดุลพอร์ตในช่วงไม่กี่วันหลังรายงานผลประกอบการยังคงเป็นสิ่งที่ต้องเฝ้าสังเกตอย่างอดทน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ