


พรีวิวผลประกอบการ Rocket Lab: จับตาความคืบหน้าของ Neutron และคำสั่งซื้อจากภาครัฐ, วอลล์สตรีทให้เป้าหมายสูงสุดที่ $132



พอดแคสต์ AI


ร็อกเก็ต แล็บ มีกำหนดรายงานผลประกอบการไตรมาส 3 ปี 2026 โดยตลาดคาดการณ์รายได้ที่ 257 ล้านดอลลาร์ และผลขาดทุนต่อหุ้น 0.07 ดอลลาร์ ขณะที่นักลงทุนจับตาความคืบหน้าของอัตรากำไรขั้นต้น และกำหนดการทดสอบจรวด Neutron ที่เลื่อนไปปี 2027 แม้ยอดงานในมือจะเติบโตแข็งแกร่งจากสัญญาภาครัฐ แต่ความล่าช้าดังกล่าวอาจสร้างแรงกดดันต่อเป้าหมายระยะยาว ทั้งนี้ ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์อยู่ที่ 99.19 ดอลลาร์ สะท้อนมุมมองที่แตกต่างกันต่อความสามารถในการทำกำไรและความเสี่ยงในการดำเนินงานในอนาคต
TradingKey - ร็อกเก็ต แล็บ (RKLB) จะรายงานผลประกอบการประจำไตรมาส 3 ปี 2026 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 9 พฤศจิกายน และจะจัดการประชุมทางโทรศัพท์ในเวลา 17.00 น. ตามเวลา ET
แตกต่างจากบริษัทปล่อยจรวดสู่อวกาศแบบดั้งเดิม ธุรกิจของร็อกเก็ต แล็บ ครอบคลุมการปล่อยจรวดขนาดเล็ก Electron, การผลิตดาวเทียม, ชิ้นส่วนยานอวกาศ, ระบบออปติก และบริการโครงสร้างพื้นฐานด้านอวกาศ
เนื่องจากรัฐบาลสหรัฐฯ และลูกค้าเชิงพาณิชย์มีความต้องการส่งดาวเทียมเพิ่มขึ้น ธุรกิจระบบอวกาศของบริษัทจึงยังคงขยายตัวอย่างต่อเนื่อง และได้กลายเป็นแหล่งรายได้สำคัญ ซึ่งช่วยสนับสนุนการเติบโตของบริษัทควบคู่ไปกับธุรกิจปล่อยจรวด
บริษัทได้ปรับเป้าหมายเที่ยวบินแรกของจรวด Neutron ไปเป็นปี 2027 นอกจากรายได้ประจำไตรมาสแล้ว แนวโน้มสำหรับไตรมาสถัดไป การทดสอบจรวด และกรอบเวลาการดำเนินงานตามสัญญาของรัฐบาล จะส่งผลต่อความคาดหวังของตลาดเกี่ยวกับการเติบโตในปี 2027
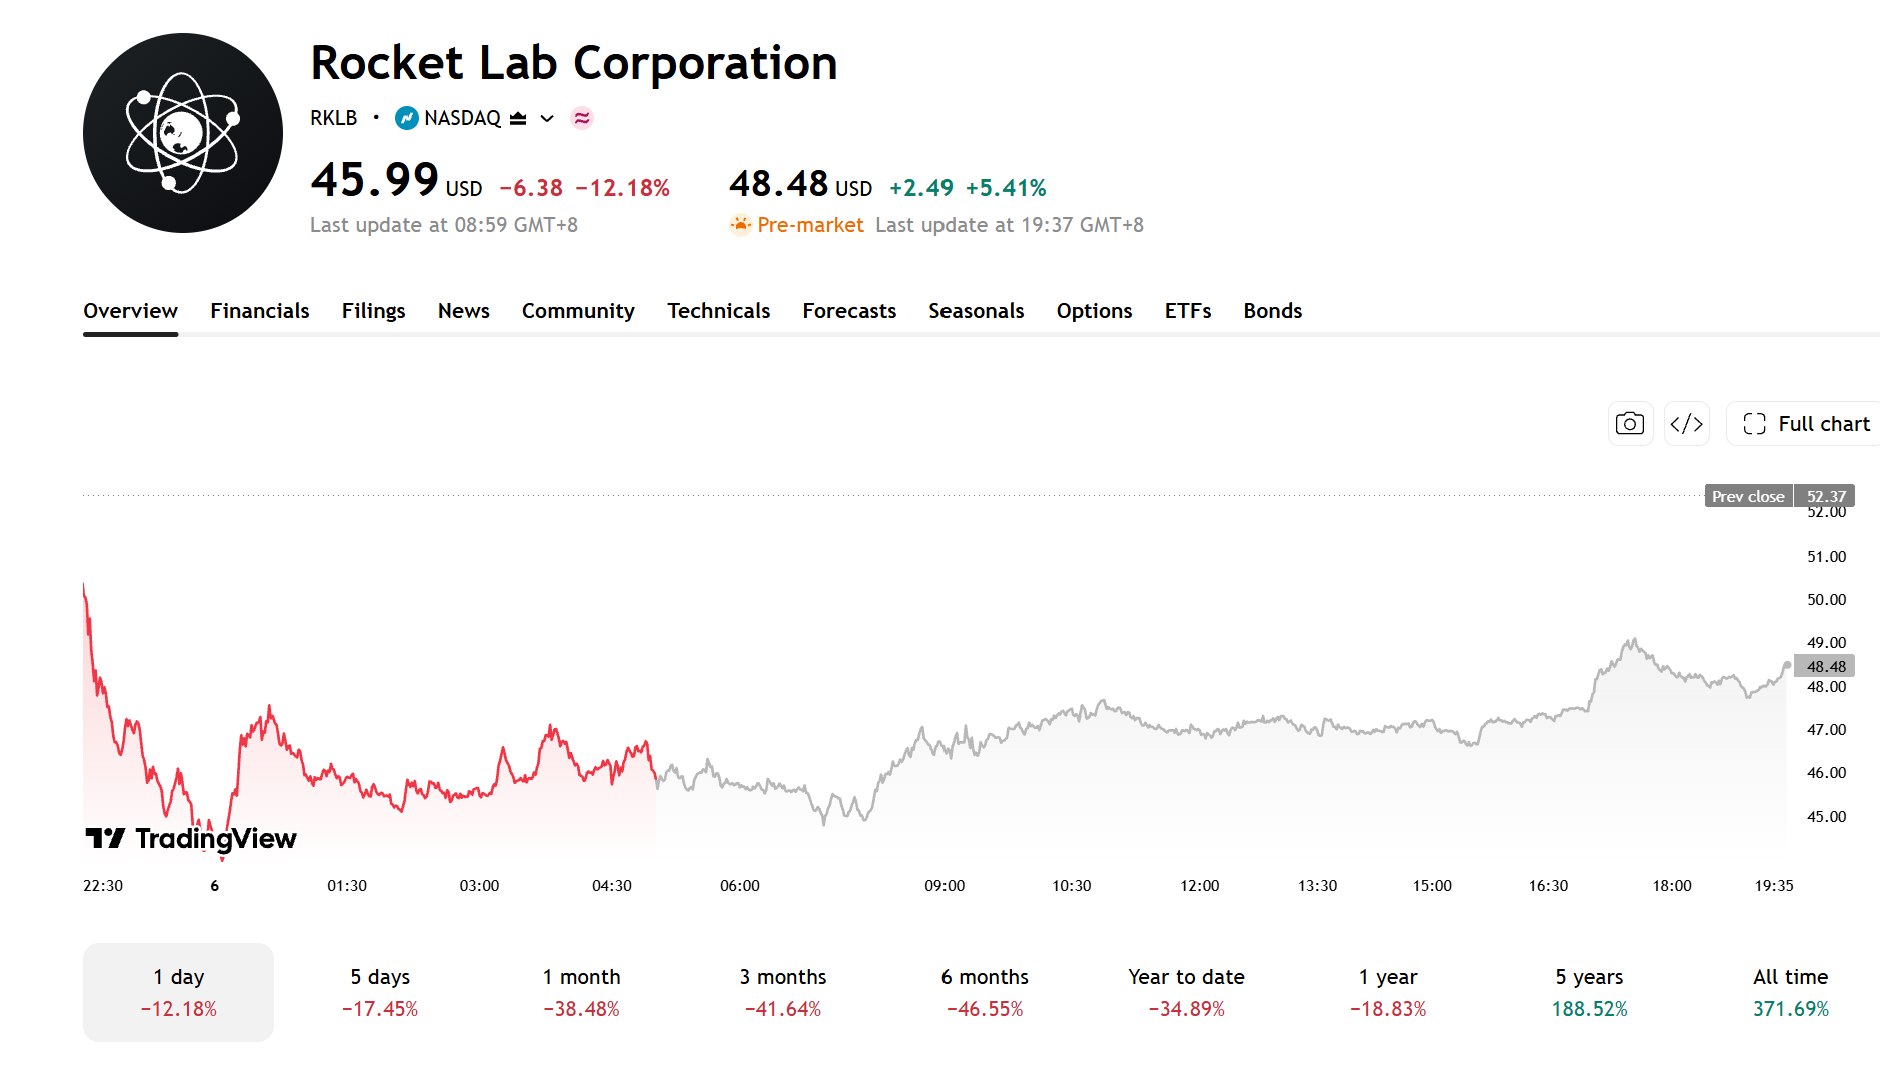
ในวันที่ 4 พฤศจิกายน หุ้นร็อกเก็ต แล็บ ปิดตลาดที่ระดับ 45.99 ดอลลาร์ ลดลงเกือบ 70% จากระดับสูงสุดระหว่างกาลที่ 151 ดอลลาร์ที่ทำไว้เมื่อวันที่ 27 พฤษภาคม ส่งผลให้สูญเสียช่วงบวกที่ทำไว้ก่อนหน้านี้ไปเกือบทั้งหมด
[ที่มา: TradingView]
การคาดการณ์ของตลาดส่วนใหญ่สอดคล้องกับแนวโน้มของบริษัท
ข้อมูลจาก MarketBeat ระบุว่า นักวิเคราะห์คาดการณ์ว่ารายได้ในไตรมาส 3 ของร็อกเก็ต แล็บ จะแตะประมาณ 257 ล้านดอลลาร์ ซึ่งคิดเป็นการเพิ่มขึ้นประมาณ 66% เมื่อเทียบเป็นรายปี โดยมีผลขาดทุนต่อหุ้นอยู่ที่ประมาณ 0.07 ดอลลาร์ ขณะที่บริษัทได้เปิดเผยตัวเลขคาดการณ์รายได้ไว้ที่ 250 ล้านดอลลาร์ ถึง 265 ล้านดอลลาร์ โดยมีค่ากลางอยู่ที่ 257.5 ล้านดอลลาร์ ซึ่งโดยภาพรวมสอดคล้องกับการคาดการณ์ของตลาด
ในแง่ของความสามารถในการทำกำไร บริษัทคาดการณ์ว่าอัตรากำไรขั้นต้นตามมาตรฐาน GAAP ในไตรมาส 3 จะอยู่ระหว่าง 29% ถึง 31% ซึ่งลดลงจาก 36.1% ในไตรมาส 2 ขณะเดียวกันคาดว่าจะมีผลขาดทุน EBITDA ที่ปรับปรุงแล้วอยู่ที่ 17 ล้านดอลลาร์ ถึง 23 ล้านดอลลาร์ ดังนั้น นอกเหนือจากประเด็นที่ว่ารายได้จะเป็นไปตามที่คาดการณ์ไว้หรือไม่แล้ว ทิศทางของอัตรากำไรขั้นต้นและความคืบหน้าในการลดผลขาดทุนก็ถือเป็นตัวชี้วัดสำคัญที่ต้องจับตาในรายงานผลประกอบการครั้งนี้เช่นกัน
เมื่อย้อนกลับไปดูผลการดำเนินงานในไตรมาส 2 ร็อกเก็ต แล็บ มีรายได้อยู่ที่ 234 ล้านดอลลาร์ เพิ่มขึ้น 62% เมื่อเทียบเป็นรายปี และสิ้นสุดไตรมาสดังกล่าวด้วยยอดงานในมือมูลค่า 2.36 พันล้านดอลลาร์ เพิ่มขึ้น 137% เมื่อเทียบเป็นรายปี ทั้งนี้ คาดว่าประมาณ 45% ของยอดงานในมือนี้จะรับรู้เป็นรายได้ในช่วง 12 เดือนข้างหน้า แม้ว่าอัตราความเร็วที่แท้จริงจะยังคงขึ้นอยู่กับการส่งมอบโครงการและตารางการปล่อยจรวดก็ตาม
เมื่อจำแนกตามส่วนงานธุรกิจ รายได้จากผลิตภัณฑ์อยู่ที่ประมาณ 181 ล้านดอลลาร์ เพิ่มขึ้นประมาณ 96% เมื่อเทียบเป็นรายปี โดยได้แรงหนุนหลักมาจากการผลิตดาวเทียมและชิ้นส่วนยานอวกาศ ขณะที่รายได้จากบริการอยู่ที่ประมาณ 52.7 ล้านดอลลาร์ เพิ่มขึ้นประมาณ 2% เมื่อเทียบเป็นรายปี ซึ่งประกอบด้วยบริการปล่อยจรวดและบริการด้านอวกาศที่เกี่ยวข้อง
นอกจากนี้ บริษัทยังได้รับสัญญาโครงการดาวเทียมจากกองทัพอวกาศสหรัฐฯ มูลค่าสูงสุดประมาณ 397 ล้านดอลลาร์ ตลอดจนสัญญาการผลิตดาวเทียมที่มีมูลค่าเกินกว่า 160 ล้านดอลลาร์ ซึ่งช่วยขยายยอดงานในมือสำหรับธุรกิจภาครัฐของบริษัทให้เพิ่มขึ้นต่อไป
ไฮไลท์ผลประกอบการไตรมาส 3: ความคืบหน้าเที่ยวบินปฐมฤกษ์ของ Neutron และการส่งมอบงานตามสัญญาภาครัฐ
ความคืบหน้าในการพัฒนาจรวด Neutron และการส่งมอบงานตามสัญญาของรัฐบาลถือเป็นประเด็นสำคัญที่ต้องจับตาในรายงานผลประกอบการครั้งนี้
Neutron เป็นโครงการสำคัญสำหรับการเติบโตในระยะกลางถึงระยะยาวของ Rocket Lab เมื่อเทียบกับจรวดขนาดเล็ก Electron ที่มีอยู่เดิมแล้ว Neutron เป็นจรวดนำส่งขนาดกลางแบบนำกลับมาใช้ใหม่ได้ ซึ่งได้รับการออกแบบมาสำหรับการปล่อยดาวเทียมขนาดใหญ่ กลุ่มดาวเทียมเชิงพาณิชย์ ตลอดจนภารกิจของรัฐบาลและกระทรวงกลาโหมสหรัฐฯ เป็นหลัก โดยเมื่อเปิดใช้งานได้สำเร็จ บริษัทจะมีโอกาสคว้าคำสั่งปล่อยจรวดขนาดใหญ่ขึ้นและขยายส่วนแบ่งในตลาดอวกาศเชิงพาณิชย์
บริษัทได้คว้าสัญญาที่เกี่ยวข้องกับจรวด Neutron ไว้หลายรายการ โดยในไตรมาส 2 Rocket Lab ชนะสัญญาที่มีมูลค่าสูงสุดประมาณ 397 ล้านดอลลาร์จากกองทัพอวกาศสหรัฐฯ สำหรับโครงการดาวเทียม Flatellite เพื่อผลิตดาวเทียมหลายดวง ซึ่งมีกำหนดการปล่อยด้วยจรวด Neutron
อย่างไรก็ตาม กำหนดการของโครงการเพิ่งได้รับการปรับเปลี่ยน โดย Rocket Lab ประกาศเมื่อวันที่ 14 ตุลาคมว่า การปล่อยจรวด Neutron เที่ยวบินแรกได้ถูกเลื่อนจากเป้าหมายเดิมในปี 2026 ไปเป็นปี 2027 ทั้งนี้ บริษัทระบุว่ายังคงเดินหน้าการผลิตและทดสอบชิ้นส่วนสำคัญอย่างต่อเนื่อง พร้อมทั้งเพิ่มประสิทธิภาพกระบวนการผลิตเพื่อให้มั่นใจว่าจรวดมีคุณสมบัติตรงตามข้อกำหนดสำหรับการบินเที่ยวแรก
แม้ว่าความล่าช้าดังกล่าวจะส่งผลกระทบต่อรายได้ระยะสั้นค่อนข้างจำกัด แต่อาจทำให้ภารกิจปล่อยจรวดที่เกี่ยวข้องและการส่งมอบตามคำสั่งซื้อในเวลาต่อมาต้องล่าช้าออกไป ทั้งยังสร้างแรงกดดันต่อความคาดหวังของตลาดเกี่ยวกับการเติบโตในระยะกลางถึงระยะยาวของบริษัท ดังนั้น ในการแถลงผลประกอบการครั้งนี้ นักลงทุนจึงจะจับตาดูการผลิตตัวถังขั้นที่หนึ่ง การทดสอบเครื่องยนต์ Archimedes การตรวจสอบระบบขั้นที่สอง ตลอดจนกรอบเวลาการบินเที่ยวแรกที่ได้รับการอัปเดตใหม่อย่างใกล้ชิด
ในส่วนของคำสั่งซื้อจากภาครัฐ Rocket Lab เพิ่งคว้าสัญญา 2 ฉบับจากกองทัพอวกาศสหรัฐฯ
สัญญาฉบับหนึ่งมีมูลค่ารวมที่อาจสูงถึง 266 ล้านดอลลาร์ ครอบคลุมการปล่อยจรวดแบบกึ่งวงโคจร 12 ครั้ง และเพิ่มเติมได้สูงสุดอีก 6 ครั้ง โดยคาดว่าจะมีการปล่อยจรวดครั้งแรกไม่เร็วกว่าช่วงปลายปี 2026
ขณะที่สัญญาอีกฉบับมีมูลค่ารวมที่อาจสูงถึง 397 ล้านดอลลาร์ ซึ่งเกี่ยวข้องกับการออกแบบ การผลิต การปล่อย และการปฏิบัติการดาวเทียม Flatellite หลายดวงภายใต้โครงการ SB-AMTI โดยดาวเทียมดังกล่าวมีแผนที่จะปล่อยด้วยจรวด Neutron
เมื่อมองไปข้างหน้า ประเด็นสำคัญที่ต้องติดตาม ได้แก่ กำหนดการปล่อยจรวดแบบกึ่งวงโคจร ความคืบหน้าในการผลิตดาวเทียม และการใช้สิทธิตามออปชันในสัญญา โดยเฉพาะอย่างยิ่ง การปล่อยดาวเทียมภายใต้สัญญามูลค่า 397 ล้านดอลลาร์นั้นขึ้นอยู่กับความคืบหน้าในการพัฒนาจรวด Neutron และเที่ยวบินแรก ทั้งนี้ มูลค่าสัญญาทั้งสองฉบับได้รวมออปชันไว้แล้ว และรายได้ที่เกิดขึ้นจริงจะขึ้นอยู่กับการปฏิบัติตามสัญญาและการใช้สิทธิตามออปชันในท้ายที่สุด
ราคาเป้าหมายสูงสุดของวอลล์สตรีทแตะระดับ 132 ดอลลาร์
[ที่มา: TipRanks]
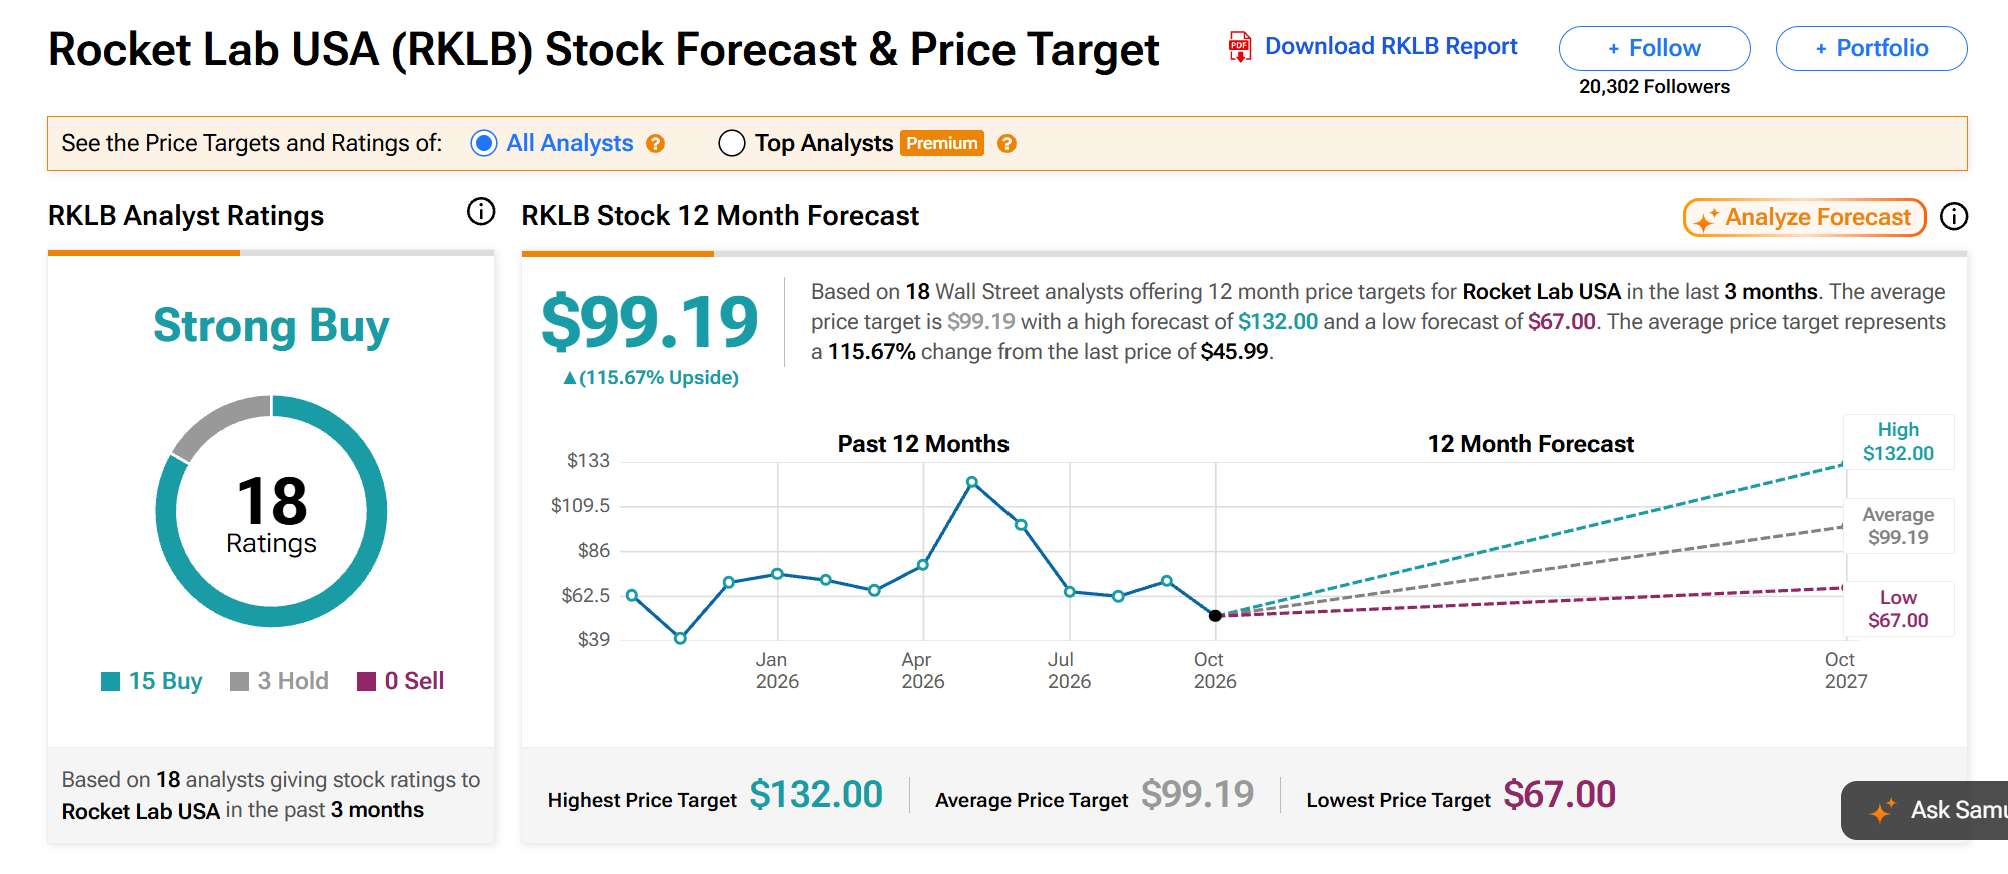
ณ วันที่ 6 พฤศจิกายน ข้อมูลจาก TipRanks ระบุว่า ในช่วงสามเดือนที่ผ่านมา มีนักวิเคราะห์ 18 รายได้ให้คำแนะนำการลงทุนต่อร็อกเก็ต แล็บ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ 99.19 ดอลลาร์ ซึ่งบ่งชี้ถึงอัปไซด์ 115.67% จากราคาหุ้นในปัจจุบัน ทั้งนี้ ราคาเป้าหมายสูงสุดอยู่ที่ 132 ดอลลาร์ และต่ำสุดอยู่ที่ 67 ดอลลาร์
ในจำนวนนี้ สตีเฟลได้คงคำแนะนำ "ซื้อ" พร้อมราคาเป้าหมายที่ 132 ดอลลาร์ เมื่อวันที่ 15 ตุลาคม ขณะที่โกลด์แมน แซคส์ (GS) คงคำแนะนำ "ถือ" และปรับลดราคาเป้าหมายลงจาก 75 ดอลลาร์ สู่ระดับ 67 ดอลลาร์
ความแตกต่างกันอย่างมากของราคาเป้าหมายจากนักวิเคราะห์สะท้อนให้เห็นถึงความคาดหวังของตลาดที่แตกต่างกันเกี่ยวกับความคืบหน้าในการพัฒนา Neutron การส่งมอบงานตามสัญญาของรัฐบาล และความสามารถในการทำกำไรในอนาคตของบริษัท
หากรายได้และอัตรากำไรในไตรมาสนี้เป็นไปตามกรอบคาดการณ์ของบริษัท โครงการของรัฐบาลมีความคืบหน้าตามแผนที่วางไว้ และฝ่ายบริหารระบุกรอบเวลาที่ชัดเจนยิ่งขึ้นสำหรับการทดสอบ Neutron หุ้น RKLB ก็อาจได้รับแรงหนุน อย่างไรก็ตาม หากอัตรากำไรขั้นต้นต่ำกว่าที่คาดการณ์ไว้ การส่งมอบโครงการล่าช้า หรือเที่ยวบินปฐมฤกษ์ถูกเลื่อนออกไปอีกครั้ง การคาดการณ์กำไรในปี 2027 ก็อาจยังคงเผชิญแรงกดดัน แม้ว่ารายได้จะเติบโตอย่างรวดเร็วก็ตาม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ