


ทำไม GE Aerospace ยังคงร่วงลงกว่า 5% แม้ผลประกอบการจะดีกว่าที่คาดการณ์ไว้?



พอดแคสต์ AI


GE Aerospace รายงานผลประกอบการไตรมาส 1 ดีกว่าคาด โดยรายได้และกำไรต่อหุ้นสูงกว่าประมาณการ ขณะที่ยอดคำสั่งซื้อรวมเพิ่มขึ้นอย่างมีนัยสำคัญ อย่างไรก็ตาม ราคาหุ้นปรับตัวลดลง 5.56% เนื่องจากความกังวลต่อผลกระทบของความขัดแย้งในตะวันออกกลางต่ออุตสาหกรรมการบิน ซึ่งส่งผลให้ GE Aerospace ปรับลดคาดการณ์การเติบโตของเที่ยวบินทั่วโลก และสายการบินลูกค้าเผชิญแรงกดดันจากต้นทุนเชื้อเพลิงที่สูงขึ้น แม้ธุรกิจป้องกันประเทศจะเติบโต แต่ก็ไม่สามารถชดเชยความกังวลในภาคการบินพาณิชย์ได้
TradingKey - GE Aerospace ( GE) รายงานผลประกอบการไตรมาส 1 เมื่อวันอังคารที่ 21 เมษายน โดยมีรายได้ 1.16 หมื่นล้านดอลลาร์ สูงกว่าที่คาดการณ์ไว้ 900 ล้านดอลลาร์ ขณะที่กำไรต่อหุ้นปรับลดอยู่ที่ 1.86 ดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ 0.26 ดอลลาร์ อย่างไรก็ตาม แม้กำไรจะออกมาสูงกว่าคาด แต่ราคาหุ้นกลับปิดตลาดร่วงลง 5.56% ที่ระดับ 286.73 ดอลลาร์ ส่งผลให้มูลค่าตลาดหายไปประมาณ 2 หมื่นล้านดอลลาร์ภายในวันเดียว โดยสาเหตุสำคัญมาจากผลกระทบที่อาจเกิดขึ้นจากความขัดแย้งในตะวันออกกลางต่ออุตสาหกรรมการบิน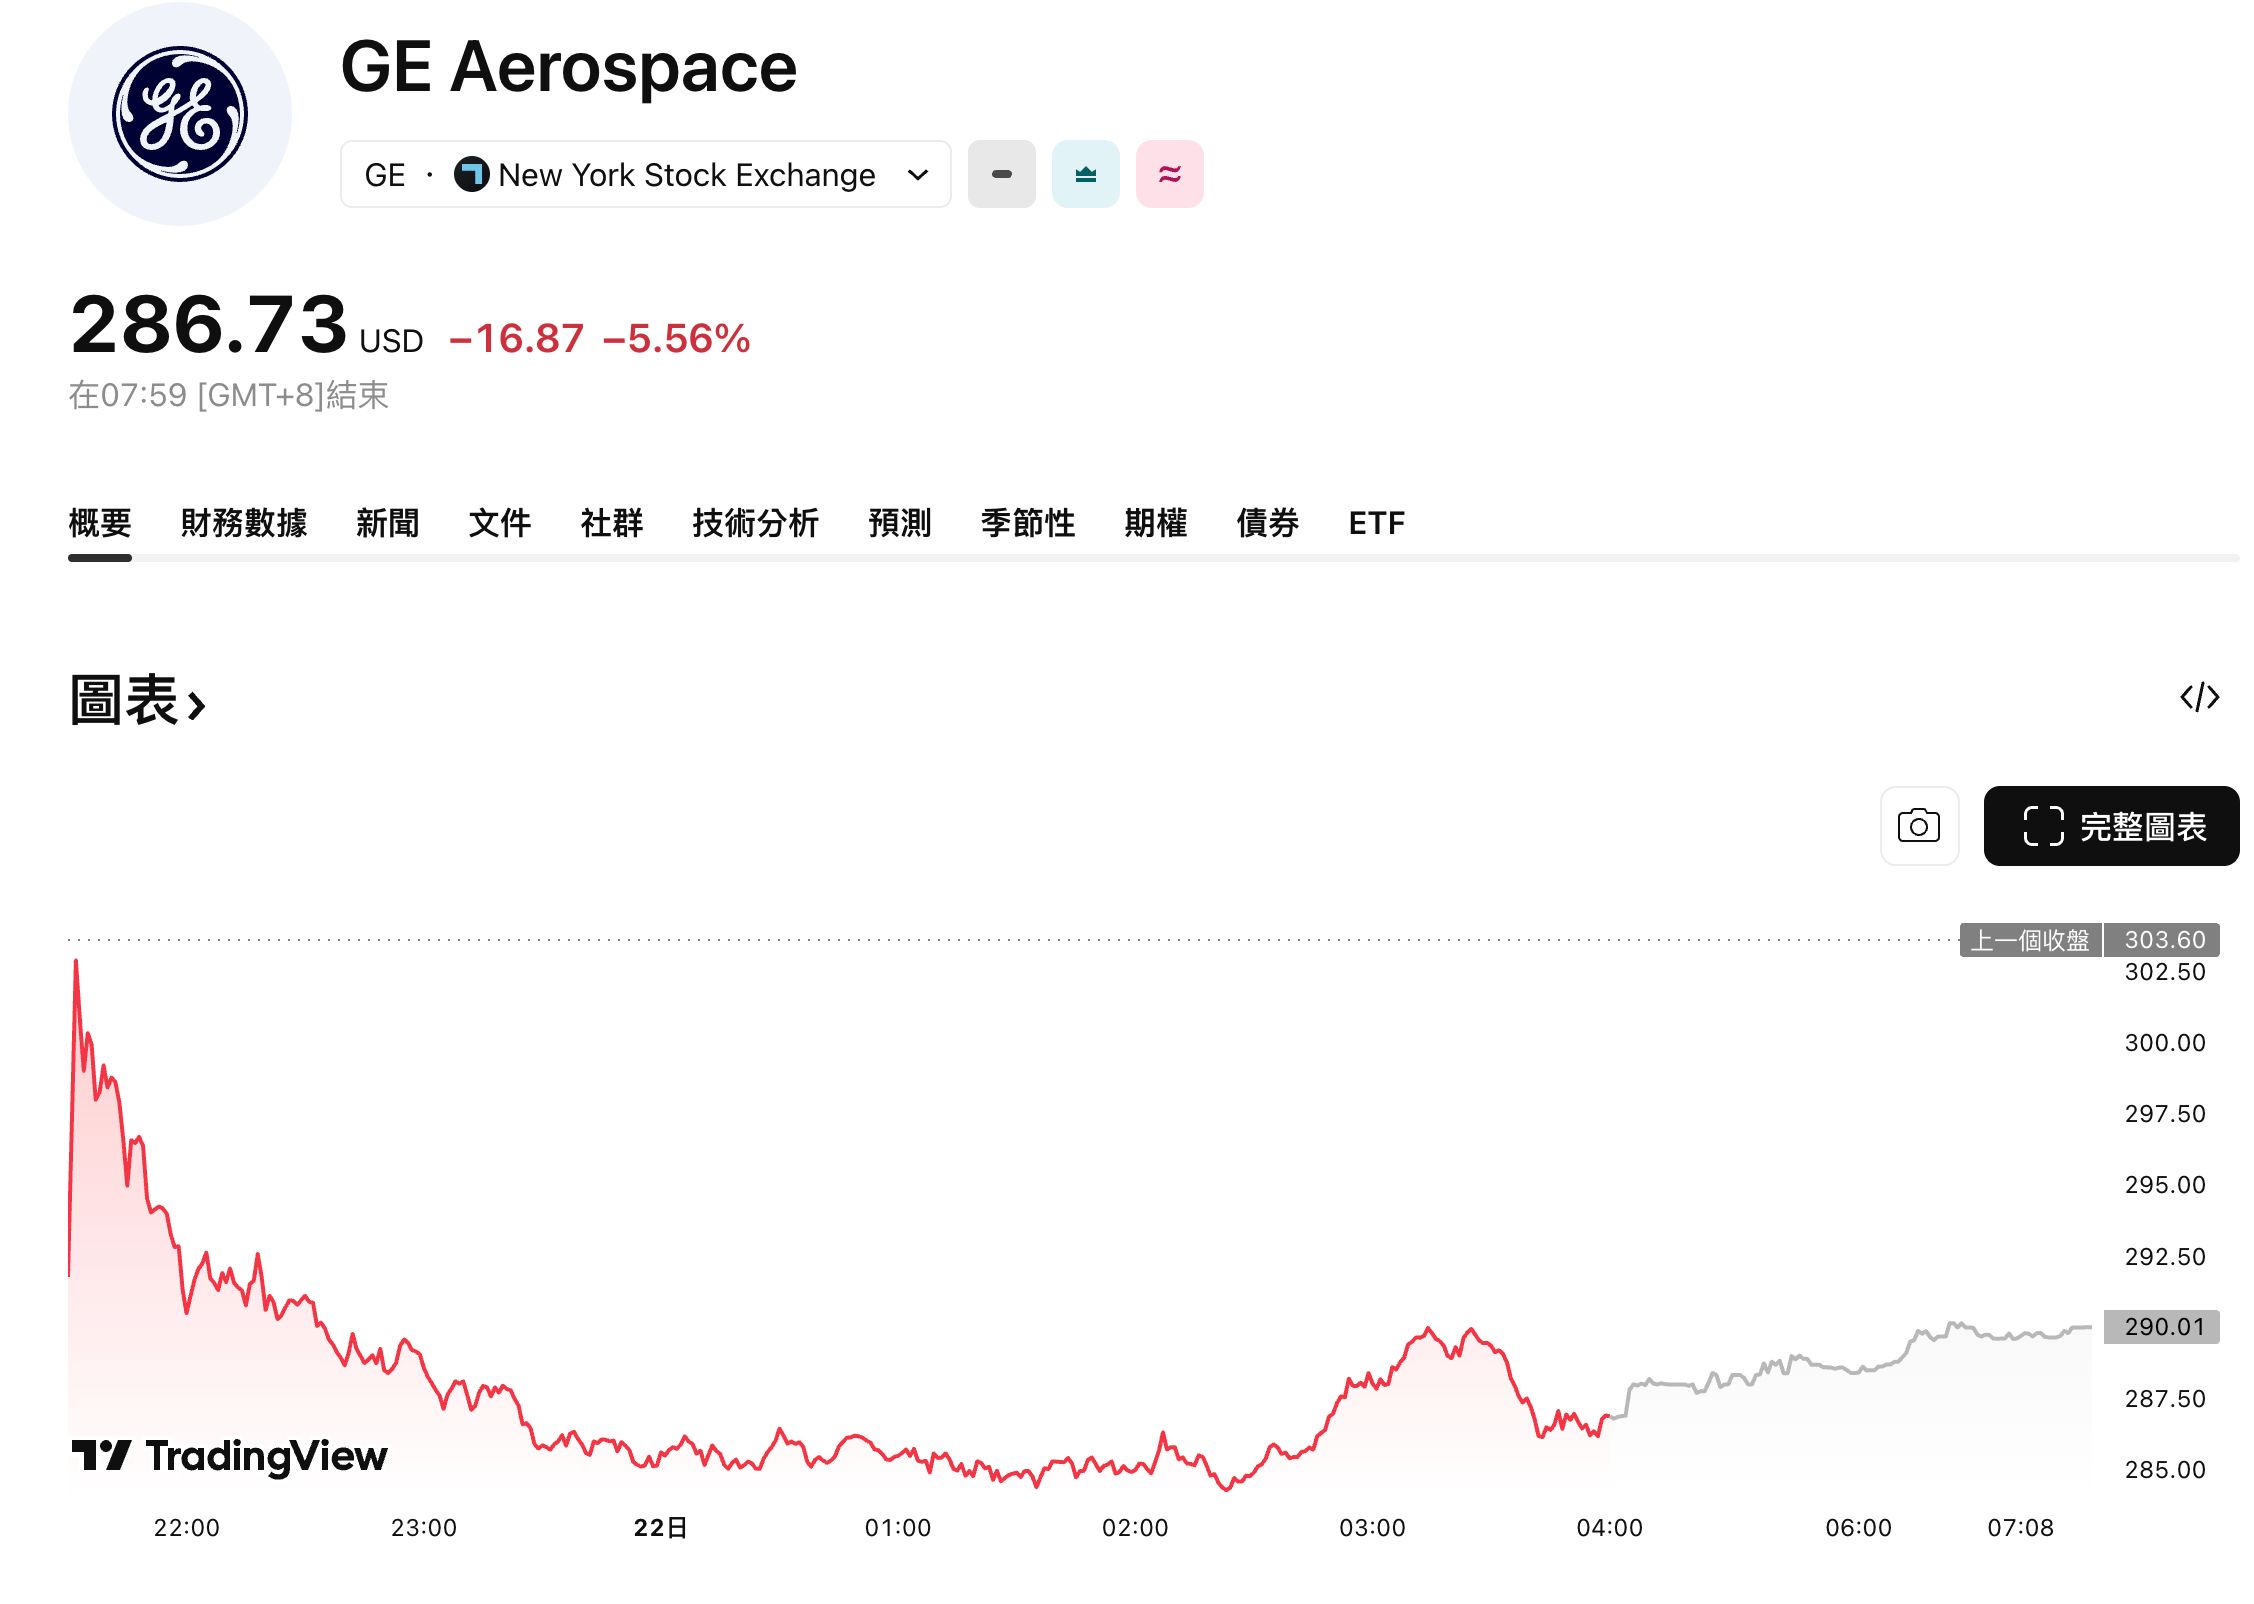
[แหล่งที่มา: TradingView]
ผลประกอบการออกมาดีกว่าที่คาดการณ์ไว้ในทุกด้าน
ในไตรมาสแรก GE Aerospace รายงานยอดคำสั่งซื้อรวมอยู่ที่ 2.3 หมื่นล้านดอลลาร์ พุ่งขึ้น 87% เมื่อเทียบรายปี โดยยอดคำสั่งซื้อในกลุ่ม Commercial Engines & Services แตะระดับ 1.73 หมื่นล้านดอลลาร์ ทะยานขึ้น 93% เมื่อเทียบรายปี ขณะที่ยอดคำสั่งซื้อในส่วนงาน Defense & Propulsion Technologies อยู่ที่ 6.2 พันล้านดอลลาร์ เพิ่มขึ้น 67% เมื่อเทียบรายปี นอกจากนี้ ในช่วงเวลาดังกล่าว ลูกค้าซึ่งรวมถึง American Airlines, United Airlines และ Delta Air Lines ได้สั่งซื้อเครื่องยนต์เชิงพาณิชย์รวมกันมากกว่า 650 เครื่อง ส่งผลให้ยอดคำสั่งซื้อค้างส่ง (backlog) ในส่วนบริการเชิงพาณิชย์พุ่งทะลุ 1.7 แสนล้านดอลลาร์
รายได้ปรับปรุงแล้วอยู่ที่ 1.16 หมื่นล้านดอลลาร์ เพิ่มขึ้น 29% เมื่อเทียบรายปี และสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 1.069 หมื่นล้านดอลลาร์อย่างมีนัยสำคัญ ขณะที่กำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 1.86 ดอลลาร์ เพิ่มขึ้น 25% เมื่อเทียบรายปี ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 1.60 ดอลลาร์ ส่วนกระแสเงินสดอิสระอยู่ที่ 1.7 พันล้านดอลลาร์ เพิ่มขึ้น 14% เมื่อเทียบรายปี
GE Aerospace เทียบกับ RTX
ในวันที่ GE Aerospace เปิดเผยรายงานผลประกอบการ ราคาหุ้นของบริษัทพลิกกลับจากที่ปรับตัวเพิ่มขึ้น 2.4% ในช่วงก่อนเปิดตลาด มาปิดลดลง 5.56% ที่ระดับ 286.73 ดอลลาร์ ส่งผลให้การปรับตัวลดลงตั้งแต่ต้นปีจนถึงปัจจุบันอยู่ที่ 6.91%
ขณะที่บริษัทคู่แข่งอย่าง Raytheon Technologies ( RTX) ก็ได้เปิดเผยรายงานผลประกอบการในวันเดียวกัน โดยปิดตลาดลดลง 4.4% ซึ่งทำผลงานได้ดีกว่า GE Aerospace ในภาพรวม สาเหตุหลักเนื่องมาจาก RTX มีขอบเขตธุรกิจที่กว้างกว่า ครอบคลุมทั้งตลาดหลังการขายเครื่องยนต์ Pratt & Whitney, Collins Aerospace และ Raytheon Missiles & Defense โดยธุรกิจขีปนาวุธได้รับอานิสงส์จากการขยายตัวของการใช้จ่ายด้านกลาโหมทั่วโลก ซึ่งช่วยป้องกันความเสี่ยงจากภาคการบินพาณิชย์ ในทางตรงกันข้าม กำไรประมาณ 75% ของ GE Aerospace มาจากเครื่องยนต์เชิงพาณิชย์และบริการ ทำให้บริษัทมีความอ่อนไหวต่อปริมาณเที่ยวบินมากกว่า RTX อย่างมีนัยสำคัญ
ความขัดแย้งในตะวันออกกลางปรับเปลี่ยนการคาดการณ์ด้านการบิน
ในระหว่างการประชุมแถลงผลประกอบการ ผู้บริหารระบุว่าความขัดแย้งในตะวันออกกลางเป็นปัจจัยความไม่แน่นอนหลัก โดยนาย Larry Culp ประธานเจ้าหน้าที่บริหารกล่าวว่าบริษัทจำเป็นต้องเผชิญกับความเป็นจริง แม้ว่าปริมาณเที่ยวบินทั่วโลกจะเติบโตในอัตราเลขหลักเดียวในไตรมาสแรก แต่ในตะวันออกกลางกลับลดลงในอัตราเลขหลักเดียวระดับสูง ซึ่งภูมิภาคนี้มีสัดส่วนคิดเป็น 5% ของปริมาณเที่ยวบินทั้งหมดของ GE Aerospace
ข้อมูลจากการแถลงระบุว่า หลังจากประเมินสถานการณ์ในหลายรูปแบบ บริษัทได้ปรับลดคาดการณ์การเติบโตของเที่ยวบินทั่วโลกในปี 2569 จากเลขหลักเดียวลงมาอยู่ที่ระดับคงที่หรือเลขหลักเดียวระดับต่ำ โดยคาดว่าตะวันออกกลางจะลดลงในระดับเลขสองหลักช่วงต้นตลอดทั้งปี ซึ่งการลดลงนี้คาดว่าจะฉุดปริมาณเที่ยวบินโดยรวมของ GE ลงประมาณ 0.5 ถึง 0.8 จุดเปอร์เซ็นต์
นาย Larry Culp ตั้งข้อสังเกตว่าผลกระทบของความขัดแย้งอาจยืดเยื้อไปจนถึงช่วงฤดูร้อน แต่บริษัทคาดว่าผลกระทบต่อรายได้จากการบริการและกำไรในปี 2569 จะมีจำกัด ซึ่งมีสาเหตุหลักมาจากระยะเวลาที่เหลื่อมกันระหว่างการเปลี่ยนแปลงของเที่ยวบินและความต้องการใช้บริการ ประกอบกับมีงานในมือ (backlog) ด้านบริการเชิงพาณิชย์มูลค่ากว่า 1.7 แสนล้านดอลลาร์ช่วยรองรับไว้ โดย FlightGlobal รายงานว่ารายได้จากการบริการหลังการขายเชิงพาณิชย์ในไตรมาสแรกแตะ 6.8 พันล้านดอลลาร์ เพิ่มขึ้น 39% เมื่อเทียบเป็นรายปี และคิดเป็น 76% ของรายได้เชิงพาณิชย์ทั้งหมด
นาย Rahul Ghai ประธานเจ้าหน้าที่ฝ่ายการเงินระบุว่า ได้มีการตั้งสมมติฐานว่าราคาน้ำมันดิบ Brent จะยังคงอยู่ในระดับสูงตลอดทั้งไตรมาส และมีโอกาสย่อตัวลงในช่วงปลายปีเท่านั้น ขณะที่ Goldman Sachs ประมาณการว่าหากช่องแคบฮอร์มุซยังคงปิดอยู่ ราคาน้ำมันดิบ Brent อาจมีค่าเฉลี่ยอยู่ที่ 120 ดอลลาร์ต่อบาร์เรลในไตรมาสที่สาม ทั้งนี้ สมมติฐานด้านเชื้อเพลิงของ GE สะท้อนถึงข้อจำกัดด้านอุปทานเมื่อเร็วๆ นี้ แต่ยังไม่ได้รวมสถานการณ์เศรษฐกิจถดถอยทั่วโลกเข้าไว้ด้วย
กลุ่มลูกค้าสายการบินตกอยู่ภายใต้แรงกดดัน
ต้นทุนเชื้อเพลิงที่เพิ่มสูงขึ้นถูกส่งต่อไปยังลูกค้าปลายทางแล้ว โดยรายงานผลประกอบการรายไตรมาสของ United Airlines ซึ่งเผยแพร่ในวันเดียวกันระบุว่า แม้กำไรสุทธิในไตรมาสแรกจะพุ่งขึ้น 80% เมื่อเทียบรายปี สู่ระดับ 699 ล้านดอลลาร์ แต่ผลกระทบจากราคาน้ำมันที่สูงขึ้นส่งผลให้บริษัทต้องปรับลดคาดการณ์กำไรต่อหุ้นปรับลดสำหรับปี 2026 ลงอย่างมาก จากช่วงเดิมที่ 12 ถึง 14 ดอลลาร์ เหลือ 7 ถึง 11 ดอลลาร์ นอกจากนี้ United Airlines ยังประกาศลดขีดความสามารถในการรองรับผู้โดยสารในช่วงครึ่งหลังของปีลงประมาณ 5% และคาดว่าต้นทุนเชื้อเพลิงที่เพิ่มขึ้นราว 40% ถึง 50% จะสามารถส่งผ่านไปยังราคาค่าโดยสารได้ในไตรมาสที่ 2 และจะเพิ่มขึ้นเป็น 80% ในไตรมาสที่ 3 จนถึงระดับ 85% ถึง 100% ภายในสิ้นปี
ภายใต้สมมติฐานว่าต้นทุนเชื้อเพลิงยังคงอยู่ในระดับสูง สายการบินต่างๆ อาจเลื่อนการซ่อมบำรุงเครื่องยนต์รุ่นเก่า เช่น CFM56 และ GE90 ซึ่งเป็นปัจจัยขับเคลื่อนกำไรหลักสำหรับธุรกิจบริการของ GE ทั้งนี้ ข้อมูลจาก IATA ระบุว่าราคาน้ำมันเครื่องบินพุ่งขึ้นเป็นเท่าตัวนับตั้งแต่เดือนมกราคม ขณะที่ฝ่ายบริหารระบุว่าความต้องการด้านบริการมักจะล่าช้ากว่าการเปลี่ยนแปลงของกิจกรรมการบิน อย่างไรก็ตาม สายการบินต่างๆ ได้เริ่มปรับแผนในระยะสั้นแล้ว
ธุรกิจด้านการป้องกันประเทศเป็นปัจจัยสนับสนุนในช่วงไตรมาสดังกล่าว โดย Larry Culp ตั้งข้อสังเกตว่าการใช้งานเครื่องยนต์ทางทหารปรับตัวดีขึ้นตั้งแต่เดือนมีนาคม ซึ่งเป็นประโยชน์ต่อธุรกิจบริการหลังการขายสำหรับแพลตฟอร์มต่างๆ รวมถึง T700 Black Hawk, Apache, F-15EX และ F-16 แม้ว่ายอดส่งมอบในกลุ่มการป้องกันประเทศและระบบจะเติบโตขึ้น 24% แต่การเติบโตในเซกเมนต์ดังกล่าวยังไม่สามารถชดเชยความกังวลของตลาดเกี่ยวกับแนวโน้มระยะกลางของธุรกิจการบินพาณิชย์ได้
ข้อมูลจาก GuruFocus ระบุว่า ราคาหุ้นของ GE Aerospace สูงกว่ามูลค่า GF Value อยู่ 27.5% ซึ่งทำให้ราคาหุ้นอยู่ในระดับที่สูงกว่ามูลค่าพื้นฐานเล็กน้อย
แนวโน้มในอนาคต
ข้อตกลงหยุดยิงระหว่างสหรัฐฯ และอิหร่านสิ้นสุดลงเมื่อวันที่ 22 เมษายน และการสัญจรผ่านช่องแคบฮอร์มุซยังไม่มีการกลับมาดำเนินการอีกครั้ง โดยอิหร่านระบุว่าการผ่านทางอย่างไร้เงื่อนไขนั้น "เป็นเรื่องในอดีตไปแล้ว" ขณะที่สมาคมขนส่งทางอากาศระหว่างประเทศ (IATA) เตือนว่ายุโรปอาจเผชิญกับการยกเลิกเที่ยวบินภายในสิ้นเดือนพฤษภาคม เนื่องจากการขาดแคลนเชื้อเพลิง
GE Aerospace รายงานตัวเลขคำสั่งซื้อที่แข็งแกร่งในไตรมาส 1 แต่การปรับลดประมาณการเที่ยวบิน ต้นทุนเชื้อเพลิงที่พุ่งสูงขึ้น และการปรับลดคาดการณ์กำไรของลูกค้าได้เปลี่ยนโฉมความคาดหวังของอุตสาหกรรม โดยการปรับตัวลดลงของราคาหุ้นไม่ได้สะท้อนถึงผลการดำเนินงานที่ย่ำแย่ แต่เป็นผลจากการที่ตลาดเริ่มรับรู้ถึงปัจจัยเสี่ยงด้านภูมิรัฐศาสตร์
นักลงทุนควรติดตามการฟื้นตัวของเที่ยวบินในตะวันออกกลาง (ข้อมูลรายสัปดาห์จาก IATA) การคาดการณ์ขีดความสามารถในการรองรับผู้โดยสาร (Capacity Guidance) ประจำไตรมาส 2 ของสายการบิน United Airlines ในเดือนพฤษภาคม และส่วนต่างราคาน้ำมันเครื่องบินกับน้ำมันดิบเบรนท์ (Jet fuel-Brent crude spread) หากตัวชี้วัดเหล่านี้ปรับตัวดีขึ้น โอกาสในการฟื้นตัวของมูลค่าหุ้น GE Aerospace อาจเกิดขึ้นเร็วกว่าที่คาดไว้
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ