


Block solicita licença bancária fiduciária nacional para custódia bitcoin e stablecoins



A Block, empresa de pagamentos fundada por Jack Dorsey, quer que os reguladores federais lhe permitam manter bitcoin e stablecoins sob custódia através de um banco fiduciário autorizado. Na terça-feira, a empresa informou que solicitou ao Gabinete do Controlador da Moeda (OCC) a criação do Builders Bank & Trust, NA, um banco fiduciário nacional não segurado e que não capta depósitos.
Caso seja aprovado, o Builders Bank estará pronto para oferecer serviços de custódia e fiduciários para bitcoin e stablecoins, e algumas das atividades existentes da Block com ativos digitais ficarão sujeitas a uma única estrutura regulatória federal.
A combinação da experiência da Block com os ativos digitais e da Square Financial Services posiciona o Builders Bank de forma favorável "para apoiar a visão mais ampla da Block de capacitação económica", disse Lee Woolley,dent e CEO proposto do Builders Bank.
Por que a custódia é o prémio, e não os depósitos
Um dos principaistracde uma licença bancária fiduciária nacional emitida pelo OCC (Office of the Comptroller of the Currency) é a custódia. A Davis Wright Tremaine descreve a custódia como "a base de qualquer negócio de ativos digitais". Uma licença bancária fiduciária nacional pode colocar as empresas de criptomoedas sob a proteção federal e proporcionar-lhes maior segurança ao lidar com diversas regulamentações estaduais, além de oferecer aos clientes institucionais a tranquilidade de contar com uma supervisão reconhecida.
Isto é fundamental para as instituições que preferem trabalhar com contrapartes reguladas ao colocar ativos na blockchain. Em alguns casos, uma licença federal também pode ajudar a obter o estatuto de custodiante qualificado.
Durante muito tempo, a Anchorage Digital foi a única empresa de criptomoedas a operar desta forma. Mas este cenário mudou, dado que mais empresas estão a solicitar autorização federal e o foco da concorrência vira-se para a segurança, conformidade, serviços de tokenização e escala institucional.
Uma corrida aos voos charter medida em números
O OCC (Office of the Comptroller of the Currency) afirma ter recebido 40 novos pedidos de licença bancária nos últimos 18 meses. Vinte e três deles, ou 57,5%, envolvem algum tipo de atividade com ativos digitais. O The Block refere que 21 dos 40 pedidos foram aprovados e dois foram negados.
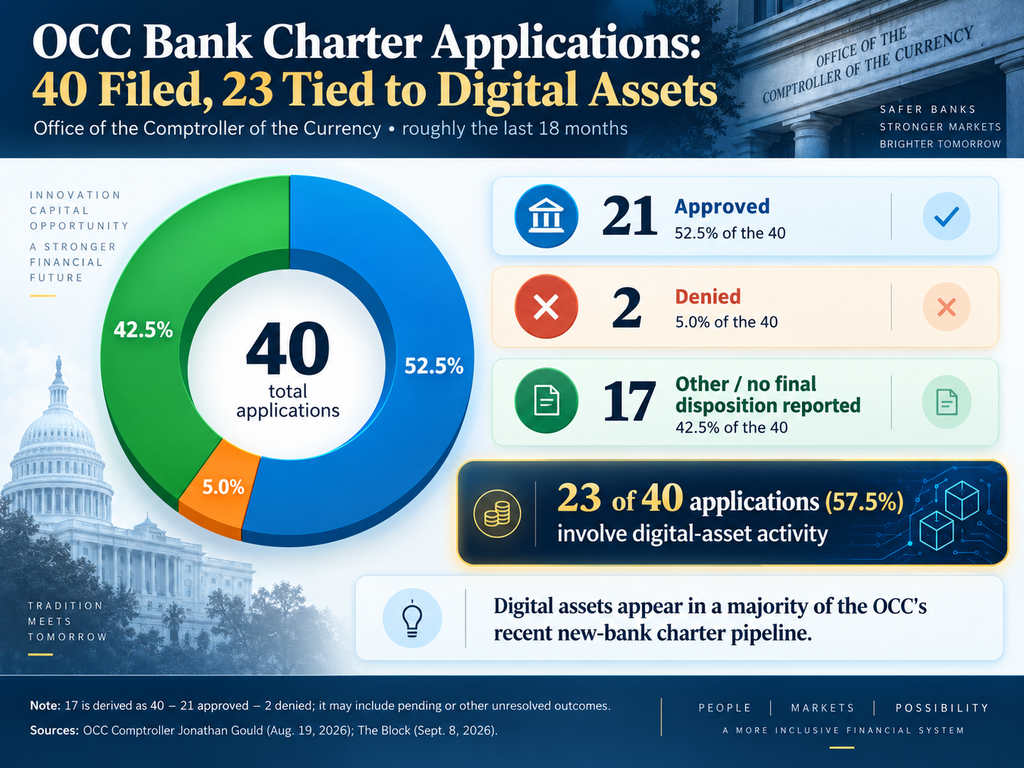
Segundo o Controlador Jonathan Gould, as 23 iniciativas de ativos digitais representam um aumento de oito vezes nos últimos quatro anos, indicando que as atividades com criptomoedas estão a ganhar cadatronmais espaço na esfera do setor bancário regulamentado.
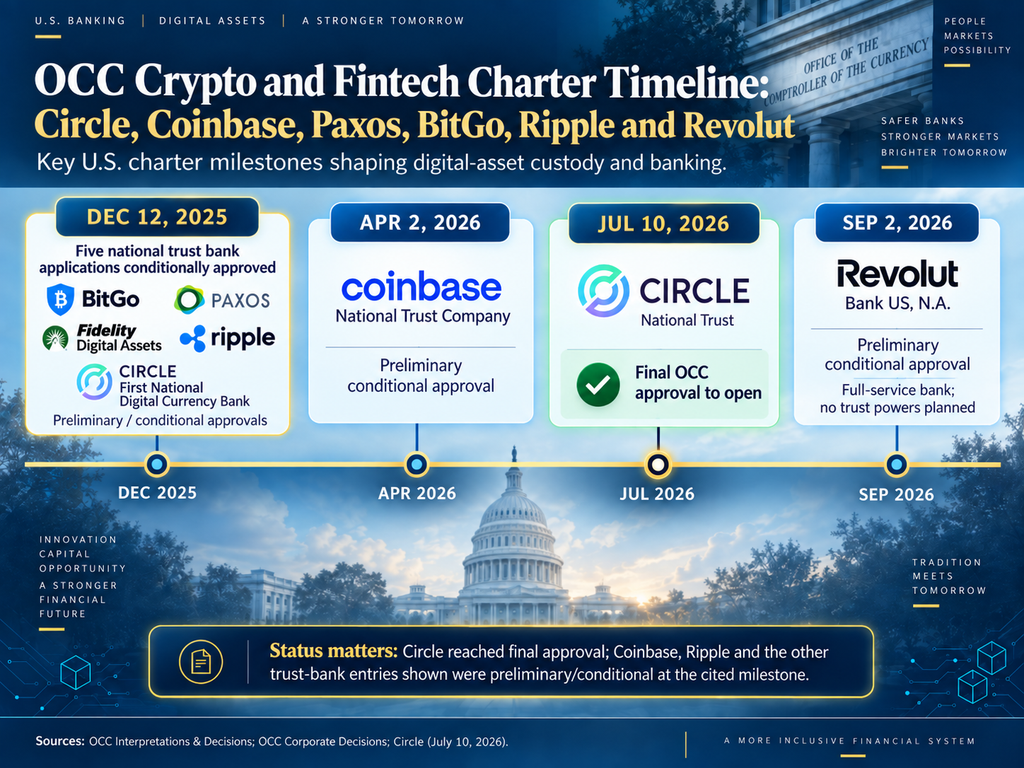
Apesar de partilharem o mesmo propósito, nem todas as aprovações são iguais. O OCC aprovou condicionalmente os pedidos de autorização ou conversão para a BitGo, Paxos, Fidelity Digital Assets, Ripple e o First National Digital Currency Bank propostos pela Circle.
A Coinbase , emissora de stablecoins , recebeu a sua aprovação preliminar condicional para estabelecer um banco nacional a 2 de abril de 2026. A Circle, por sua vez, recebeu a sua aprovação final a 10 de julho para criar o banco Circle National Trust.
A aprovação da Revolut a 2 de setembro faz parte de um fenómeno mais amplo relacionado com as licenças fintech, mas o que o OCC concedeu foi permissão para operar como um banco nacional segurado de serviço completo, em vez de um banco fiduciário nacional.
O que estas cartas não concedem
Os bancos fiduciários nacionais não são apenas bancos comerciais com um rótulo de criptomoeda. Segundo a Block, o Builders Bank não poderá receber depósitos nem conceder empréstimos como um banco comercial. As empresas fiduciárias geralmente não possuem seguro e precisam de cumprir as atribuições fiduciárias e outros poderes aprovados.
Esta distinção está no cerne da oposição política. Numa carta a Gould, datada de 18 de Maio, a Senadora Elizabeth Warren salientou que a aprovação constitui um abuso da Lei do Banco Nacional e acrescentou:
Estas empresas são, na prática, bancos de criptomoedas que querem contornar as salvaguardas e obrigações fundamentais inerentes à atividade bancária.
Além disso, uma carta constitutiva não garante o acesso aos sistemas de pagamento da Reserva Federal. Em maio, a Fed propôs uma “conta de pagamento” de propósito específico para as organizações que cumpram os requisitos legais, mas esta proposta não alarga o número de instituições elegíveis para contas federais.
O contexto das stablecoins e de um nervo global
A corrida à concessão de licenças está a decorrer em paralelo com a Lei GENIUS, promulgada a 18 de julho de 2025. O OCC propôs, em fevereiro, regras de implementação que abrangem reservas, resgate, custódia, gestão de riscos e pedidos de emitentes.
As implicações vão além do licenciamento nos EUA. O BIS alertou em agosto que a utilização mais ampla de stablecoins apoiadas em dólares poderia alimentar a “dolarização digital” e enfraquecer a soberania monetária em alguns países. O FMI argumentou de forma semelhante que a tokenização poderia acelerar os fluxos de capital transfronteiriços e a substituição de moedas.
Para os mercados de criptomoedas, um maior número de custodiantes com autorização federal poderia facilitar a custódia e a movimentação de bitcoin, stablecoins e ativos tokenizados por instituições, sob supervisão familiar. No entanto, esta mesma infraestrutura poderá também alargar o alcance dos tokens garantidos por dólares no estrangeiro, transformando uma disputa pela custódia nos EUA numa competição muito maior pelo controlo da infraestrutura das finanças tokenizadas.
Não se limite a ler notícias sobre criptomoedas. Compreenda-as. Assine nossa newsletter. É grátis.
Artigos recomendados







Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.